Cazando primas, opciones financieras

Yo tengo claro q no quiero asignación, así que me iré a activos con mucha liquidez.

La cantidad a la que cotiza el activo no es problema si trabajas con spreads. Tú defines el riesgo que quieres asumir antes de operar.

Un parámetro quizas te puede servir para decidir puede ser la Beta, que mide la correlación del activo con el SP500. si la Beta es bastante más grande que 1, el activo se mueve más q el índice y es más volatil, y una Beta menor que 1, es más estable

Saludos!

2 Me gusta

Hola!
Solo por abrir el debate, en lo que dices tienes una parte cierta e indiscutible PUT mensual sin gestión vs Put semanal sin gestión, la mensual gana, ahí están los datos.
Respecto a las 0DTE es algo que personalmente pienso que no puede saberse aun ya que llevan “solo” desde 2022.

También hay papers académicos (Israelov, Tummala, Harvey …) que van en la misma dirección: el exceso de retorno de la prima vendida decrece al acortar plazo, y la varianza realized-vs-implied que tú te embolsas es proporcionalmente menor en la gamma corta de la 0DTE. Es decir: **en la media, la 0DTE vende el riesgo más caro de cubrir por la prima más insuficiente
**
Pero esto es siempre que hablamos sin gestión incluso en los mismos papers dicen que la gestión lo puede cambiar todo. Es mas, también importa que si vendes una 30DTE tienes el dinero “bloqueado” 30 días mientras que si vendes 0DTE puedes vender de media 21 veces al mes…

Para mi las 0DTE tienen 2 grandes ventajas:

  1. te vas a dormir con la posición cerrada, la mayoría de cisnes negros pasan cuando el mercado esta cerrado.
  2. Como todos los días abres una posición nueva, puedes decidir si abrir o no según este el mercado

y dos grandes desventajas:

  1. Para poder gestionarlas la prima se mueve muchísimo más rápido lo que obliga a estar muy pendiente si lo haces tu de manera manual
  2. Las comisiones, vendes muchos mas contratos al final de mes que si solo vendes un 30DTE

Al final cada uno debe ver lo que le es mejor, como digo los datos estan ahí, sin gestión 30 DTE es mucho mejor que 7DTE con gestion… depende de la gestión :smiley:

6 Me gusta

Ese es el tema, la gestión. Como me considero un novato absoluto, prefiero ponerme las probabilidades a mi favor y no confiar en que mi gestión sea brillante o, siquiera, mediocre. Además de que el poco tiempo que tengo disponible no quiero estar pendiente de volatilidades y mercados, estudiar para terminar de entender las opciones, hacer simulaciones,…

Todo ese esfuerzo para gestionar una parte de la cartera que a día de hoy es pequeña y con un capital subóptimo. Al final lo subcontraté a UBS por un TER del 0,75%, me quito de todos los problemas anteriores y me expongo a este factor de rentabilidad, que es lo que realmente quería.

3 Me gusta

Buenos días a todos, yo llevo desde abril del 2024 utilizando las opciones de forma regular como otra pata más de mi estrategia de inversión global, así que no me considero un experto para nada, pero sí que he ido cogiendo experiencia y esto siempre es bueno.

Comentar que soy muy ordenado a la hora de invertir y que tengo unas normas muy claras para operar con opciones y que nunca rompo.

La estrategia es la archiconocida rueda.

_Siempre trabajo cubierto, o bien tengo el dinero o bien las acciones.

_Vendo puts hasta que me asignen, tarde o temprano pasará

_ Si estoy en precio, nunca debe ser menor al precio que te han asignado, vendo Calls hasta que se ejecute la orden, también acabará pasando.

_ Vuelvo a vender una Put.

_En el periodo voy cobrando las primas y los dividendos de las acciones que me han asignado.

Para mí hay dos temas muy importantes que hay que tener en cuenta, al menos para mi operativa específica.

El primero y más importante es que hay que tener un capital importante; si empiezas con cuatro duros, la mayoría de las acciones quedarán fuera por precio o no podrás ejecutar demasiadas operaciones al mes, operar cubierto es clave como he comentado antes.

Y el segundo y no menor, solo opero con acciones que me gustaría tener para el largo plazo; de esta manera limito el gran problema que tiene la operativa desde mi punto de vista, y no es otro que te asignen unas acciones muy fuera de precio y tenga que pasar tiempo hasta que puedas volver a vender la Call en un periodo y a un precio razonables.

Pronto hará dos años y medio que empecé y no puedo estar más contento, se generan unas primas muy regulares cada mes y no se pasan angustias de ningún tipo al plantearlo todo a largo plazo.

Saludos y que paséis muy buen día

9 Me gusta

Hola buenas,

Muchas gracias por describir tu operativa. Es totalmente diferente a la que yo he planteado y estoy empezando a poner en práctica. Pero el objetivo es el mismo, generar unas rentas regulares mediante primas.

Es lo bonito de las opciones, tienen una versatilidad increible.

Tengo curiosidad sobre la elección del strike de la put vendida en tu operativa. Como lo planteas? Por un precio con el que te sientes cómodo? Por un delta? Por el interés abierto de opciones?

Gracias y un saludo

2 Me gusta

Buenos días de nuevo, un placer comentar por aquí faltaría más, a mi de este mundo lo que más me interesa es la gente que hace las cosas diferentes a como yo me las planteo, esto si que enriquece, y de que manera!!!

Contestando a tu pregunta, pues miro básicamente tres cosas, el precio en relación a su máx/mín de 52 semanas y la media móvil de 200 sesiones (SMA 200), la rentabilidad de la prima en varios periodos de tiempo, ideal antes de acabar la semana pero puedo operar hasta un mes vista y finalmente tener en cuenta si es necesario, la presentación de resultados y fecha ex/dividend.

Estos tres aspectos me ayudan a escoger acción, precio y periodo.

4 Me gusta

Genial! Tiene todo el sentido del mundo partiendo de la base que estás operando con subyacentes que conoces y que quieres tener a largo plazo. Que supongo que los tienes estudiados, que encajan con tu estrategia etc etc.

Por tanto no te metes en follones de mirar si el valor de la delta es cual o si la theta es muy baja. Eso te da absolutamente igual, conoces el activo y quieres comprarlo con descuento. Lo usas como una orden limite, pero cobrando por ello mientras esperas. :wink:

3 Me gusta

Muchas gracias por compartir tus ideas y tu experiencia!!
Es importante ver desde un punto de vista de inversor el tema de las opciones, como bien dices un día te va a saltar y vas a tener que comprar y los lotes para que el retorno sea interesante no son pequeños…
Analizar técnicamente con una buena media, la 200 funciona perfectamente en diario, la 325 también es muy hutil, es importante para saber dónde estás posicionado versus el precio, y si, es muy importante tener claro que ese título lo querías comprar por ejemplo a 45 vendiendo una put strike 45 teniendo el efectivo… entiendo que esa sería una de tus estrategias?
Saludos!!

1 me gusta

Exacto, es un viaje de ida y vuelta, determino precio y voy vendiendo puts hasta que se acaba ejecutando y luego vendo calls siempre con el strike igual o por encima del precio de adquisición hasta que se venden.

Empecé con una operación a la semana por tema d ecapital y ahora ya tengo más margen para ir haciendo más operaciones.

Hoy por ejemplo a parte de cierta liquidez para ver si hay alguna put interesante, tengo PFE y Kroger a precio perfecto para vender una call para este viernes mismo. Por otro lado llevo unas General mills a 50$ de precio de adquisición, estas ya llevan tiempo sin que las pueda poner a trabajar en el mercado pero no me molestan en absoluto y voy cobrando dividendo.

De momento no mezclo las acciones, tengo la cartera a largo plazo que no se toca y sigo haciendo DCA regularmente y aparte tengo las acciones asignadas mediante opciones que las gestiono a parte.

Puede que ya me esté pasando con mis rollos, disculpa si estoy acaparando tu hilo @benbutton

3 Me gusta

Buenas,

Para nada estas acaparando el hilo @Bruxots , me encanta leer sobre opciones y ver que hacen otros compañeros. Estoy en modo esponja ahora mismo.

Hoy os quería comentar uno de los inconvenientes de mi estrategia de spreads. Y es la defensa de los mismos.

Para defender un spread hay varias opciones:

  1. Rolar. Es muy complicado rolar un spread consiguiendo un crédito sin aumentar el riesgo de la operación. O te acercas al dinero o abres el spread. Se podría mirar y podría darse el caso que sea factible porque los niveles de volatilidad hayan bajado, pero es dificil.

  2. Convertir en un Iron Condor o en un Iron Butterfly. Esto es abrir otro spread totalmente contrario al que tenías abierto. En el caso de un IC dejariamos un recorrido entre la pata corta de la put y de la call. Y en el caso de un Iron Butterfly colocamos los strikes de las patas cortas en el mismo sitio. Con esto conseguimos crédito adicional y reducimos riesgo.

  3. Rolar + convertir en un IC. Esto es llevar nuestra operación a otro vencimiento mas lejano y cambiar los strikes (bajar el delta actual) y abrir otro spread contrario para que el total salga a crédito.

  4. NO HACER NADA. Esta opción es casi que la que más me gusta. Cuando abres un spread defines el riesgo máximo de inicio. Teniendo esto controlado deberías estar tranquilo cuando se mueva en tu contra, o se meta ITM. Lo que si que hay que tener cuidado es cuando se acerque a la ultima semana si está ITM, ya que el valor extrínseco se va reduciendo y te pueden asignar. Aunque tampoco sería una catástrofe, al día siguiente las vendes y ya está, pero eso sí no hay que esperar al vencimiento.

También os quiero hablar sobre 3 operaciones que tengo ahora mismo abiertas y que las 3 están en mi contra, y se dan 3 circunstancias distintas.

$AAOI SEPT18 110/105. Es un subyacente muy volátil. Abrí posición el viernes pasado cuando estaba cotizando a 124 mas o menos. La operación era buena, delta 28, prima 173$, rendimiento 53%. Después del cierre de mercado anunciaron una dilución de acciones por valor de 600M€. Ayer cerró en 107. Cosas que pasan. Me quedo con esta enseñanza. Nunca abras el tercer viernes de cada mes que es la expiración de las opciones mensuales. Puede que aprovechen las empresas a hacer este tipo de anuncios para fastidiar a los menos posibles…

$CSCO SEPT18 110/105. El 12 de agosto presentó resultados y se dió un batacazo. Analicé los resultados y me parecieron bastante buenos, así que decidí abrir a un delta un poco mas alto de lo que marca mi estrategia. Un delta 38 para un crédito de 160 (rendimiento 47%). A día de hoy está en la cuerda floja todavía cotizando sobre 110. La operación es mala, tiene una esperanza matemática negativa. Ese día todavía no había llegado a ese punto de análisis de mis operaciones. Nadie nace aprendido, se hace camino al andar… jajaja

$DELL SEPT18 420/410. El 13 de agosto abrí esta operación, el subyacente estaba en 494. Esta es la peor de todas con diferencia. Abrí con un delta 20, prima 267, pero el spread es muy grande para mi cartera actual!! Tiene un rendimiento de un 36% y una EMP de 67$ vale, pero abrí mal, y encima por técnico estaba en máximos, cagada tras cagada. Ahora mismo cotiza en 433, no ha parado de bajar desde que la abrí. Las razones de abrirlo fueron básicamente xq creía que iba a continuar con la tendencia alcista que llevaba y abrí después de cerrar uno con éxito. Tengo que controlar esos impulsos, y para eso me he puesto las reglas.

Son bienvenidos todos los comentarios. El día 1 os escribiré con los resultados del mes. Seguimos aprendiendo!

3 Me gusta

Me encuentro en una situación similar con visa para el vencimiento de este viernes. Estoy pensando en hacer un inverse iron butterfly para limitar pérdidas y que no me rompa la buena racha del mes por si quieres trastear un poco con esa “defensa”

Suerte con la gestión!

2 Me gusta

Buenas noches,

Me gusta mucho el tema de las opciones financieras dada mi circunstancia y mi país de origen que es República Dominicana. Cómo Republica Dominicana y Estados Unidos no tienen acuerdo de double retencion me cobrarán siempre el 30% del impuesto a los dividendos. Al final me cansé de eso y solo vendo opciones puts y calls. Tratando de hacer crecer la cuenta consistentemente. Solo hago el ciclo de la rueda en activos que me gustan y que he operado a lo largo de los años. Pfizer, Nu, Lyft, AAl, NClH, Ford, etc. Vendo tanto puts semanales como a 30-45dte cerrando siempre a un 50% las mensuales y entre un 70-80%las semanales. Este mes lo tengo proyectado terminar con una ganancia de 400 USD puede ser más porque aún tengo operaciones abiertas. Es un proyecto a largo plazo que lo tengo pensando para hacer crecer la cuenta, hacer aportaciónes y poder generar cada vez más premium vendiendo puts. Mi cuenta es de 10k y hasta el momento en lo que va de año he ganado 1900 USD. Espero que pueda aportar y ser útil en este foro.

6 Me gusta

Bienvenido @bnuneznova ,

He leído tb sobre esta estrategia que comentas (The Wheel). Unos post mas arriba otro compañero @Bruxots también ha hablado sobre ella.

En un futuro, una vez tenga testeada la estrategia que he desarrollado mas arriba, tb me plantearé traerme acciones que tengo en otro broker a IBKR para hacerle la famosa rueda, aunque probablemente le haría algún ajuste para no perderme toda la subida si se diese el caso. Sobre todo en farmacéuticas. De un día para otro te descubren una vacuna contra el cáncer y si te pilla con una call vendida te pierdes toda la subida… tipo $MDRN. Aunque bueno no sería tan grave ya que es dinero que dejas de ganar, no dinero que pierdes.

En fin que me voy por los cerros de Úbeda. Un saludo, y un placer leerte por aquí.

1 me gusta

Si, también he tenido esa duda de ponerle un tope a las ganancias con el call vendido. Imagínate que me asignaron Pfizer strike 26. Recuerdo que me dieron 33 usd por el call strike 26 que había vendido a una semana, luego hice un roll por otra semana donde me dieron 16 usd en total 49 usd, pero Pfizer ahora está en 28.31 y la he llegado a ver más alta. Para mitigar eso precisamente he estado viendo videos sobre el covered strangle. Más adelante voy a implementarlo cuando me asignen alguna empresa.

Hola,

Los ajustes que estaba pensando no iban por ahí, yo tampoco me quiero complicar mucho la vida con estrategias más avanzadas.

Estaba pensando, si se tiene el dinero claro, vender dos puts y si te asignan empezar a hacer la rueda con uno de esos paquetes de acciones. Así el otro si que puede seguir subiendo.

Saludos!

Hola,

Hoy estoy emocionado, estoy descubriendo un mundo que empecé a conocer escasamente hace un mes.

El libro que me estoy leyendo me está abriendo la mente. ‘La guía completa de la Venta de opciones’ de James Cordier y Michael Gross.

Estoy aprendiendo muchísimo. Por ahora solo he utilizado Bull Put Spread, el spread mas sencillo que creo que existe. El mes que viene lo voy a combinar con Bear Call Spread, es otro spread igual de sencillo pero obtiene beneficios si el subyacente baja, justo lo contrario. Y si veo ocasión quizás empiece con Iron Condors tb, que es una mezcla de las dos, y vale para posiciones que no se muevan mucho de precio.

Pero lo que realmente me tiene emocionado son los spreads diagonales y los ratio put spreads/ratio call spreads. Esto vendrá en siguientes capítulos, necesito digerir la información que me está llegando.

Seguimos!

6 Me gusta

Antes de ponerte a hacer cosas intenta entender bien lo que estas haciendo. Que pasa si te asignan, que pasaría si el precio va justo en sentido contrario, si queda entre las dos posiciones que tienes compras o si se pasa de la última. También mira como varíarían las ganancias/perdidas en función de un cambio de un dolar en el subyacente. Como vas a salir si vienen mal dadas o como vas a defender la posición. Mucha suerte, es un mundo apasionante el de las opciones

4 Me gusta

Hay veces que los atajos te hacen mas largo el camino. Un error y vas hacia atrás 2 años. Hazlo fácil

3 Me gusta

Si, esas cosas las tengo claras @RazaDeNoche

No voy a dar posibilidad de asignación porque nunca voy a dejar una opción al vencimiento.

La asignación temprana en opciones USA se hace o cuando estás profundamente ITM o queda poco tiempo.

Si estoy muy ITM tengo la cobertura de la compra, asumiría la perdida maxima.

Si dejara alguna más tiempo y me asignarán porque quede entre las dos patas del spread, vendería al día siguiente en cuanto abran el mercado, en el caso q no quiera el subyacente.

Estoy observando la variación entre un mes y otro del mismo strike, y a igualdad del resto de condiciones las primas reducen su valor un 30-40 %. Por tanto si eres hábil en elegir, es un buen negocio.

Es un mundo apasionante si :sign_of_the_horns::hugs:

Muy cierto lo que dice @rauloffshore un par de fallos o tres y te sale el mes en negativo. Aunque esto depende bastante de las primas que cobres y el riesgo que se asume.

Muchas gracias por los consejos :wink:

1 me gusta

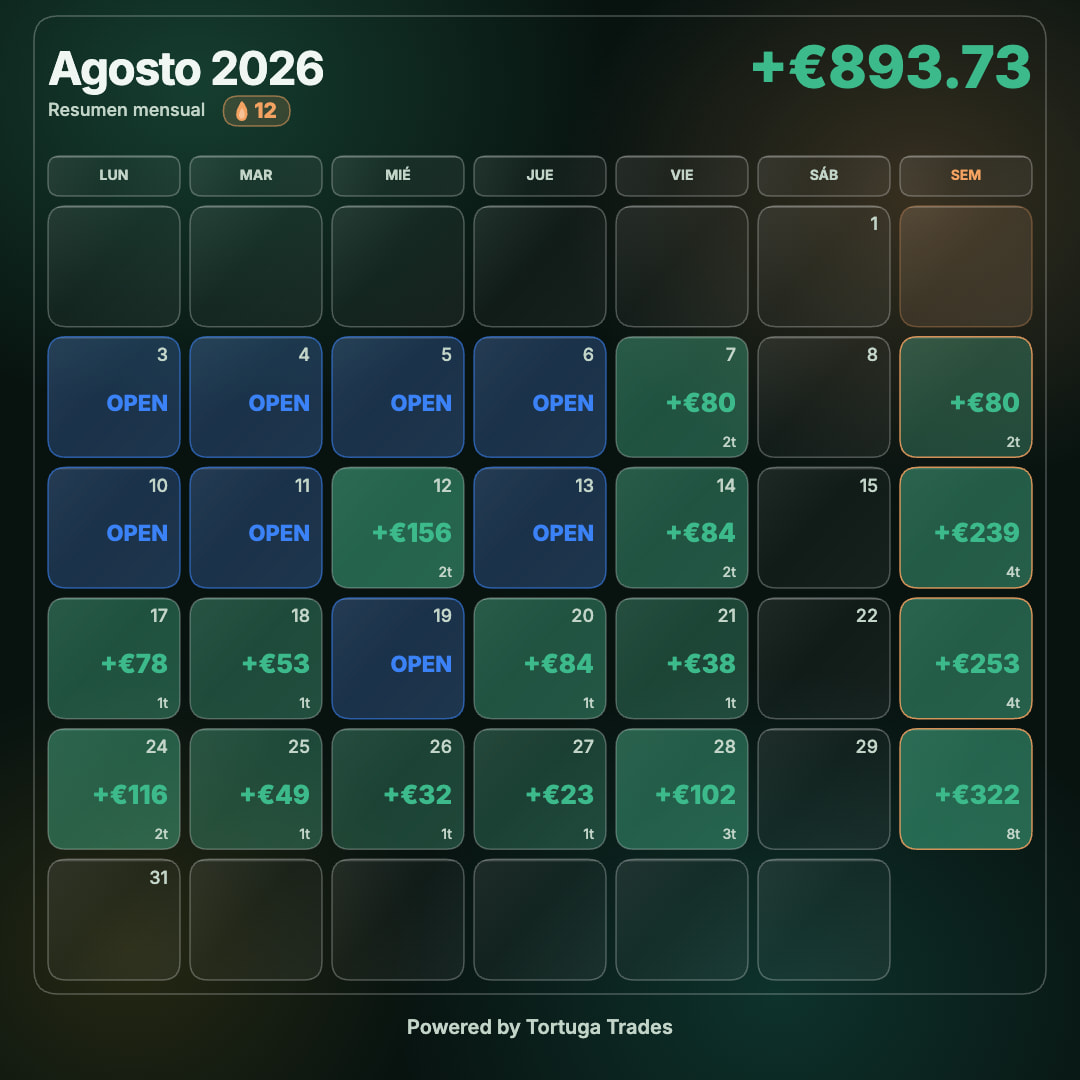
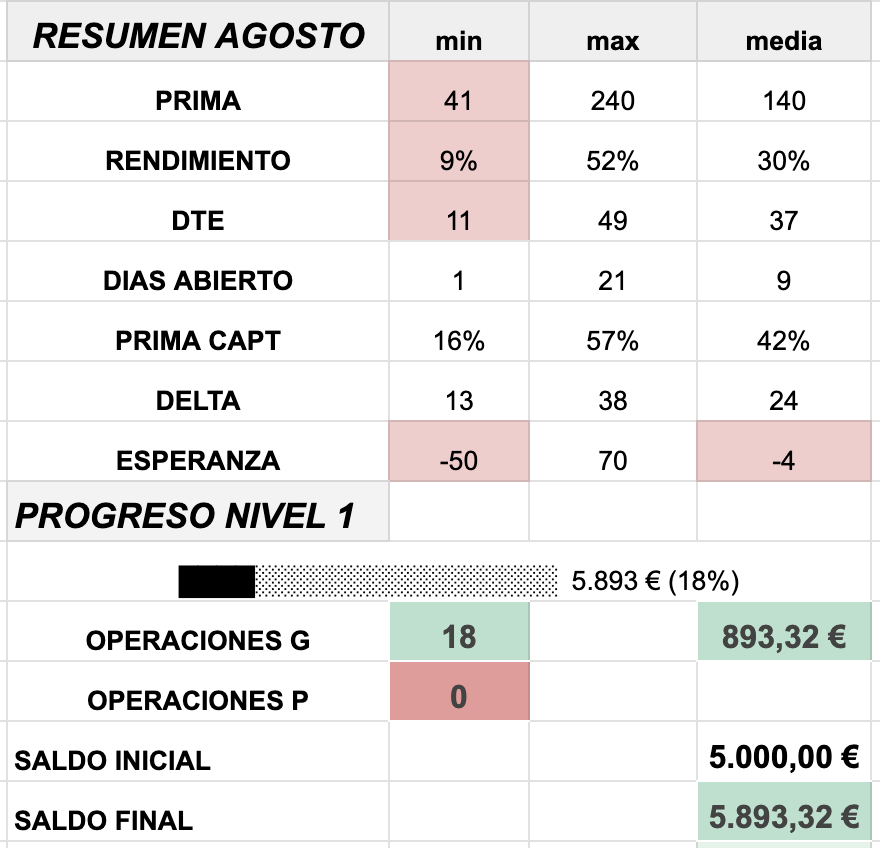
Hola , puesto que ya no voy a cerrar mas operaciones en agosto, os quería mostrar los resultados obtenidos. Pueden parecer muy buenos, pero yo veo algunas sombras que debo ir puliendo poco a poco.

Actualmente, antes de abrir cualquier operación, compruebo que la esperanza matemática de la estrategia sea positiva. Si no se cumple esta condición, descarto directamente la entrada. Aún así este mes con bastantes operaciones no rentables desde el punto de vista matemático, no ha fallado ninguna. Suerte

También me estoy observando cierta agresividad en la selección de los deltas. A partir de ahora voy a registrar y analizar el rendimiento de las operaciones en función del delta utilizado. Evidentemente, necesitaré una muestra suficientemente amplia de operaciones para que estos datos tengan significación y poder extraer conclusiones fiables.

Otro dato que considero interesante es el tiempo medio en mercado. Actualmente, la duración media es de aproximadamente 9 días por contrato, un dato que, a priori, considero bastante favorable teniendo en cuenta el tipo de estrategia que estoy utilizando.

En cuanto a la gestión del riesgo, actualmente controlo el position sizing en cada nueva entrada. He desarrollado una fórmula en Excel que recalcula dinámicamente el tamaño máximo de la posición a medida que incorporo nuevas operaciones, en función de los parámetros de riesgo que tengo establecidos.

En este Nivel 1, estoy trabajando con un cushion del 30% y un tamaño máximo por posición del 6%. El siguiente nivel será un cushion del 40% y un tamaño máximo del 5%. La idea es ir incrementando progresivamente el margen de seguridad mientras reduzco el peso máximo permitido por operación.

En definitiva, estos son los principales cambios que estoy implementando actualmente en la estrategia. A partir de aquí, creo que lo más importante será seguir acumulando operaciones y datos para poder evaluar objetivamente qué parámetros están funcionando mejor.

Cualquier comentario, crítica o sugerencia será bienvenida.

Saludos.

10 Me gusta