Yo también sigo ampliando aunque con contención…No quiero que sea de las principales posiciones de mi cartera
2 Me gusta
yo la pillé con 7,2% de yield, y ahí la dejo siendo un 3% de mi cartera. Los reit los voy a dejar tranquilos por una posible subida de tipos futura
3 Me gusta
Se habla mucho del posible problema de VICI ante el probable incremento de tipos pero no sé si se habla con mucho conocimiento ya que su deuda neta/ebitda está en los 4,9x ( menor de lo habitual en los reit en general y también menor que los habituales en el propio VICI ).
Además, el 99 % de su deuda está a tipo fijo y su tipo promedio ponderado no llega al 4,5 % y tiene un vencimiento ponderado < 6,5 años.
Es muy cierto que su negocio es demasiado dependiente del juego en La Vegas, una actividad en peligro en caso de recesión económica ya que para ir allí hay que gastar mucha pasta en viajes y hoteles de lujo.Tanto es así que solo 2 clientes ( Caesars y MGM ) en conjunto le suponen el 71 % del negocio.
Aunque también debemos tener en cuenta que el otro 29 % está bastante diversificado entre The Venetian Resort ( también en Las Vegas), Century Casinos, PENN Entertainment y Bally’s Corporation ( todos ellos son operadores de juego regionales repartidas por todo Estados Unidos y que por lo tanto no se ven tan afectados en caso de recesión ).
Ahora bien, la directiva de VICI es plenamente consciente de la concentración de su negocio en el juego (preferentemente en Las Vegas ) y ya está ejecutando su plan de diversificación en actividades y experiencias aparte del juego, siendo las primeras Bowlero (boleras), Chelsea Piers (complejos deportivos), Great Wolf Resorts y Kalahari Resorts (parques acuáticos cubiertos), Canyon Ranch (bienestar y spas) y Club Med (resorts vacacionales).
Ahora tengo una reunión, luego continuamos si os parece bien
Salu2 y hasta luego.
9 Me gusta
Hola
Ya sé que la deuda parece controlada y que su política es hacia la diversificación. También sé que como esto del petróleo siga así y la inflación y tal y cual ya se verá y el problema de sus inquilinos de Caesar pero no sé qué pensar con tanta duda del mercado
Hay otro objetivo de la directiva que me gusta…conseguir el grado de inversión BBB ( actualmente tiene el BBB- ) para lo cual ha empezado por emitir bonos a 10 y a 30 años en sustitución de los vencimientos más cercanos.
El objetivo anterior dificulta la diversificación pretendida ( quieren que llegue a representar entre el 15 y el 20 % del total de VINCI ) ya que no puede recurrir al crédito para adquirir nuevos negocios a la suficiente velocidad. Con la pasta sobrante que tiene ahora, después de repartir el 90 % del AFFO en dividendos, le costaría casi 20 años el lograr dicha diversificación.
Por lo tanto, es de esperar pequeñas, ó no tan pequeñas, ampliaciones de capital siempre y cuando los tipos oficiales no sigan subiendo y con ello los fondos de inversión no le pidan a VICI mayores diferenciales, motivando así un deterioro de la cotización.
El verdadero “nubarrón” es la situación económica de Caesars, que tiene varios casinos regionales con una recaudación muuy justa para poder pagar a VINCI el alquiler. Aunque legalmente puede exigir la totalidad de los cobros al nuevo propietario, no parece que lo pueda conseguir al 100 %.
Aunque la cotización de VICI está en decadencia desde agosto’25, ha sido en estos últimos 30 días ( justo cuando se aprobó la compra de Caesars ) cuando se ha pronunciado el descenso, con un MACD que se está alejando cada día más de la línea de señal. un RSI agarrado con fuerza a la sobre-venta desde hace ya 15 días y un volumen aproximadamente = al promedio del último año. Desde luego que no parece que haya divergencias que animen a pensar que la cotización haya llegado ya al fondo.
En mi opinión, todavía queda mucha tela que cortar y aunque no voy a vender porque sigo confiando en VICI, tampoco voy a comprar más.
Salu2
12 Me gusta
Amplío HSY a 158$. Entre MCD, PEP y ésta, últimamente mi cartera se está volviendo poco healthy. Confío en que sólo respecto a los sectores de actividad y no a los dividendos, que los quiero sanos y crecientes 
9 Me gusta
Después de varios meses inactivo, hoy he salido a pescar: Inicio posición en MKC y amplio AMT, y ABT.
Un saludo.
7 Me gusta
¿Nadie está comprando LOW?
Ayer entre en Mcdonalds. Dude con Vici… La espero para el Q1 del 27.
4 Me gusta
yo me lo he pensado pero aun no he pulsado el botón, está interesante
En el radar Lowe´s y HD
3 Me gusta
1 me gusta
Yo con gusto empezaba posición, pero es que la liquidez da para lo que da y hay muchas buenas ofertas en el mercado hoy día: MCD, PEP, VICI, O, BRO, ZTS … Y en España están muy bien también Colonial, Viscofan, Amadeus, Miquel y Costas …
Es como que el mercado está bipolar. Por un lado hay sectores cuyos precios suben como una moto (bancos europeos, tecnológicas internacionales y oil&gas) y otros que parecen grandes oportunidades en el papel (REITs, consumo defensivo, industrial), especialmente los que parecen ‘disrupcionables’ por la IA
5 Me gusta
Estoy de acuerdo en que habrá que tener en cuenta el sector si se desangra lo suficiente. Los “manitas” son muy apañaos y nunca faltará un roto para un descosido.
Salu2
2 Me gusta
Acabo de echar un vistazo a las dos
- HD aunque un 50 % vende a los manitas que hacen sus propias “ñapas” andar por casa y al industrial que hace las reformas, el resto lo dedica a pequeños y medianos constructores por lo que está expuesto a la actual crisis de la construcción
- LOW está mejor orientada a las “ñapas” y a las pequeñas reformas
En definitiva, diría que HD está en el mejor sitio pero en el peor momento.
Salu2
4 Me gusta
Vaya por delante que estoy apunto de concluir en diciembre mi primer año de inversión y soy todo dudas con poco que aportar.
Respecto de LOW ¿No sería esta , de las dos, la más amenazada por Amazon con el tema del bricolaje, ñapas y DIY? , a mí fue lo que me cortó el rollo sin mirarle las fundamentales porque es algo que todavía no sé hacer ni se de dónde sacarlas, pero como digo, para llevarla a largo ¿Podría Amazon fundirsela?
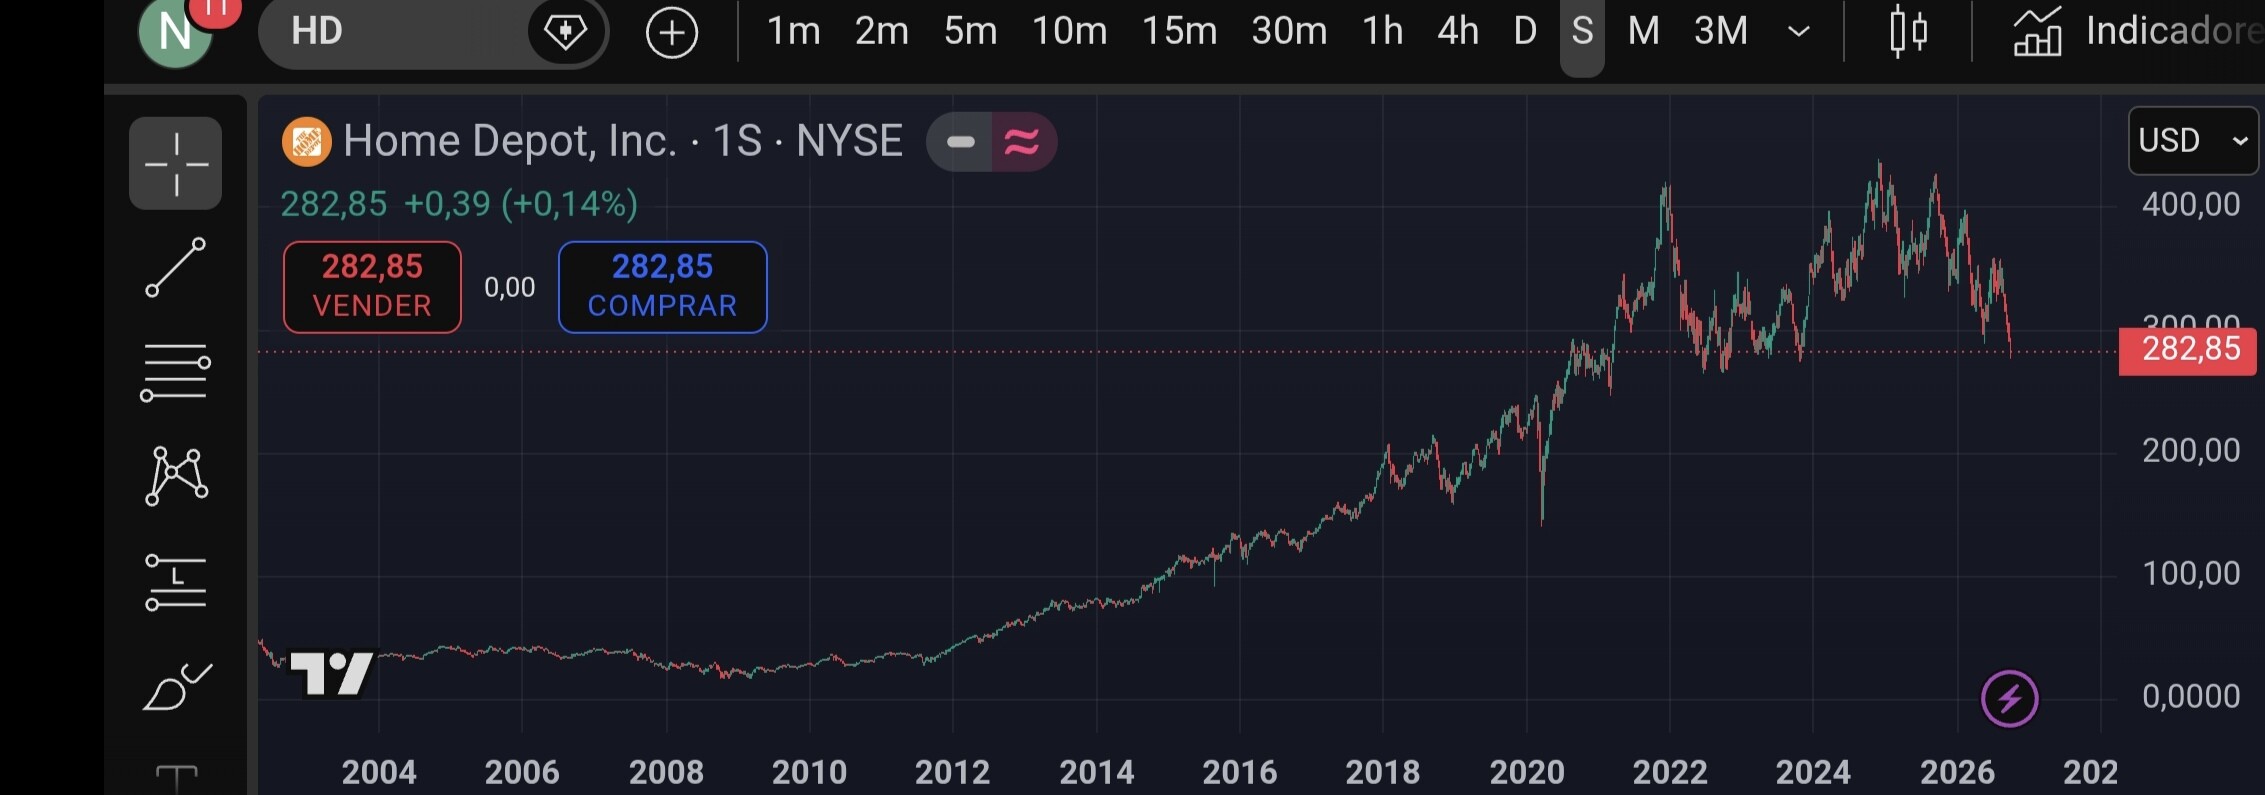
Respecto de Home Depot según la IA (que la gratis , la que uso yo se inventa las cosas que da gusto) al parecer Amazon no se puede meter en ese nicho porque no tiene ese tipo de transporte , el de materiales de construcción pesados y voluminosos, osea que pienso que a largo sobreviviría de sobra manteniendo el quasi monopolio, lo que me da un poco de vértigo es verla como si fuera en lateral desde 2022, si es que es así.
No obstante creo que ambas son buenísimas para dividendos , al parecer, por su incremento del dividendo, de hecho no recuerdo si eran kings o aristócratas, ¿Que opina Josemanuel y que opináis todos?
Un saludo gracias.
2 Me gusta
Amazon SÍ que les quita ventas a ambas empresas en las cosas pequeñas (herramientas, complementos y ferretería ligera ) que se pueden planificar previamente. Pero cuando el “manitas” se pone el fin de semana a hacer su “ñapa”, le surgen imprevistos que no pueden esperar. Además, suele preferir “tocar” y “ver” antes de elegir.
Qué duda cabe de que Amazon está cada vez más presente en multitud de mercados, aunque hay algunos más resilientes que otros.
Salu2
6 Me gusta
A riesgo de un consumo cada vez menor yo poco a poco sigo ampliando Brown Forman. Una de esas empresas con historia detrás que desde hace años me fascinaba (claro está que no todo es esto) y que siempre veía con precios elevados.
la verdad que el sector consumo está dando oportunidades atractivas
4 Me gusta
Pequeña ampliación de McDonald’s y Mondelez
5 Me gusta
Hoy me ha entrado una orden de compra de O a 53,3$. Ya iba cargado, pero una RPD >6% es muy golosa como para tener liquidez.
10 Me gusta