Hola a todos, se presenta Nacho

Cierre de Agosto.

31 de Agosto y con los mercados cerrados es hora de pasar por el confesionario mensual.

Los movimientos de este mes siguen la estrategia que anticipé el mes pasado y así:

  • incrementé en 3,200 acciones mi posición en LilaP
  • Reinvertí mis dividendos de BAT que se reflejo en 58 acciones
  • Compré cerca de 300 acciones de mi ETF JEQP

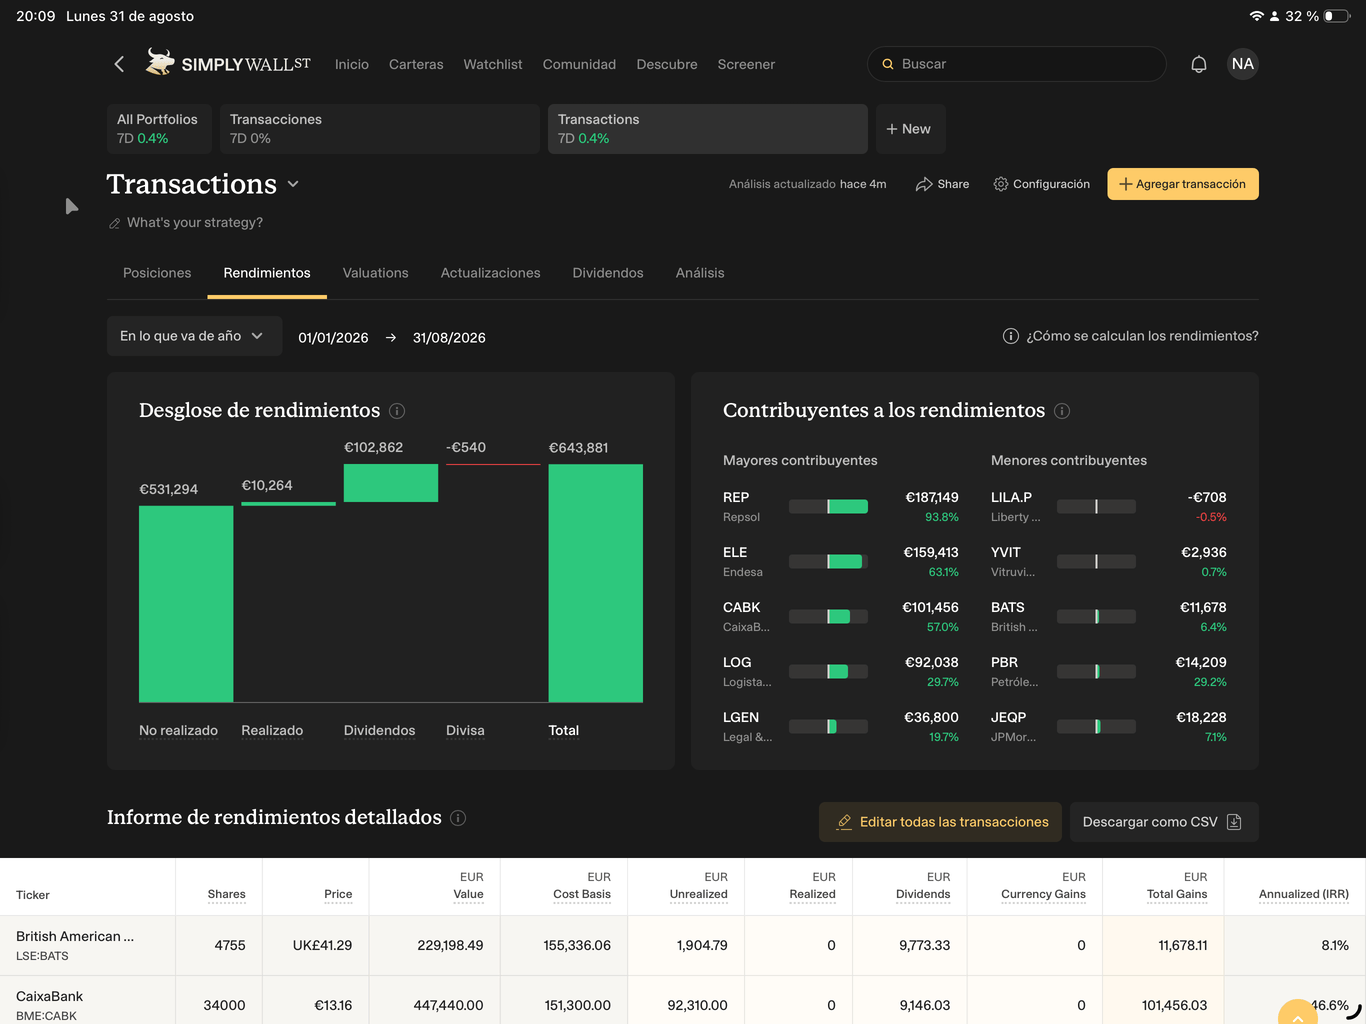
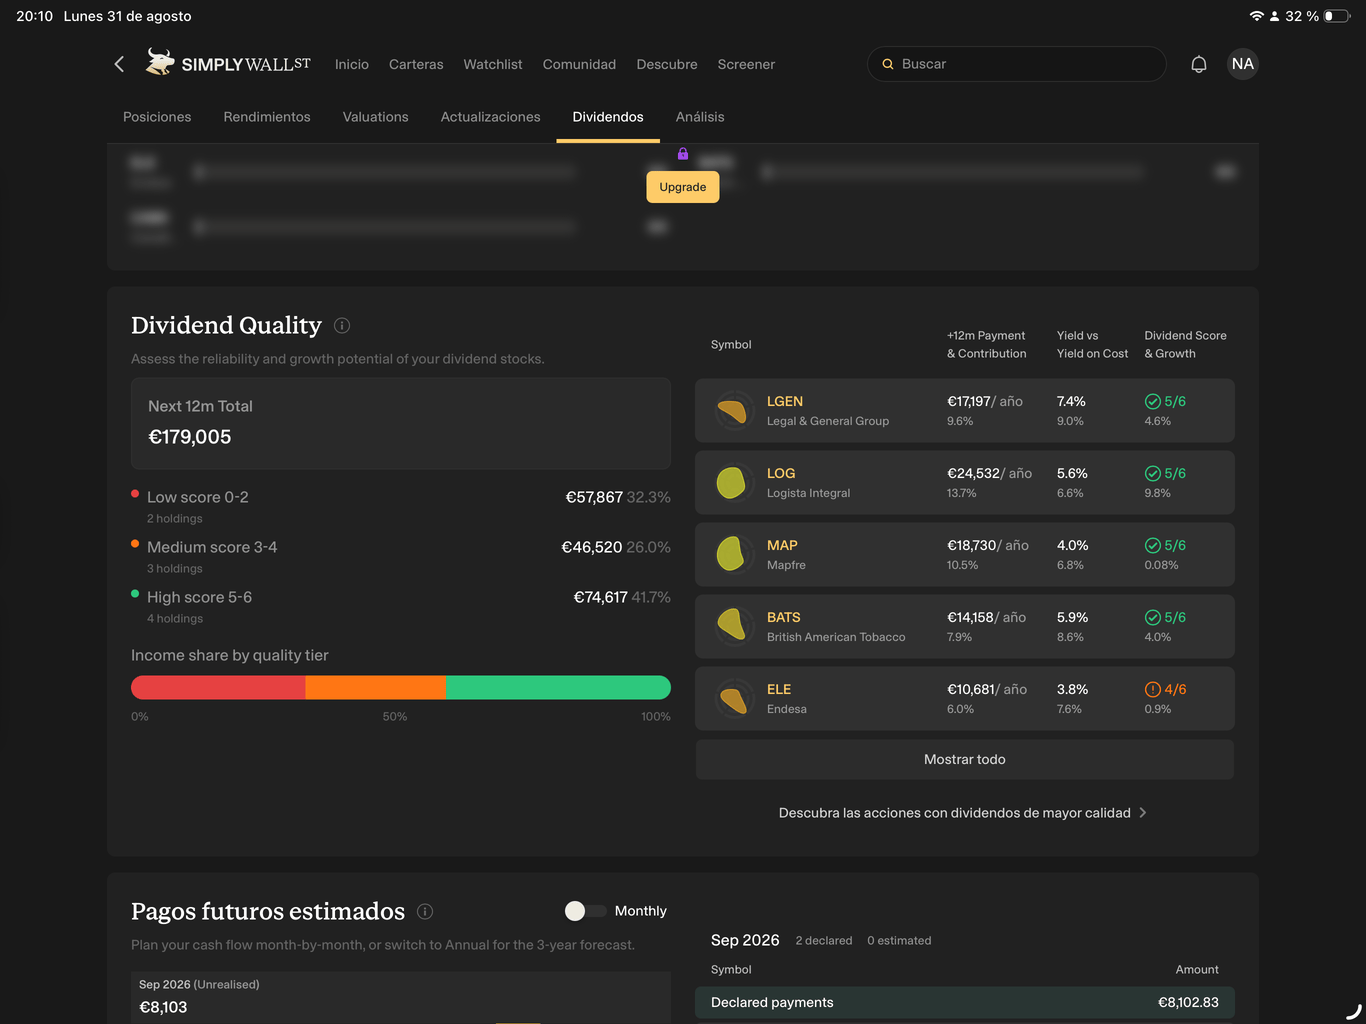
En definitiva un buen pellizco que lleva mi cartera de acciones a superar la cifra de 3,5M y los dividendos brutos por encima de los 180k anuales (para ser exactos unos 187k) con 144k netos lo que me garantiza (si es que se pueden garantizar los dividendos netos) una cantidad aprox de 12k euros mensuales.

Si a esa cantidad le sumo los mas de 850k que tengo en Renta Fija a corto plazo mi patrimonio liquido se acerca a los 4,4M de euros.

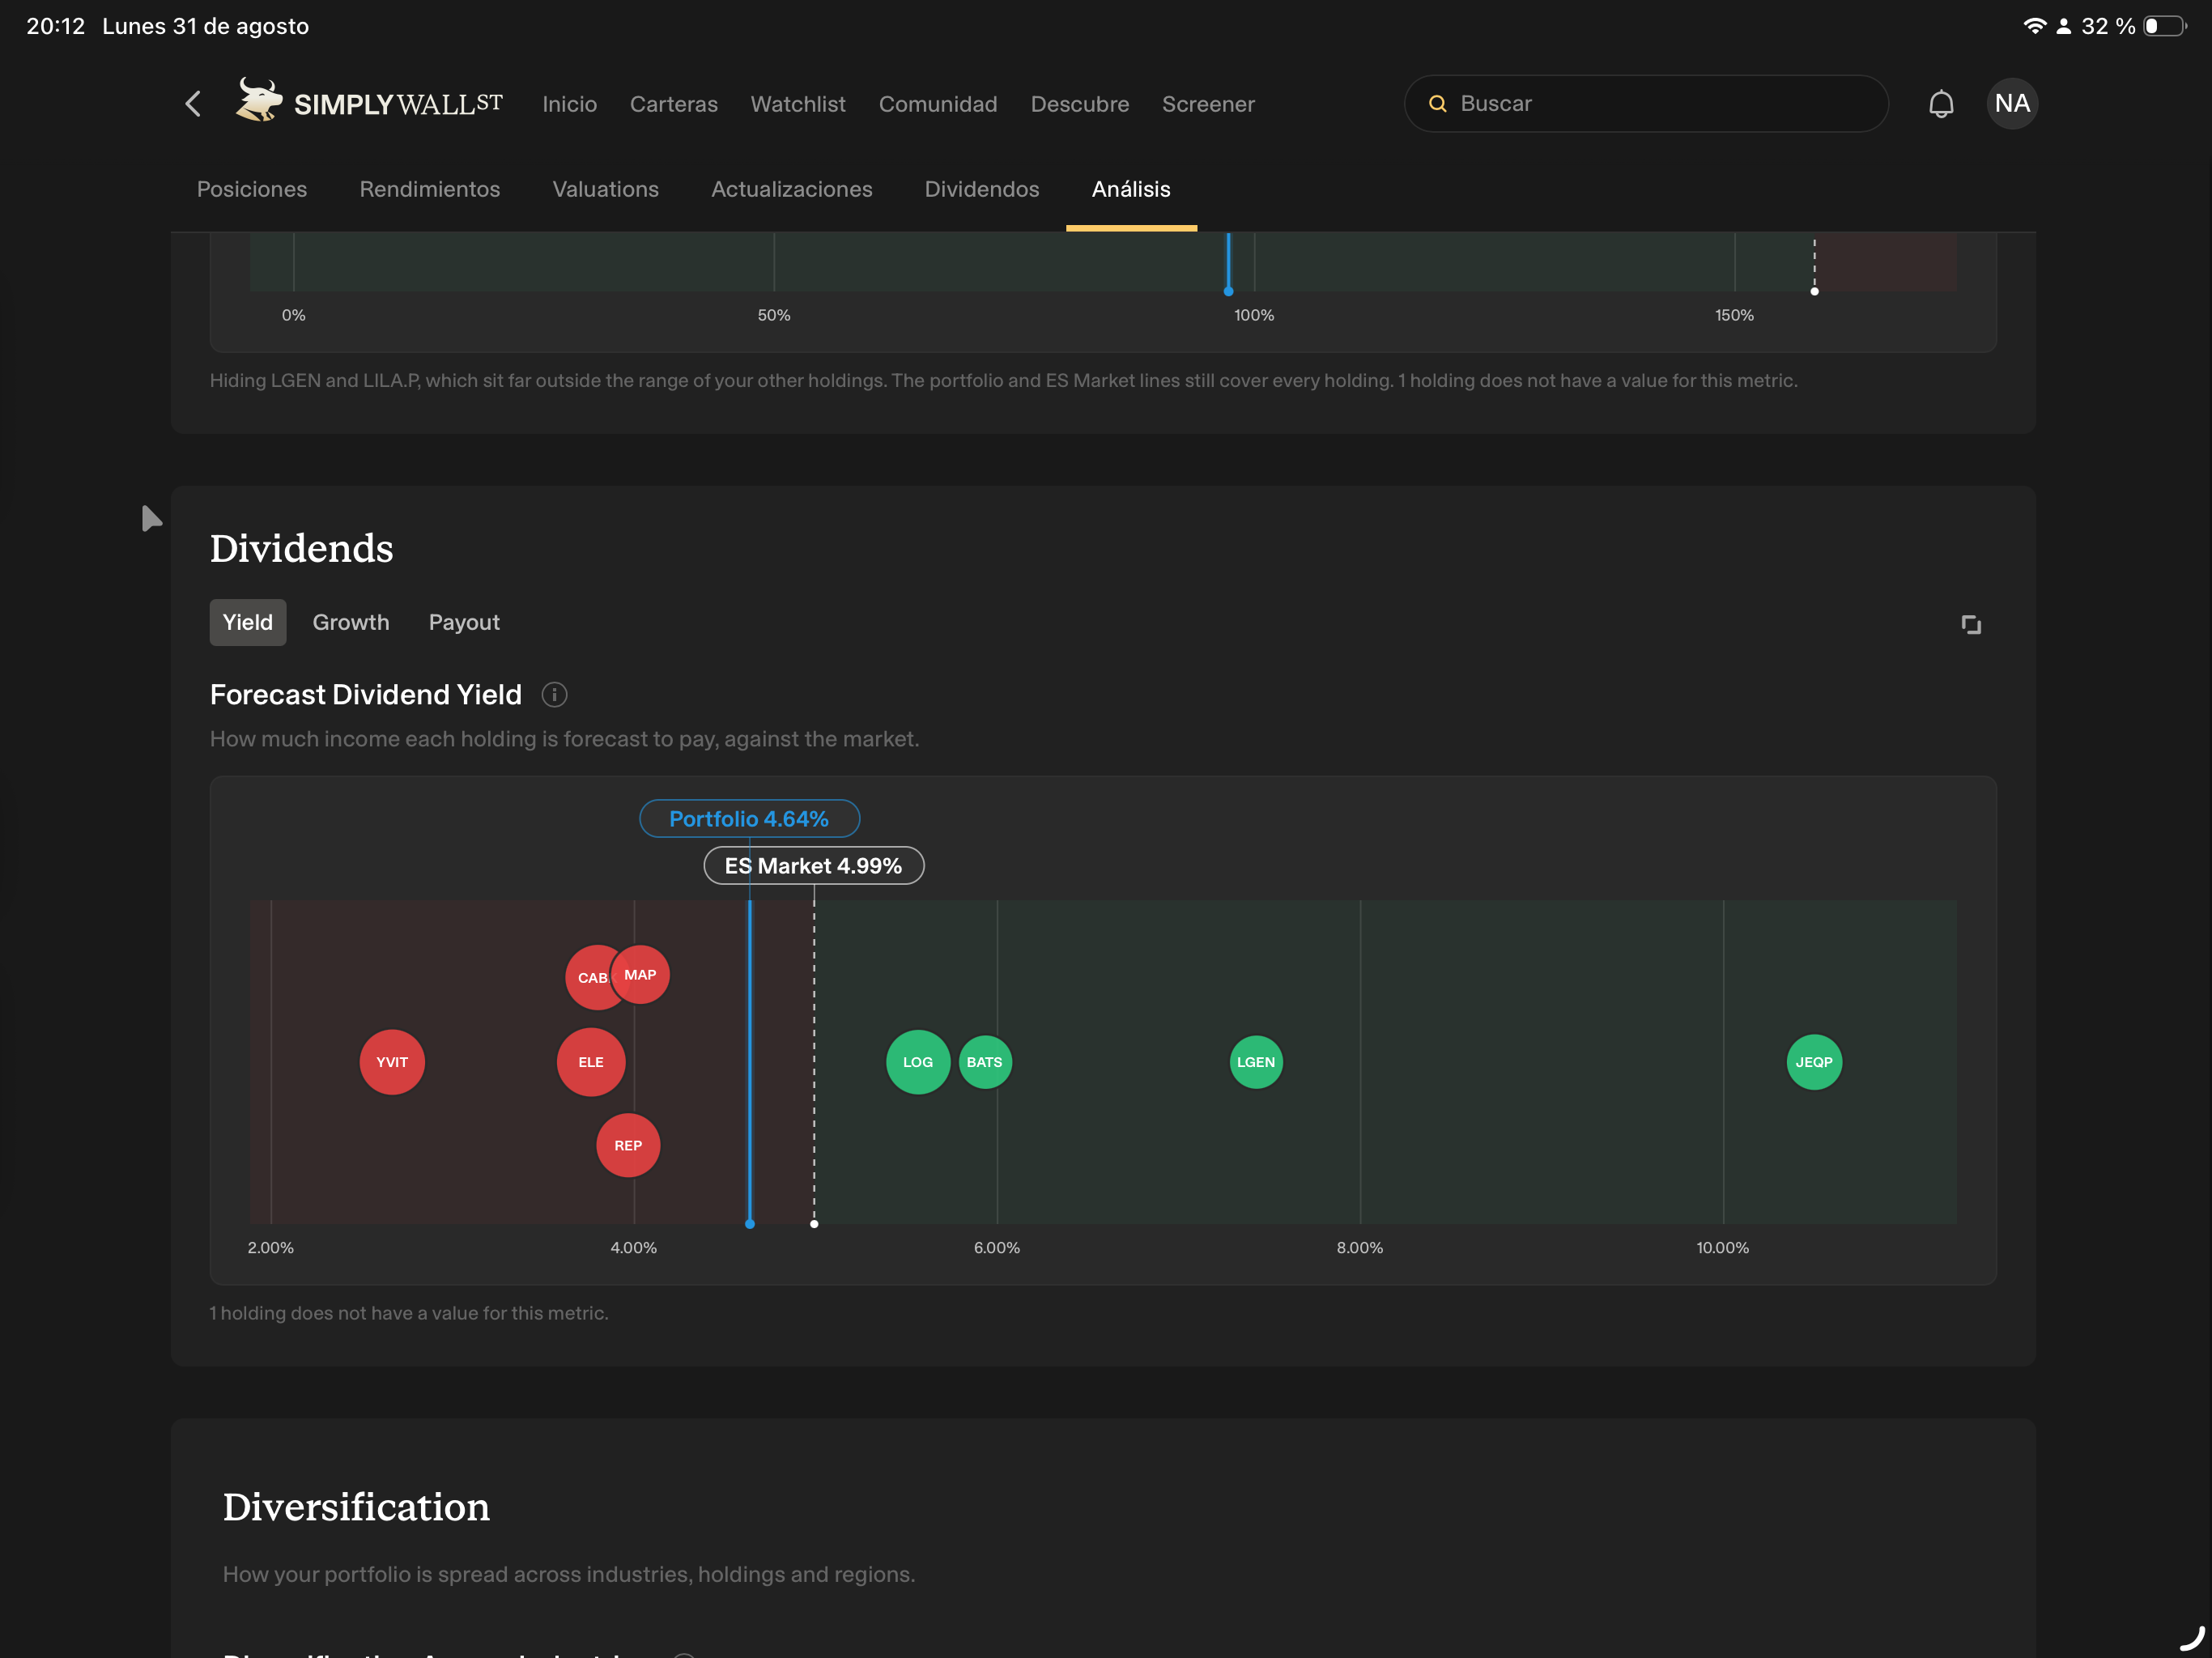
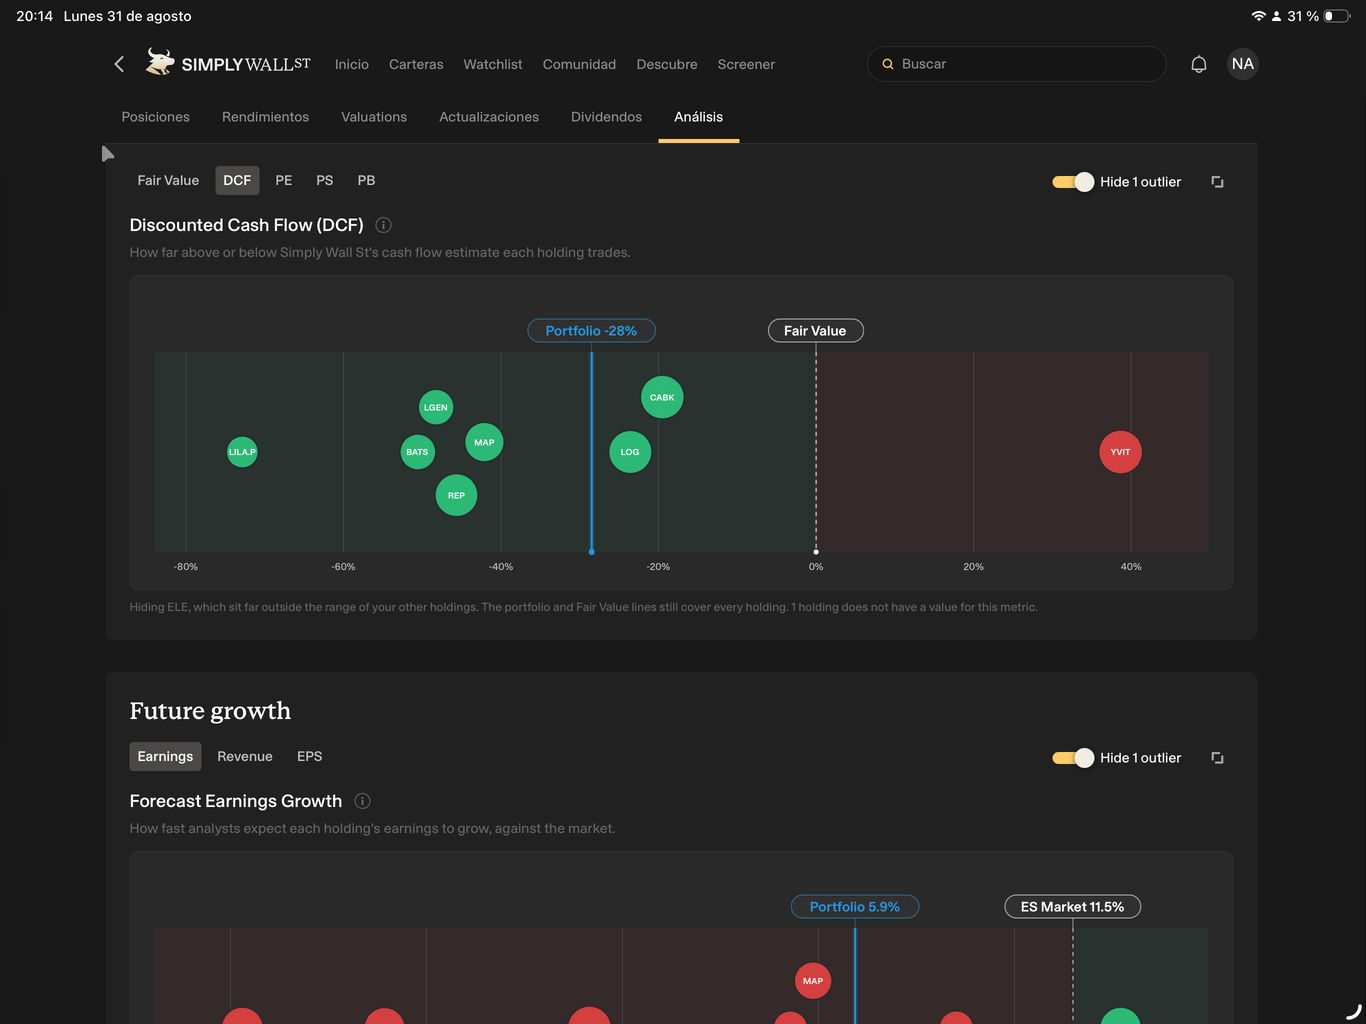
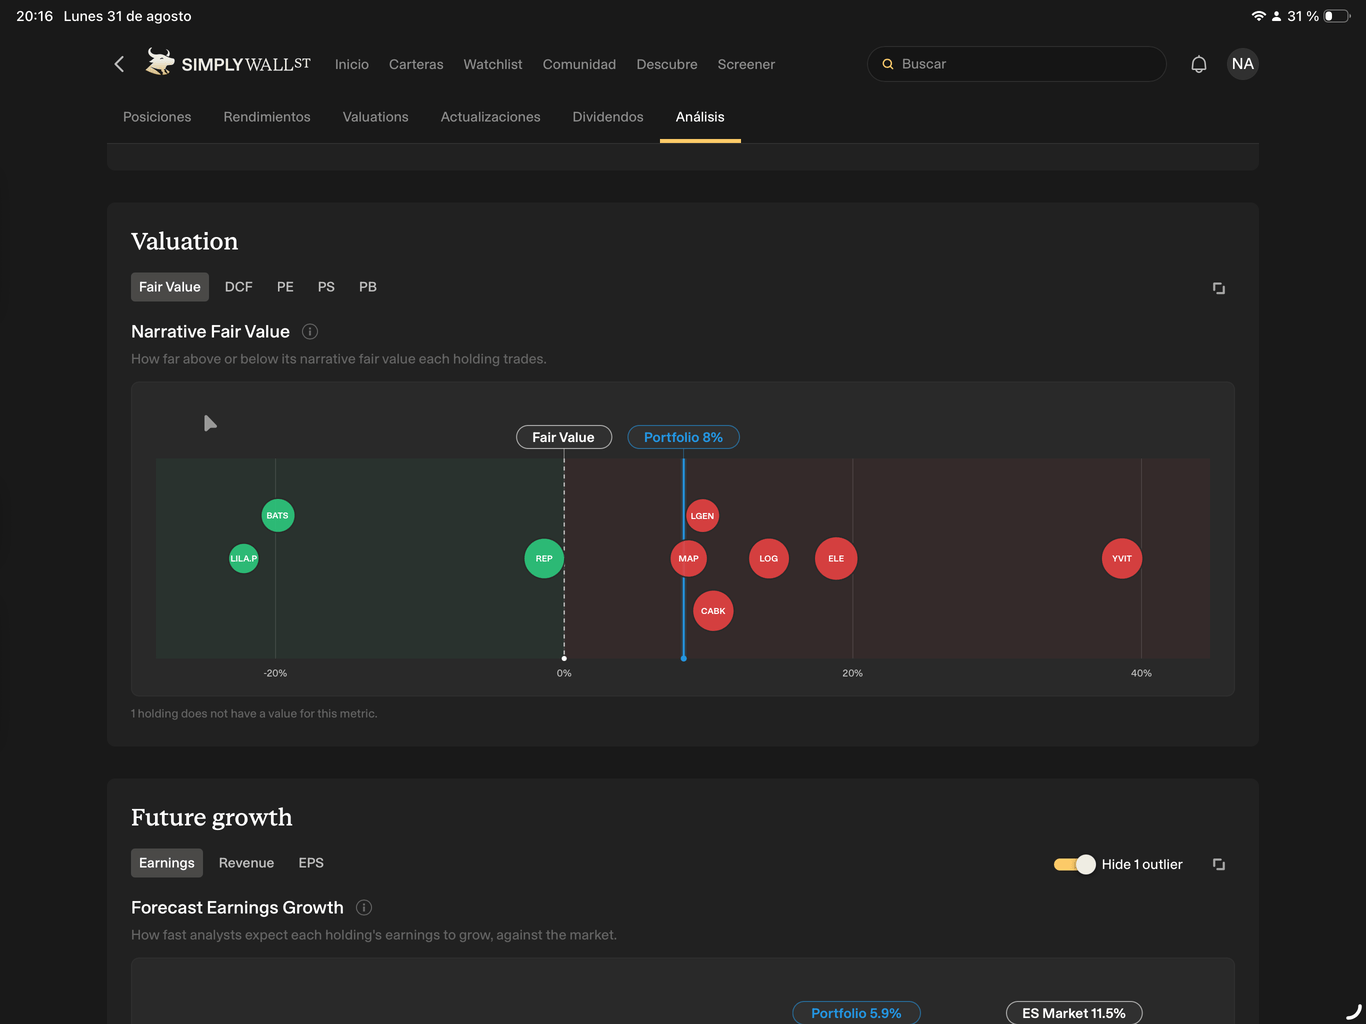
Para el mes de Septiembre solo tengo dos acciones de mi cartera donde invertir, LILAP y BAT que son las dos que creo están infravaloradas actualmente y cuya rentabilidad ademas estan por encima de mi rentabilidad media que actualmente está en el 5,30%.

Mi idea actual es incrementar en unas 5k acciones mi posición en LILAP y en unas 300 mi posición en BAT. Quizá pellizque algo en LGEN y JEQP pero ya solo para redondear en los próximos dos o tres meses.

Cuando haga esto, mi cartera estará cerrada y empezare a invertir en fondos o ETF de acumulación para evitar pasar de los 200k en dividendos y subir un tramo el pago fiscal y dedicarme a hacer el colchón anticrisis con un instrumento diferente a la Renta Fija a Corto plazo.

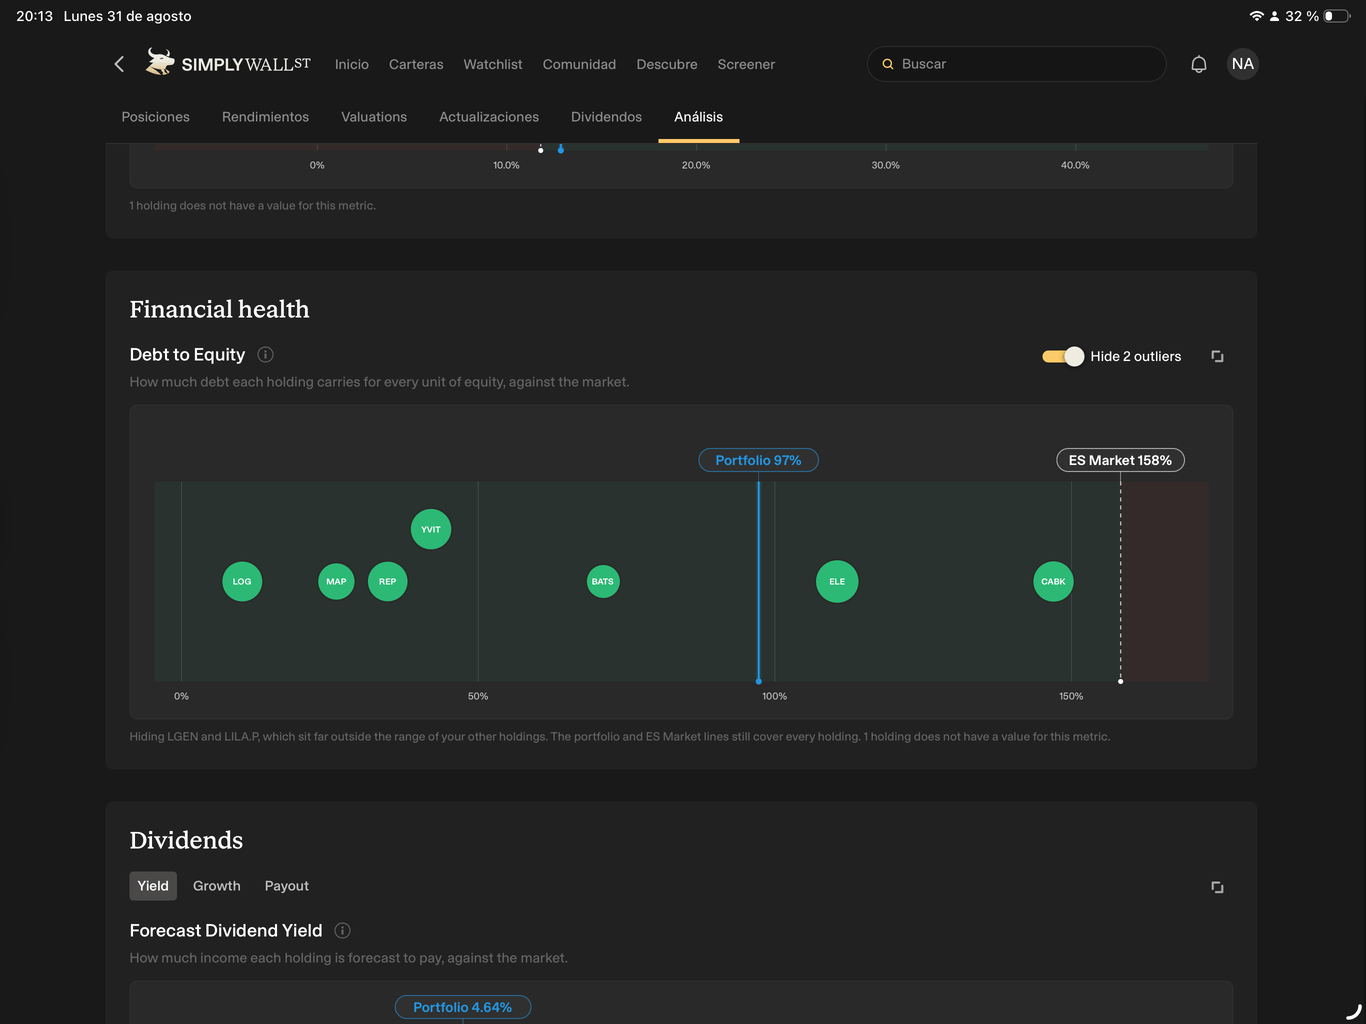
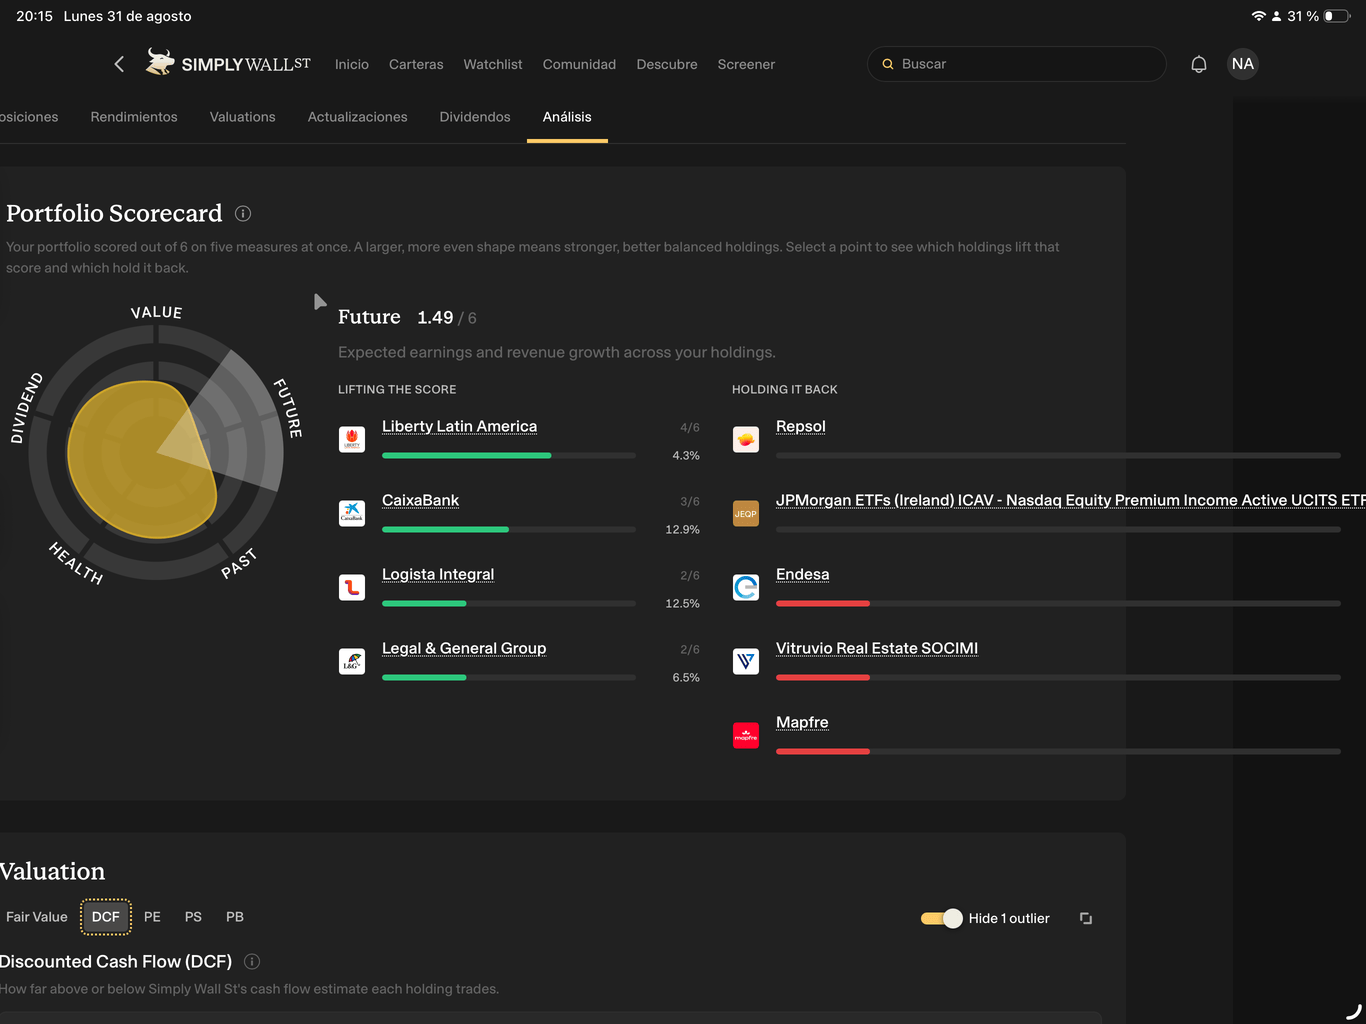
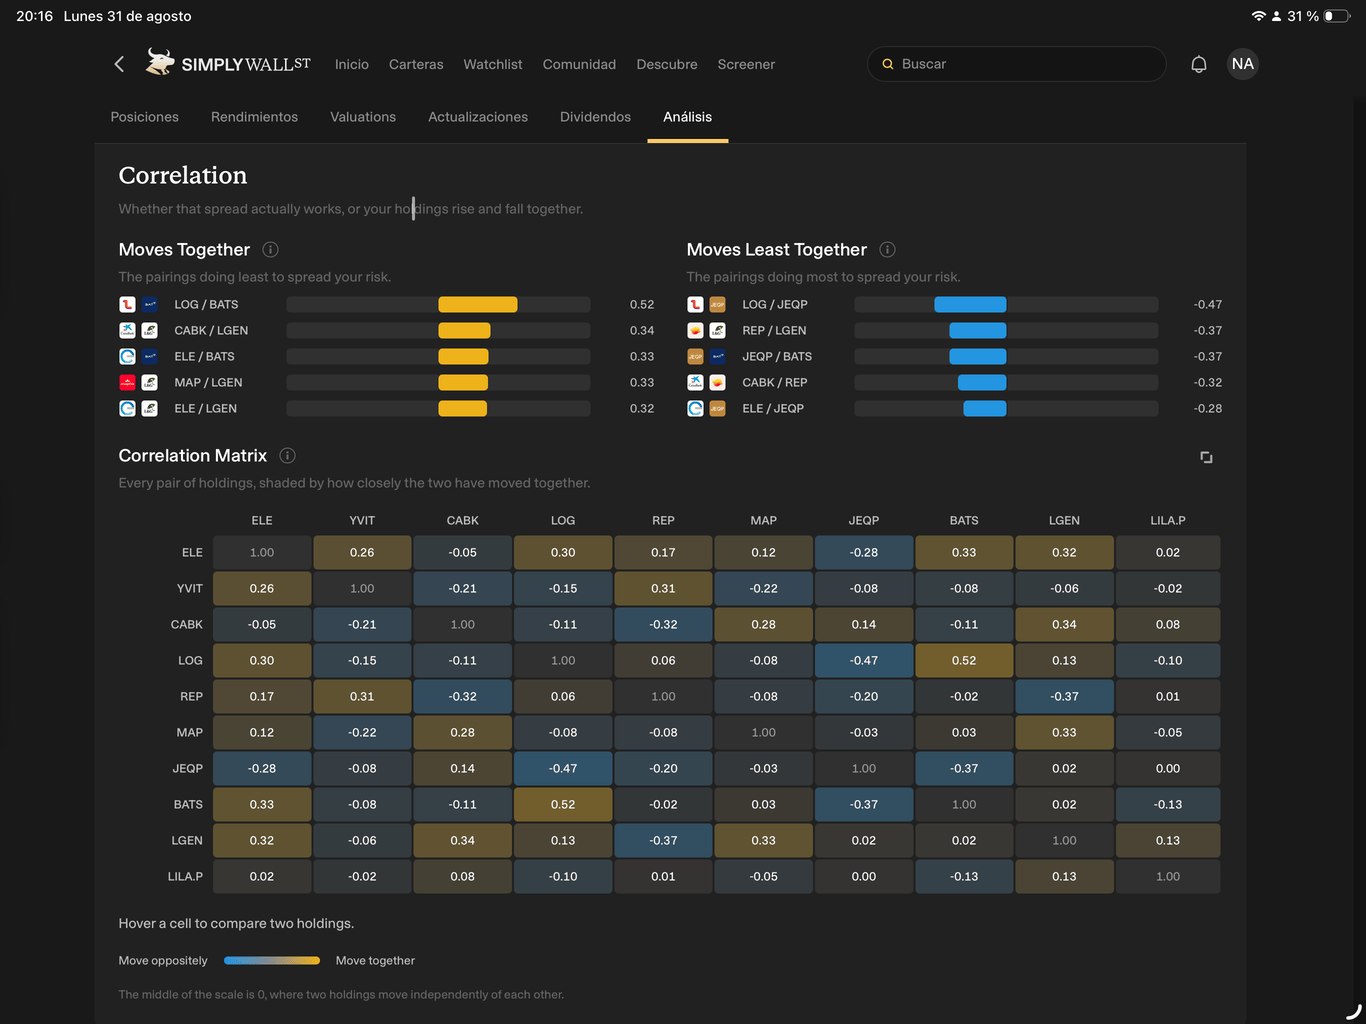
Hecho el resumen paso a colgar los gráficos habituales de cada mes y algunos nuevos bastante interesantes que la herramienta ha incluido desde este mes.
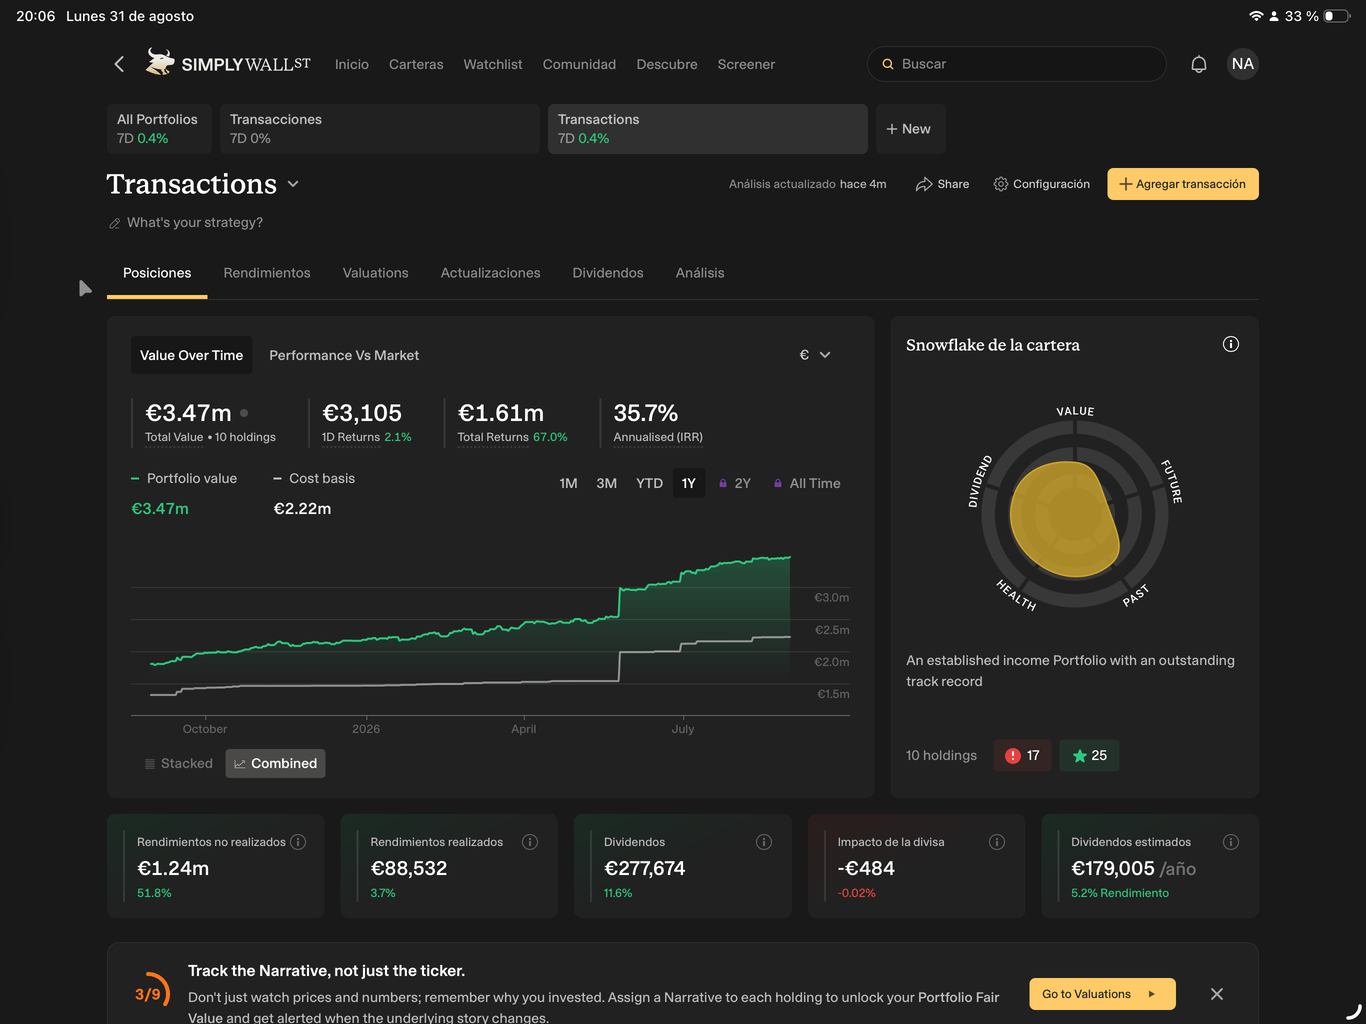
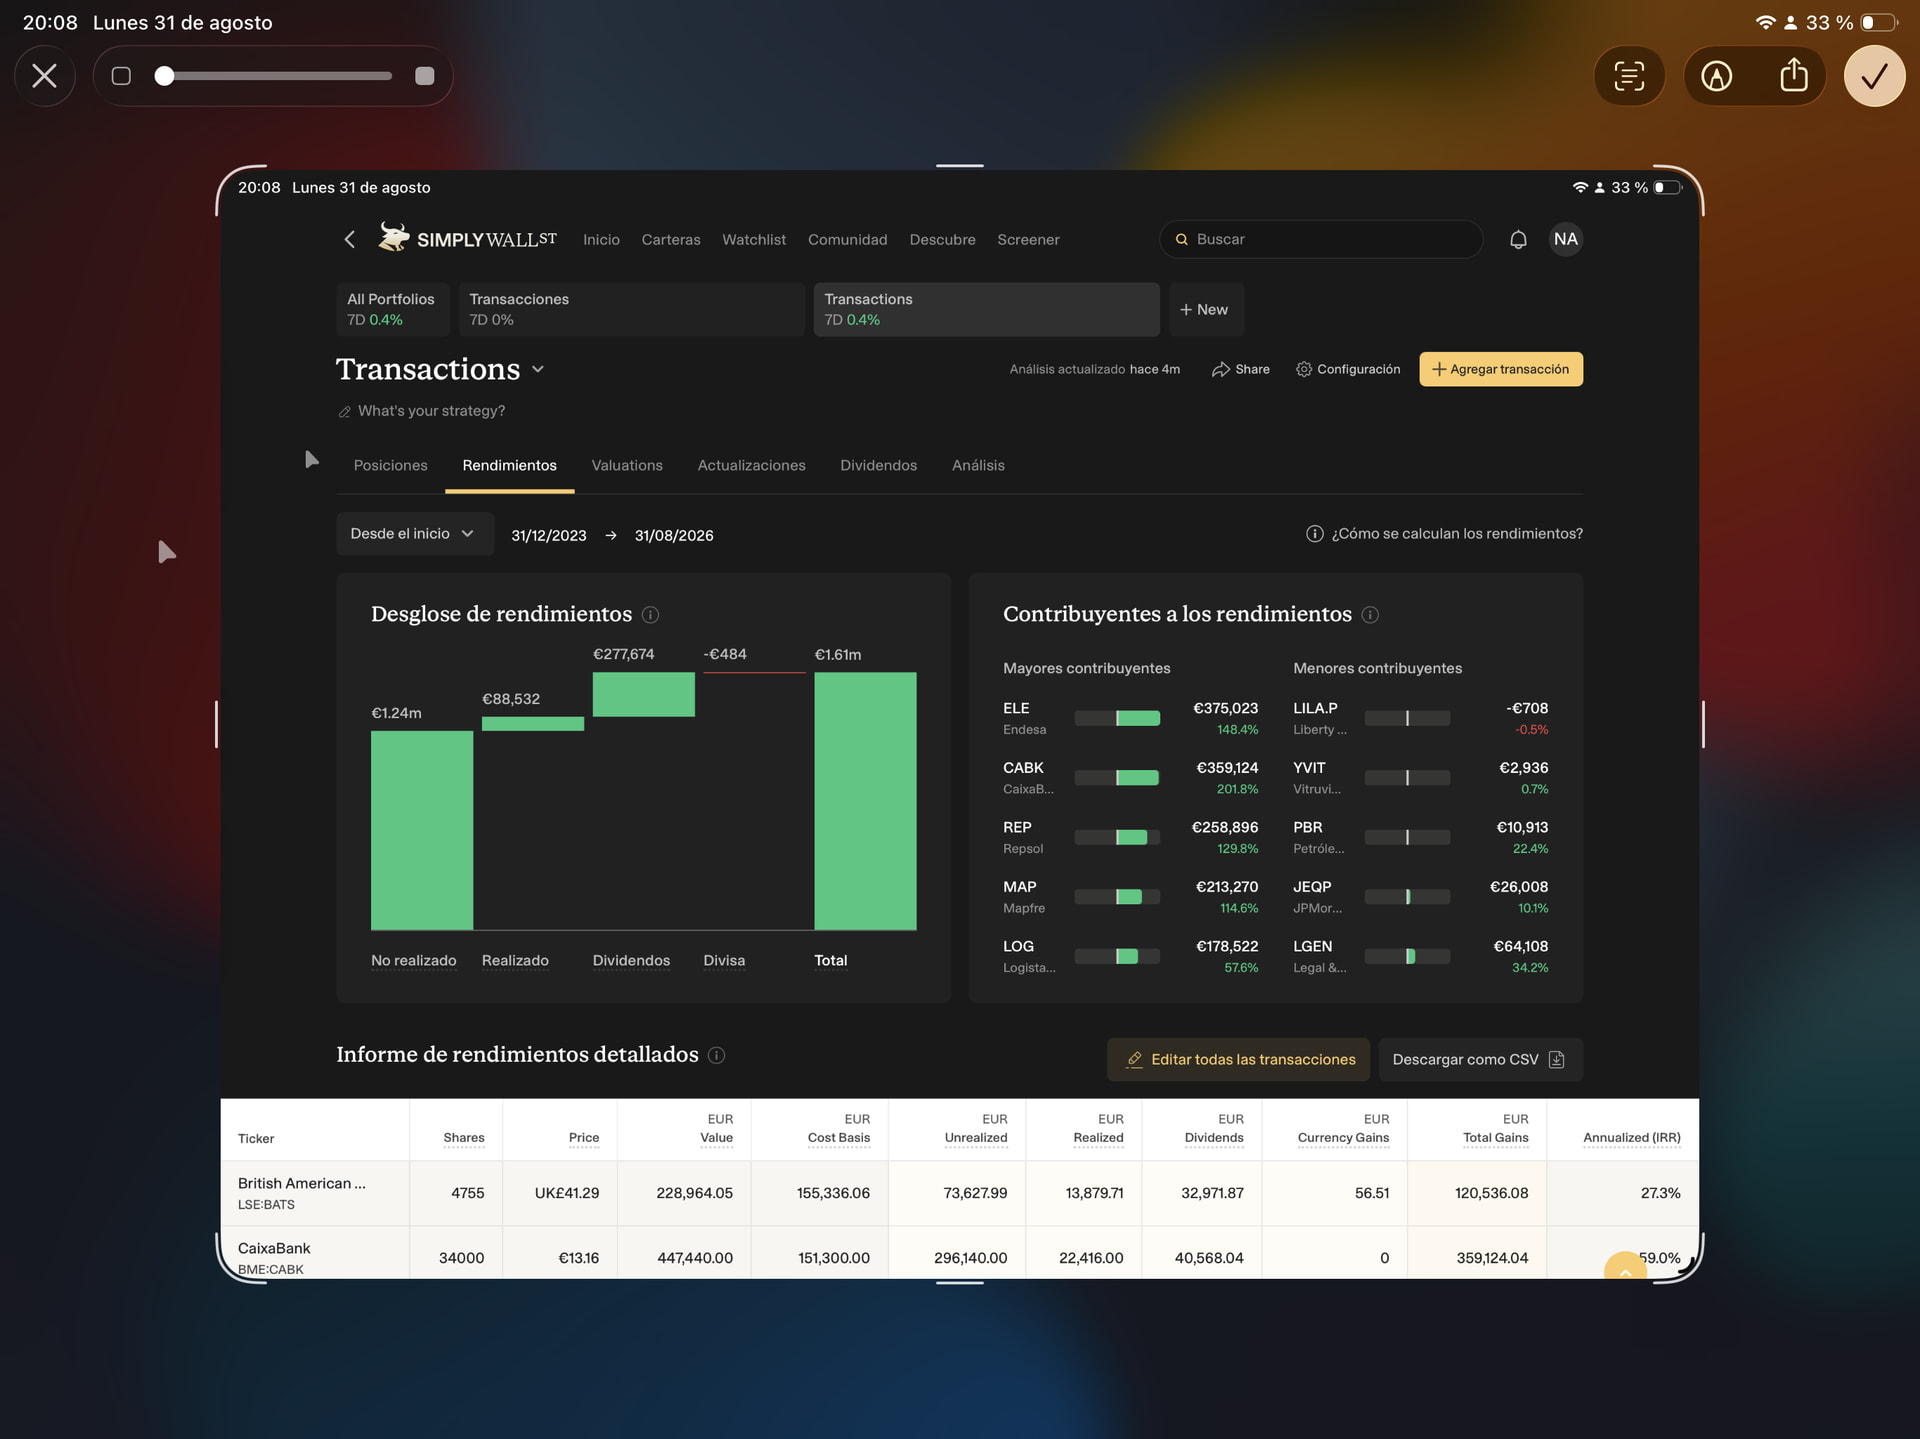
Un saludos a todos, espero que hayáis pasado un buen verano por los que hemos tenido que estar trabajando.

24 Me gusta

:+1:

Por algo hay que empezar.

:rofl:
:+1:

1 me gusta

Miedo me da…, a ver si me acaba gustando eso de la optimización fiscal :wink:

5 Me gusta

1 de Octubre y un mes mas de bolsa o uno menos de vida.

Primer mes de perdidas en el año, o mejor dicho primer mes en el que el patrimonio decrece vs el mes anterior. Quizá ya empezaron las vacas flacas…, quien sabe.

Los movimientos de este mes han sido escasos pero tengo que reconocer que mi época de comprar por dividendos va llegando a su fin. Con unos 190k anuales brutos aprox quiero dejarme un colchón para no pasar al siguiente tramo con lo que a partir de ahora el ahorro ira dirigido hacia otra clase de activo.

Intenté comprar algunas acciones mas de LILAP e ING me dijo que no había disponibilidad con lo que he decidido dejar esa posición tal y como esta a partir de ahora, y a falta de LILAP incremente un poco el numero de acciones de JEQP, unas 850 acciones hasta llevar mi posición actual a 12,050.

Ademas de reinvertir los dividendos de Legal & General y de BAT este mes ya pasado, decidi abrir posiciones por primera vez en 3 ETF que seran los instrumentos que canalizaran la mayoría de mis ahorros a partir de ahora.

Estos ETF son Vanguard FTE all World, Ishare World Quality acc y Ishare MSCI World Health Care.

Mi intención a partir de ahora es ir metiendo cada mes la cantidad que pueda con una distribución de un 60/20/20 aprox, independientemente de la evolución de la bolsa. Si comienza a bajar, mejor que mejor ya que ire haciendo DCA de manera mensual con lo que mis ahorros me permitan.

Ademas de estos 3 ETF me gustaría invertir en Iberdrola, pero con la intención de poner la reinversión de dividendos de manera perpetua y por lo tanto hacer que funcione como si fuera un ETF de acumulación de una sola acción.

Con ello probablemente acabe invirtiendo mensualmente en una proporción de 40/20/20/20 o algo parecido y me dedicare durante un año exclusivamente a esto.

Con los 3 ETF pretendo diversificar mi patrimonio actual y con Iberdrola invertir en una compañía que creo tiene un buen futuro de crecimiento por delante.

Con lo hecho en el mes de Septiembre mi patrimonio queda de la siguiente manera

3,591k en acciones que generan unos 190k en dividendos al año

850k en Fondos Monetarios que están generando aprox un 2,5% anual

2k en ETFs de acumulación que se convertirán a partir de ahora en mi foco de inversion

700k en un fondo de pensiones y un Seguro de Jubilación que crecen a una media del 4% o 5% anual

Unos 3M en patrimonio inmobiliario de los que no genero ni generare ninguna renta futura al ser mi vivienda habitual y la vivienda donde vive mi madre y que en el futuro pasará a mi hija.

Octubre no ha empezado bien y no es un mes de buenos recuerdos para los inversionistas en bolsa, así que ya veremos donde acaba y aunque espero que la sangre no llegue al rio, creo que tengo el patrimonio preparado para soportar un 30% o 40% de caída en bolsa e incluso de dividendos si llegara una gran crisis ya que en dicho caso, el Fondo monetario me daría mas que tiempo y reservas suficientes como para vivir como un Rey hasta la edad de jubilación y entonces tirar del Plan de Pensiones y el Seguro de Jubilación, con lo que tengo bastante tranquilidad de poder aguantar mis acciones pase lo que pase y en cualquier circunstancia.

De todos modos, como dice el refrán, no digas nunca de este agua no beberé y veremos que es lo que el tiempo nos depara.

Os deseo un maravilloso mes de Octubre a todos.

35 Me gusta

O una oportunidad para traspasarlo a un fondo MSCI World aprovechando esa caída :wink:

Enhorabuena por ese patrimonio.

Un saludo.

1 me gusta

Sin conocer tus circunstancias vitales, más allá del nudismo vivido en este gueto, porque una persona que genera casi 200k de Dividendos al año necesita casi 1 millón de euros en fondos monetarios? :pinched_fingers:t2::pinched_fingers:t2:

Debe ser que mi mentalidad de pobre no me da para buscarle una explicación medianamente lógica :sweat_smile:

Saludos y como siempre felicidades, y gracias.

5 Me gusta

Buena pregunta.

En mi mentalidad o mi cabeza siempre existe la posibilidad de que haya un cataclismo en bolsa y una gran crisis económica (por mi edad he vivido dos de ese tipo sin contar la del Covid, así que 3). Esas crisis normalmente pueden durar entre 3 y 5 años, así que siempre me planteo que tenia que tener un colchón de seguridad que como mínimo durara 5 años.

Cierto que los 850k son demasiado para esos 5 años, pero esa generara 2 cosas,

  • La tranquilidad de tener 5 o 6 años cubiertos con un sueldo de 10 k al mes (no es lo que necesito pero me permitirá vivir tranquilo y ahorrar mensualmente con esa cantidad)
  • Tendré unos 250k para invertir en bolsa en el segundo año de la crisis o en la parte baja del ciclo

Y no quiero ser agorero pero cada vez veo mas cerca esa situación de crisis y crash de bolsa

8 Me gusta

Sin duda es una opción. El colchón de reserva como le llamo es tan amplio que permitirá habilitar la oportunidad que mencionas sin problemas

3 Me gusta

Como siempre, para mi la mayor inspiración de este foro…

Iberdrola es una gran empresa, la llevo en tercera posición, seguro que te dá buen resultado.

Unas consultas si no te importa:

Si baja la banca baja qué harás con Caixabank? (yo llevo Caixa y BBVA, primero y segundo de mi cartera… :sweat_smile:)

Le he echado el ojo a Legal & General por su alta rentabilidad por dividendo del 7,5%., veo que la llevas bien en tu cartera, la recomiendas?

saludos y gracias!

Gracias por la explicación.

Entiendo tú punto, Ojalá no suceda nunca, pero seguramente en los próximos 30/40 años algo así nos comeremos. Pese a ellos, en el supuesto hipotético que todas tus empresas recorten el divi un 50% te seguirían llegando casi 100k, que lo mismo para seguir haciendo la compra en el Mercadona y pagar la gasolina para ir a la playa de Málaga tambien te dan :grinning_face_with_smiling_eyes:

Un saludo :saluting_face: :people_hugging:

2 Me gusta

Debería….aunque nada es seguro en esta vida menos hacienda y la muerte. No obstante esta claro que mi exposición que siempre he defendido por ser simple esta demasiado concentrada en bolsa española así que los ETF globales serán a partir de ahora mi destino de nueva inversion. Mi único objetivo ya es diversificar en vez de hacer crecer los dividendos. Por ello en los próximos años mis ahorros irán a los ETF (con la excepción de Iberdrola donde quiero empezar algo) e igualmente puedo llegar a traspasar 300k de los fondos monetarios y algo de vitrubio para un objetivo de 0,5M en esos fondos o ETF globales

2 Me gusta

Por ahora no preveo un crash gordo en la banca porque creo que con la actual inflación vamos a ver tipos mas altos que beneficiaran al sector.

Dicho eso si hago una valoración general de mi cartera, mis problemas o futuros riesgos estan en tres sitios. Mucha concentración española (que me ha beneficiado mucho estos dos últimos años pero igual pueden volverse en contra) y mucha concentración en 2 sectores cíclicos que están ahora en su zona peak como son la energía y el sector financiero. En Energía, Endesa y Repsol tienen mucho peso en mi cartera y en finanzas la suma de CaixaBank, Mapfre y Legal & General también.

Estos riesgos podría disminuirlos fácilmente vendiendo parte y reinvirtiendo en renta global via ETF pero las plusvalías que tengo son demasiado grandes y el golpe fiscal sería mayúsculo así que solo puedo disminuir sus pesos, incrementando el patrimonio a base de invertir nuevo ahorro en activos que me permitan no incrementar dividendos, diversificar geografías y diversificar sectores, y ese es mi objetivo ahora; invertir mi capacidad de ahorro en ETF mundial, de calidad y de salud. Así espero en dos años disminuir mis riesgos actuales en España, sector energía y sector financiero.

En cuanto a Legal and General a mi es una acción que me gusta por varias razones, inglesa (menos exposición a la bolsa española), diversificada (3 fuentes de ingresos diferentes), con beneficios crecientes y dividendo alto y creciente (con mas de 15 años de dividendos crecientes aunque el futuro apunta a crecimientos del 2 o 3%). Además supone aprox un 5% de mi patrimonio financiero así que me siento cómodo con ese peso y si te aconsejaría invertir pero sin superar mas del 3 o 5% del total de tu patrimonio.

En cuanto a CaixaBank y la exposición a bancos, si creo que es alta (mas en tu caso que en el mio) pero aun espero como mínimo un par de años buenos, pero si que pensaría en el futuro disminuir algo su peso.

Una vez que estas en tu area de dividendos donde te sientes cómodo, la prioridad tiene que ser la reducción de riesgos y en ese sentido diversificar países, sectores e instrumentos deberían ser tu prioridad (la mía lo es ahora), así que depende de tu situación, pero yo con tranquilidad y mirando las plusvalías si que procuraría marcarme unos limites en tu exposición bancaria.

Un saludo

6 Me gusta

si, yo también me espero como mínimo al año 2027, soy consciente que tengo que ir cambiando hacia acciones de otro sector, ya he ido haciendo alguna ventas para comprar Viscofan y Logista, que hace unos meses entraron en cartera, cuando han estado a buen precio.

tomo nota!, aún me queda bastante para estar contento con mis dividendos, ahora mensualizado estoy en unos 850€, hay meses muy buenos y otros (pocos) en no cobro nada. Como tengo todo en Ibex35, por eso estoy buscando empresas como Legal&General, que cumplan con los criterios de buena empresa y que aporte dividendos seguros y así voy repartiendo un poco por paises. Tengo también 2 ETF y 4 fondos de acumulación que la mayoria apuntan a tecnologias y empresas europeas, por lo que ya tengo una parte diversificada.

saludos!!

2 Me gusta

Yo tengo en el IBEX 1 de cada 4 euros de mi patrimonio total pero un 60% del total de mi cartera de acciones, lo que es demasiado sin lugar a dudas.

Es cierto que esta situación me ha beneficiado los dos últimos años por dos vías, el crecimiento de la bolsa española vs otros mercados y el tipo de cambio que ha beneficiado al euro, independientemente de que me gusta tener mi patrimonio en euros para no tener sorpresas por el efecto cambiario, pero ese viento de cola en algún momento cambiará y producirá el efecto contrario con lo que es importante anticiparse cuanto antes.

En tu caso por lo que veo, se produce el mismo riesgo para la inversion en acciones (dependerá del % que tengas sobre el total de patrimonio en los ETF y fondos de acumulación), pero en lo que a acciones se refiere el IBEX y los bancos te exponen a un riesgo importante que en algún momento se hará realidad, pero aun estas a tiempo de ir mitigandolo.

En mi caso con mi nuevo plan, el peso de las acciones del IBEX en mi cartera de acciones a futuro debería bajar del 60% a un entorno del 40%, estando el resto en bolsa mundial. Eso disminuirá el riesgo pero seguirá siendo alto, aunque no veo la manera de bajarlo mas debido a que mis plusvalías son muy altas y no puedo vender mas sin pasar por hacienda con un gran castigo fiscal.

En fin, independientemente del porcentaje que consiga, tengo claro que mi riesgo es demasiado alto y que tengo que conseguir que el peso del IBEX disminuya y en eso estaré los próximos 12 meses.

2 Me gusta
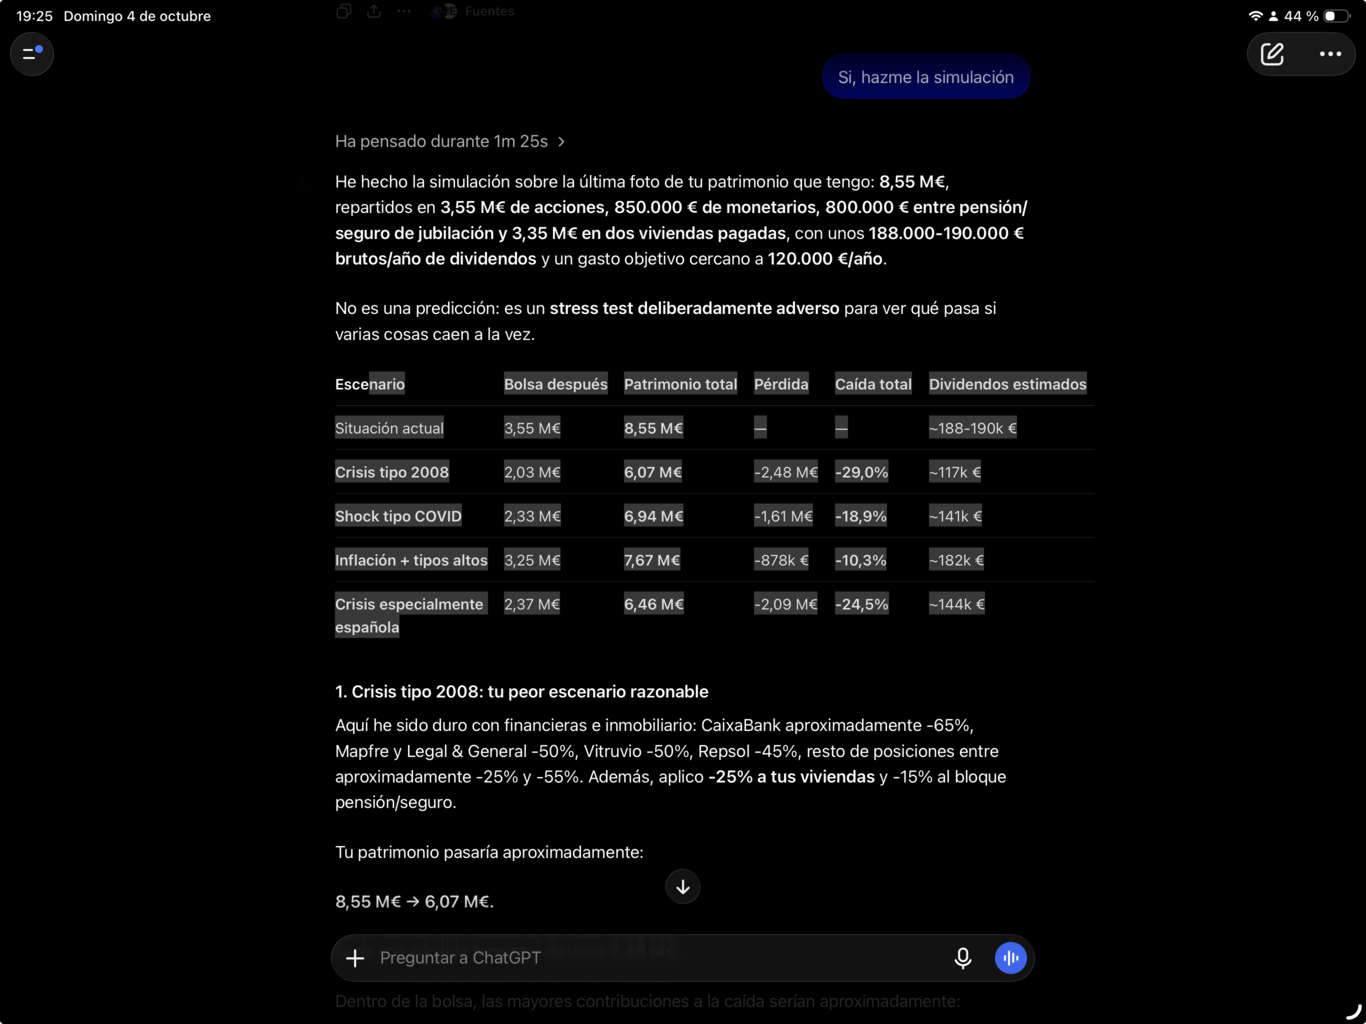
Hoy he hecho un test interesante con ChatGPT.

Le he pedido que me simule distintas crisis como las que hemos pasado en los últimos años: Crisis financiera del 2008, crisis del Covid, Crisis española agresiva y me diga como me impactaría cada una de ellas en el patrimonio y el riesgo que estoy afrontando. Aqui el resultado

Parece que la repetición de una crisis como la de Lehman Brothers y las hipotecas subprime donde el ibex y el S&P 500 bajaron mas del 50% es el peor escenario con el que me podría encontrar.

En este escenario mi concentración financiera y España seria lo que mas me afectaría pero incluso en ese escenario de mayor stress posible, no creo que tuviera necesidad de vender nada ya que los dividendos aun me estarían cubriendo de sobra mis necesidades de gasto.

Uno que siempre esta preocupado porque las cosas puedan ir mal y se pone en los peores escenarios posibles, se queda mas tranquilo cuando el análisis es hecho de esta manera, racional, sistemático y calculado. Pues si, ChatGPT me ha dejado algo mas tranquilo cara al futuro :wink:

6 Me gusta

También le he preguntado que si se diera un escenario como el del 2008 y no hubiera vendido las acciones (parece que en la simulación podría aguantar sin vender), que me hubiera pasado en el 2013, es decir 5 años despues (partiendo de la base que habría aguantado tirando en parte de los monetarios y los dividendos).

La respuesta a esa segunda simulación es que mi patrimonio aun perdería cerca de 1 M llegando a los 7,5, estando la perdida principal en el patrimonio inmobiliario ya que la bolsa prácticamente volvería a su estado inicial (ligera perdida de 300k).

Dicho esto habría que tener en cuenta la situación de la vivienda en el crack del 2008 donde había un exceso de oferta en España que es distinta a la actual donde la crisis es de demanda y no de oferta con lo que probablemente la situación de perdida no seria igual.

3 Me gusta

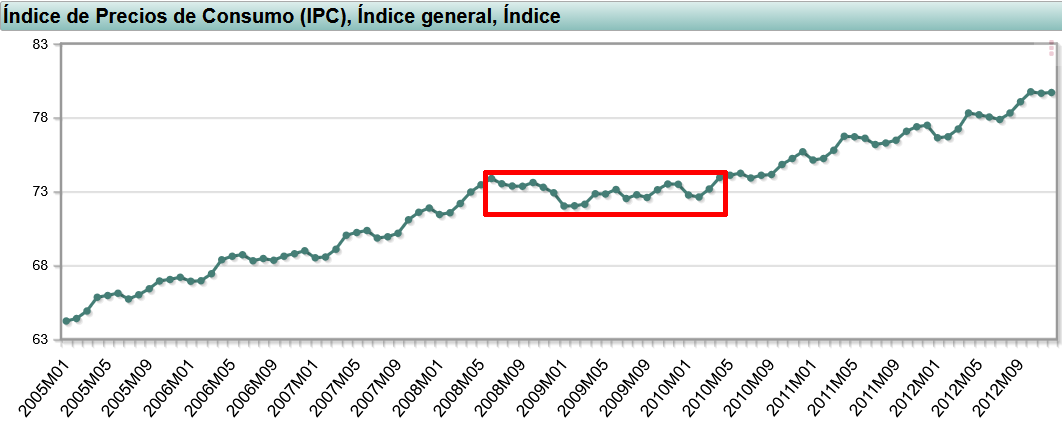
Ten en cuenta, además, que la inflación en España entre 2008 y 2010 estuvo muy contenida, precisamente debido a la crisis.

2 Me gusta