Resumen Julio 26
Julio ha sido un mes intenso en cuanto a bolsa, he aprovechado que he tenido las tardes libres para aprender bastante como comentaré luego.
Bolsa
Imagino que una de las ventajas de estar diversificado es que cuando alguna empresa se “desploma” otras tiran del carro.
TSMC se ha “desplomado” aun asi lleva muy buen año, pero ahí están el resto de empresas, como MSFT o ADP compensando y haciendo que la cartera siga en máximos y se esté haciendo un año muy bueno en bolsa. El mes acabo con un +1.26% dejando la cartera casi en máximos
Es muy difícil acertar qué comprar en bolsa, en lo que va de año yo he comprado bastante de microsoft y también rote Colgate por ADP, a veces se acierta otras se falla y la gran mayoría ni fu ni fa.
Dividendos
Los dividendos siguen aumentando, En lo que va de año el aumento ya supera el 30% aunque Julio suele ser un mes “malo” los dividendos aumentaron un 55% principalmente por el cobro de JEPQ el cual me estoy planteando si mantener en cartera o no. Aunque es bonito recibir todos los meses dividendos si que es cierto que si no se van a usar es un poco absurdo y sería mejor tener el dinero en un indexado… es algo que tengo que plantearme bien.
El bot
Hacía tiempo que no me lo pasaba tan bien con la bolsa la verdad, el querer programar el bot que opere con puts diarias me ha hecho aprender y coger más conocimientos de bolsa que aún estoy asimilando, así como entender porque en mi trabajo los programadores usan Sprints, y otras metodologías. Finalmente en este mes le he dedicado más de 100 horas a crear el bot. Quizás en próximas actualizaciones merezca que lo comente aparte pero bueno os cuento.
Para quien no haya leído los post anteriores, buscando como aprovecharme del margen de IB llegue al blog que puse anteriormente donde un hombre jubilado exprofesional operaba con puts sobre el SP500 para sacarse una rentabilidad y quitarse el “mono” de invertir. El se conecta todos los días, ve sus criterios y con su experiencia decide si opera y cómo opera. Con ello el consigue sacar una rentabilidad anual extra del 3 o 4 %.
El mismo dice que no tiene sentido hacer esta estrategia con tu propio dinero cash porque el SP500 da más pero usar el margen de IB consigues ese extra encima de tus inversiones.
La idea es que tu eres la compañía de seguros anti caídas del SP500 para otros inversores y tu trabajo es encontrar primas que paguen lo suficiente para compensar el riesgo de una posible caída
El con su experiencia, no solo vende puts que expiran en el día sino también que expiran al día siguiente si lo ve necesario o en días de mucha volatilidad. También vende calls, para amortiguar caídas en bolsa porque su cartera está muy centrada en valores que se comporten positivamente en mercados alcistas.
El reto de crear un bot que copie 1:1 la estrategia es prácticamente imposible, por poner un ejemplo, tal y como tengo mi bot ahora mismo, no hubiese operado ningún día durante la crisis del COVID quedándose meses sin operar por la alta volatilidad. El autor del blog SI operó durante el covid porque las primas eran absurdas y ha sido donde más dinero ha ganado desde 2011. Yo he seguido el criterio que él mismo pide que siga la gente, “mejor día no operado que día con pérdida” pero antes de compartir resultados me gustaría aclarar unos conceptos importantes:
¿Para quién es este tipo de estrategia?
Alguien con una cartera grande está apunto de jubilarse. Una prima put del SP500 teóricamente puede hacerte perder mucho dinero, si el SP500 cotiza a 7500$ y vendes una put, estás asumiendo un riesgo financiero teórico de 750.000$
El broker no es bobo y sabe que el SP500 no se va a ir a 0 pero si te bloquea una cantidad relevante de tu margen, unos 65 a 70k€ por contrato vendido.
Si tu cartera no es grande o bien el propio broker no te dejará operar o operarás muy cerca de un margin call lo cual es el camino más rápido al desastre. Por poner un número fácil, el autor del blog dice que operes solo “apalancado” entre 1 y 1,5 veces. Traducido al castellano: Si tienes una cartera de 500k$ *1.5 = 750.000$ eso sería lo mínimo que el recomienda tener para operar.
Si tienes menos deberías operar con el SPY que cotiza 10 veces menos pero las comisiones en mis test duelen bastante.
¿Hay alguna manera de limitar el riesgo al 100%? Si, con Spreads, osea SP500 cotiza a 7500 vendo put a 7400 compro put a 7350 lo máximo que perderé si el SP500 se va a 0 será 7400-7350= 50 *100= 5000$.
Al principio me pareció interesante, pensé en ganar algo menos y asumir menos riesgo, en mis pruebas al final no tenía sentido, comisiones muy grandes más comprar la put como seguro hacía que matemáticamente no fuese rentable.
Qué resultados he obtenido:
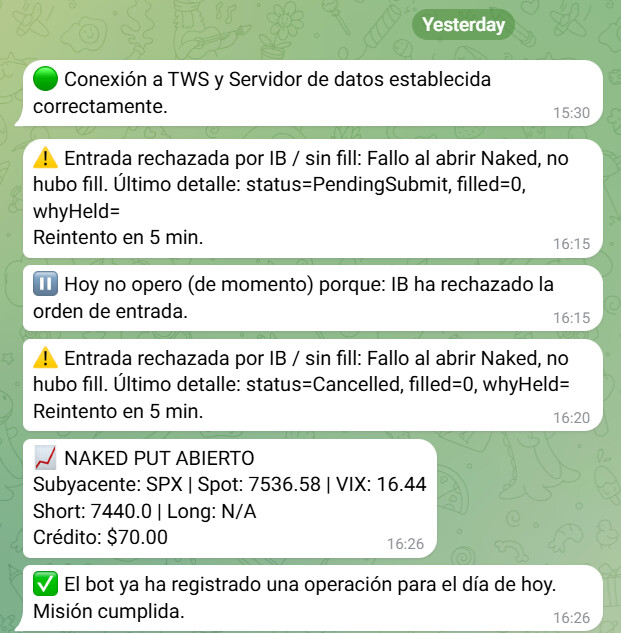
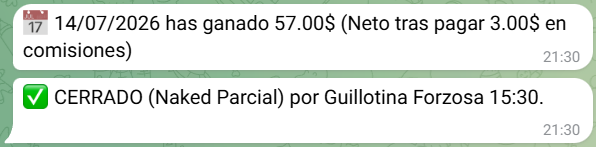
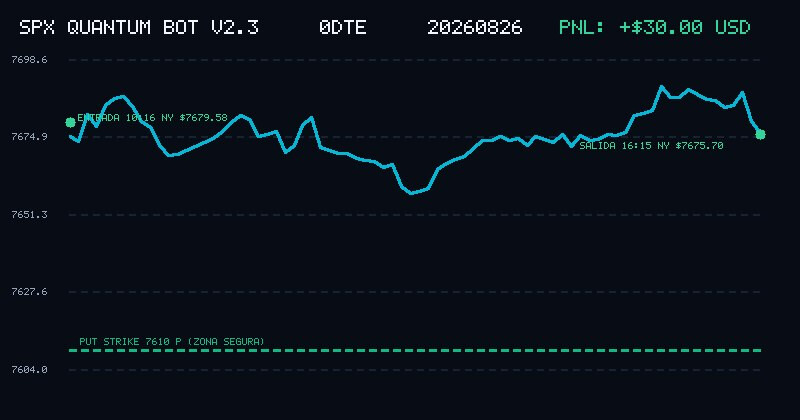
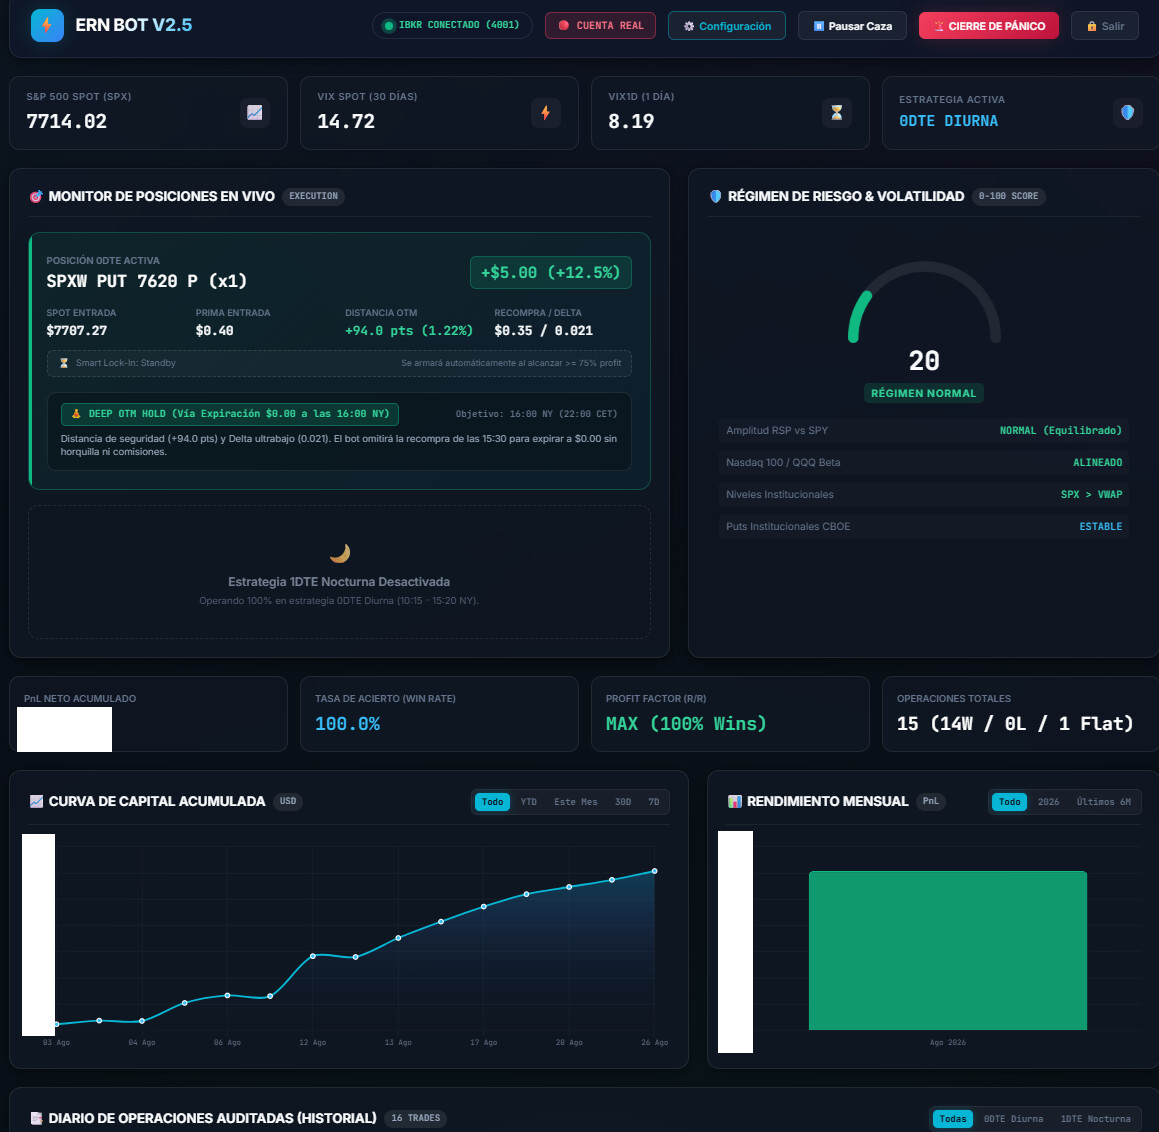
He estado operando un mes con el bot en cuenta Paper (dinero de mentira) instalado en un servidor con datos pagados por mí reales. El bot operó todos los días menos 5 obteniendo un rendimiento de +1159.85$ con ningún día negativo, si asumimos que la cartera debe ser de 500k$ como explique antes anualizado sería una rentabilidad de 2,7% extra.
Los días que no opero fue por motivos programados por ejemplo como eventos macros importantes que pueden generar volatilidad o cuando presentan resultados las Mag7 también pide más prima.
El coste de servidor + datos reales es de unos 10€ al mes. Las comisiones suelen ser 3$ por día operado en este caso fueron 19 días por tanto 57$ en comisiones.
Mis comentarios: Resultados muy buenos pero es solo 1 mes lo cual no significa nada. Además en paper no deja de ser una simulación hecha por IB por otro lado cuando haya un dia negativo habrá que ver como reacciona el bot.
Los backtest:
Evidentemente, no puedo estar esperando a que haya un crash de mercado para ver si las protecciones del bot funcionan o no, entonces cree un entorno simulado que me permite testear cada vez que cambiaba algo del codigo si todas las protecciones ante “catástrofes” funcionan, 70 test para asegurarme que funciona.
Y luego realice backest desde el año 2000 en adelante, ojo! Estas opciones que cierran en el día 0TDE solo existen desde 2023 pero lo que me interesaba era comprobar si el bot hubiese operado o no según mi criterio en los días malos. Así pues el backtest asimilé que los días malos me salían sin deslizamiento y los días buenos entraba por el mínimo.
Los primeros resultados solo daban un año en negativo, 2008 con un saldo negativo de -700$ aproximadamente y 2022 fue un año complicado pero que “toreó” bien, además comprobé que todos los días donde el SP500 cayó por debajo del 2% intradia el bot no opero y la mayoría de días donde si opero y perdió dinero el SP500 caía más de un 1,5%.
Además comprobé que en la crisis covid que empezó con 3 días de caídas del 3% el bot nunca operó.
Realice pues un ajuste para evitar que si el día tuviese riesgo de acabar por debajo del 1,5% no entrase… conclusión se operaban muchos menos días porque el filtro quitaba también días que no acaban mal, pero quitaba todos los días con caídas superiores al 1,5% y además solo en 25,5 años operó 14 días con pérdidas. El bot ganaba dinero en el 98,9% de las veces que operaba y la media matemática para ser rentable debería ser del 75%.
Años como el COVID operó solo el 20% de los días, es decir fallaba menos pero operaba menos y ganaba más dinero, seguía la regla del “mejor día no operado que día con pérdida”
Bien, con todas estas simulaciones no había ningún mes que el bot acabase en negativo, ningún año y la ganancia era entorno al 1% anual de media
¿Da miedo dejar tu cuenta real operando bajo un bot?
Si y no. Programar y poner directamente el bot con dinero real sería una locura, es mas a mi me ha pasado que por un error mio el bot se puso a comprar puts como loco… pero por ese motivo se hacen test y por eso el bot ha pasado de 600 líneas de código a casi 6000 para ir viendo todos los casos límites, ahora mismo ya ha funcionado muy sólido y le tengo programado para que en caso de problemas cierre la posición. Respecto a dar la contraseña, creare un usuario secundario en IB que solo pueda operar con opciones y no pueda retirar dinero, si hubiese algún hackeo, prácticamente imposible por cómo operó, y alguien obtuviese la contraseña no podría bajo ninguna manera sacar dinero de la cuenta.
Siguientes pasos:
Si todo va bien pondré el bot a operar en real durante Agosto. Tendré que lidiar con la doble autentificación de IB pero ya tengo mas o menos pensado como resolverlo. También iré viendo como mejorar mi estrategia si es posible. Ya no se parece tanto a la estrategia del creador del blog original, puesto que no tengo el conocimiento que el puede tener para adaptarme y surfear las olas en mareas cambiantes, pero si puedo estar monitorizando el mercado cada segundo para ir decidiendo de la mejor manera y reaccionar más rápido a los posibles vaivenes del mercado con unas instrucciones fijas y precisas.
No creo que haga un resumen acerca del bot tan extenso en el futuro para no aburrir como mucho comentaré si me da rentabilidad o no.