pues con esta bajada ya se ha llevado por delante mi rentabilidad acumulada de 3 años. Compradas a 400$.
Pues tras mucho deshojar la margaría durante estos días hoy me he decidido a entrar en Adobe. Los fundamentales son espectaculares y tras mucho estudiar su modelo de negocio soy optimista con que la IA va a jugar a su favor en contra de lo que está pensando el mercado.
Ahora que Dios reparta suerte xd
Gemini, después de analizar dos posiciones opuestas de artículos de SA dice que hay que comprar:
El precio actual refleja un temor a la interrupción que no se ha materializado en las finanzas. La gran desconexión entre la baja valoración y los fundamentos sólidos presenta una oportunidad de compra clásica para un inversor a largo plazo que puede soportar la volatilidad a corto plazo. La adquisición de Semrush es un paso inteligente y con visión de futuro hacia la “Optimización de motores generativos”.
Abro posición en Adobe como regalo de fin de año.
No paga dividendos pero cuanto más la miro más claro me parece que está muy infravalorada, presenta un perfil de riesgo muy asimétrico.
Me recuerda a Alphabet cotizando a PER 16 por riesgos derivados de la IA que no se han llegado a materializar y llevamos ya 3 años desde ChatGPT.
Así que cruzo los dedos y buen año a todes, todas, todos y todis.
Adobe lleva 2 años de cotización en caída libre
Resultados EPS:
2024 - 14.6%
2025 - 13.6%
Estimados próximos 2 años:
2026 - 12%
2027 - 12.1%
PER actual 15
FWD PER 12
Entonces, una empresa que está pediendo foso según analistas, pero va a crecer más que AAPL, que cotiza a PER 35, y con fundamentales a la par o incluso mejores, cotiza a menos de la mitad de la otra.
it’s very difficult todo esto
Y hablamos de las grandes empresas, no de ese montón de desconocidas que surgen tras la IA. Se supone que también ADBE puede crecer y salir de compras pero vamos que la incertidumbre está ahí, alimentada con datos. Mañana será AAPL y ayer fue Alphabet aunque pronto corrigió, etc.
Cómo se come que van a bajar el eps en los próximos dos años pero a la vez baje el per?
No, no, ha tenido crecimientos del 14% los últimos 2 años, y los analistas esperan crecimientos del 12% para cada uno de los 2 próximos años. Por eso baja el FWD PER
Ah vale, no son signos negativos sino guiones.
Este artículo da una buena idea de qué vende Adobe, en qué consiste su moat y a qué riesgos se enfrenta
[Discl] long ADBE
Comparte el artículo porfa. Mi salud mental me ha desterrado de Twitter.
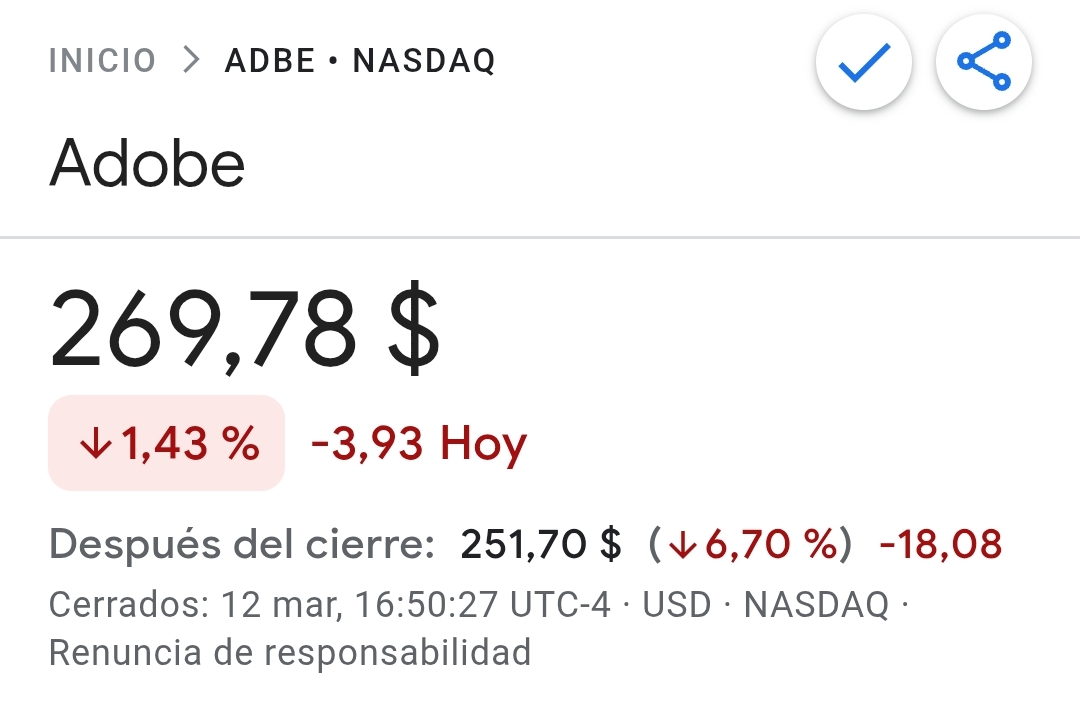
Quiero pensar que esta bajada es por la salida del CEO. Porque los resultados le han dado en los morros a los analistas.
Crecimiento del 12% a fwd per 10,5. Cada día entiendo menos.
Sigue faltando velocidad en la generación de caja con suscripciones de Firefly. Aunque los ingresos se hayan multiplicado por 3 parten de una base muy pequeña. Esto contrasta con la utilización de IA para generar imágenes que es muy alta pero a la mayoría de los usuarios no les están cobrando. La estrategia de Adobe es ofrecer funcionalidades de IA gratis con un limite de tokens muy alto para retener usuarios, pero monetizarlo les llevará tiempo. No obstante los resultados de anoche muestran que están yendo en la buena dirección, bajo mi punto de vista la caída de la acción es por la salida inminente del CEO que ya tiene 62 años.
[Discl] long ADBE
Adobe se centrará en el crecimiento de usuarios del modelo “freemium” en lugar de en las ganancias de ingresos a corto plazo tras la salida del director financiero. – Actualización
…
La compañía también anunció que Durn dejará su cargo el 15 de junio. Se convertirá en director financiero de la empresa de semiconductores Marvell Technology. Steve Day, vicepresidente sénior de finanzas corporativas de Adobe, asumirá el cargo de director financiero interino.
La salida de Durn agrava la inminente toma de control del liderazgo en Adobe.
En marzo, Narayen anunció que dimitiría una vez nombrado su sucesor, poniendo fin a sus 18 años al frente de la compañía de software. Estos cambios en la dirección obligan a Adobe a buscar candidatos para dos puestos clave, ya que la empresa, al igual que muchas otras del sector, se enfrenta a la presión de demostrar a los inversores que puede sacar provecho de las herramientas de inteligencia artificial en lugar de ser sustituida por ellas.
…