Google joins Apple, Microsoft, and Nvidia in the $3 trillion space, though Nvidia has since climbed to $4 trillion on the strength of its AI chips.
1 me gusta
No se si estaremos en una burbuja o no, pero hay precios que son demenciales y poco justificable, cuando estalle será de las gordas…
Puede ser. Pero si comparas el precio de Alphabet con el de Palantir no tienen nada que ver.
1 me gusta

yo lo veo como tú, son burbujas dentro de una burbuja mayor porque el SP500 en su conjunto tiene una valoración históricamente alta excepto algunos sectores (REIT’s, utilities, pharma, consumer defensive en general). Puede que sea una buena oportunidad a largo plazo para dividenderos con paciencia.
5 Me gusta
¿Os parece alta la valoración de Google o MSFT? Son de las del club de los 3 trillions, NVDA es caso aparte.
Está a PER 26, algo por encima de la media de los últimos 10 años (PER 25)
De las grandes tecnológicas es la que menos valoración tiene.
2 Me gusta
La locura es que hace nada estaba a unos precios muy alejados del actual. Su “valor” es el precio de ahora, o el de antes?.
Por ejemplo, la llevo a +57% y ni siquiera compré en el mínimo. Recuerdo que la tuve en negativo de marzo (que la compré) a abril.
Yo google sigo viéndola a precios razonables pese a la subida.
2 Me gusta
Hablando de una empresa con caja neta (y no cuatro duros). Con crecimiento y esos márgenes.
No se puede comparar a la época .com de ninguna forma, ni a otras valoraciones actuales.
La bajada de precio opino que ha venido a raíz de la entrada de OpenAI en el tablero, que ha puesto en peligro el navegador y el dominio en AI.
Al final este año ha ido poniendo las cosas en su sitio y una vez se ha visto la afectación real, la respuesta de google con la integración de gemini y las últimas presentaciones de resultados, está volviendo a un precio acorde.
3 Me gusta
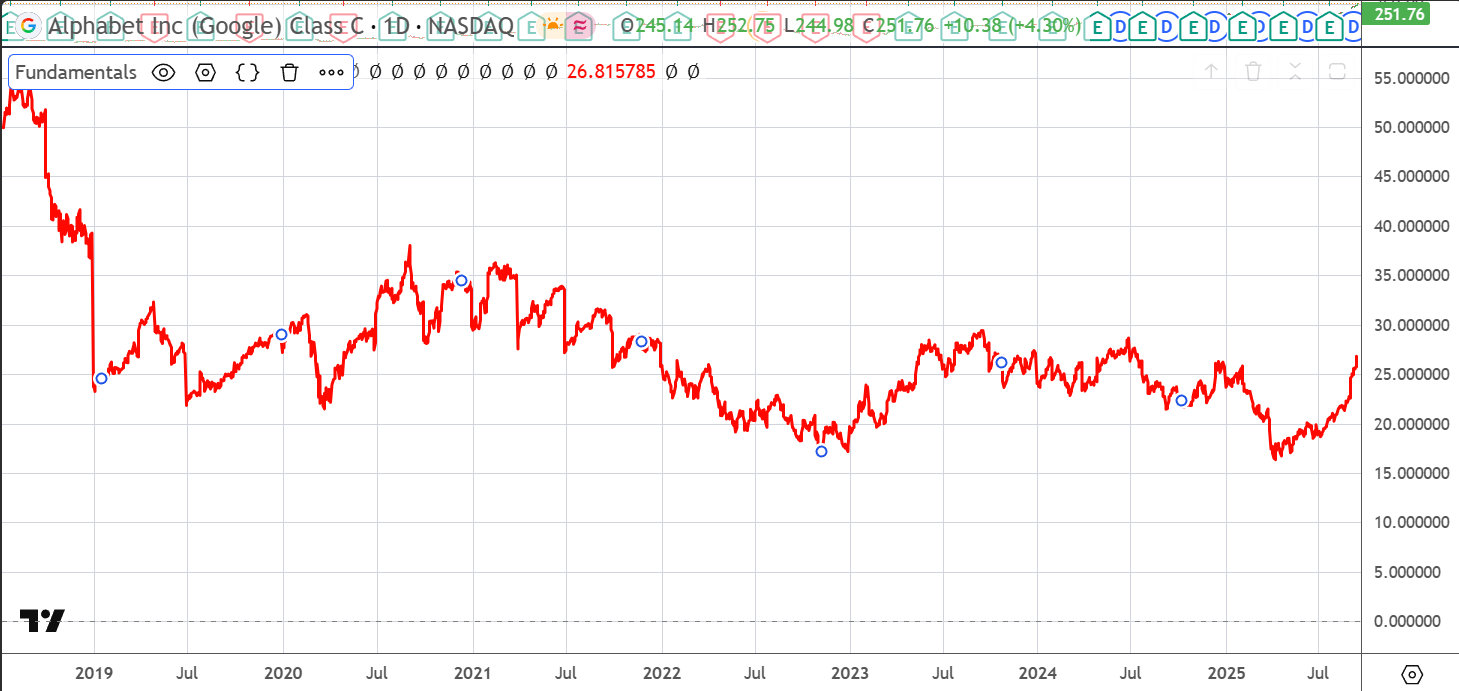
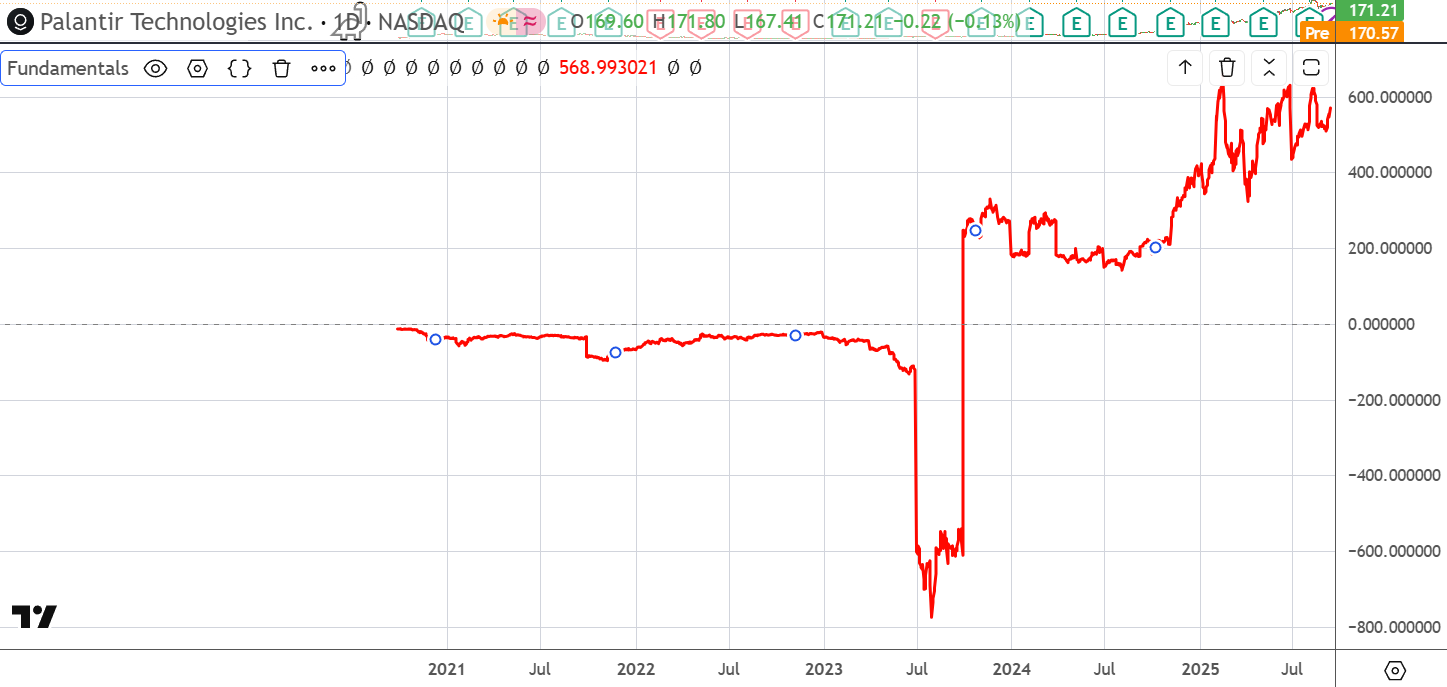
Google estaba barata, creo que lo que ha pasado es que se ha puesto en precio tras la digestión de las noticias antimonopolísticas y la irrupción de openAI.
Los resultados han demostrado que todavía su negocio tiene crecimiento y que la IA lejos de destruírla la está mejorando.
1 me gusta
Yo no me refería concretamente a Google que lleva dos décadas de ingresos solidos y demostrados con proyecciones buenas y últimamente castigada por tema antimonopolio como estáis comentado, sino a como está el mundo y las valoraciones que hay mas enfocadas en no perderte el último éxito que en analizar la viabilidad de X negocios. Yo creo que si esto estalla muchas no van a sobrevivir porque hay empresas que no tienen base para cotizar como están cotizando…
Yo la llevo a 90 desde la salida de chatGPT y ha alcanzado mi precio objetivo. Es un negocio impresionante, pero yo veo dos claros riesgos a medio plazo:
- el principal, el regulatorio, ya que parece que no hay ningún gobierno que no quiera trocear la empresa.
- la disrupción de su negocio por ella misma, está por ver si la inteligencia artificial es diez veces más rentable que el modelo actual, o tan solo un 5%, y esto es un riesgo de valoración altísimo, ya que en la incertidumbre no puede ser mayor.
1 me gusta
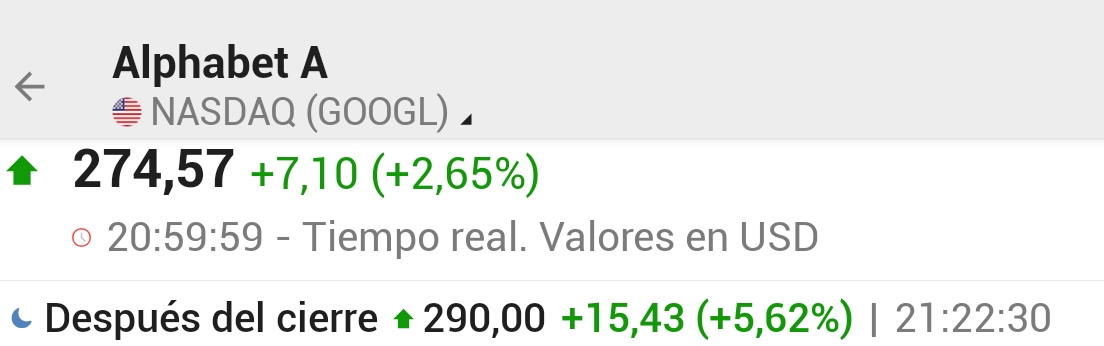
M* le sube el precio objetivo a 300$.
El 29/10/2025 publica resultados. Hay que estar atentos a lo que crece el cloud-IA. Compren palomitas de maíz.
3 Me gusta
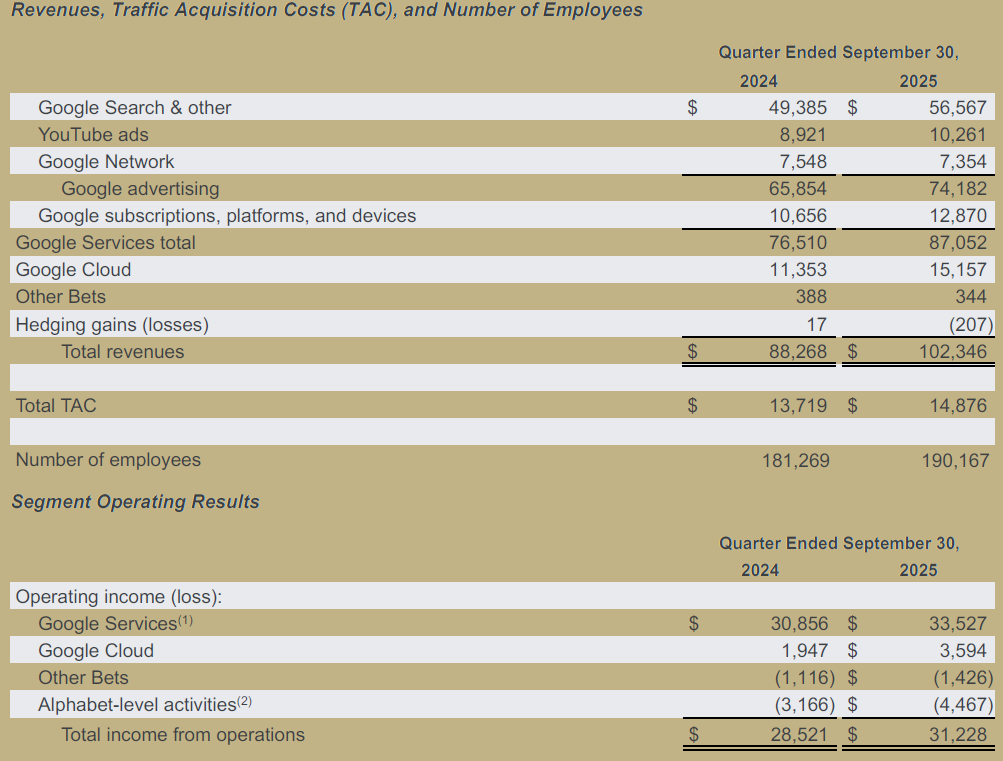
Parece que la vaca lechera del buscador sigue sana y que de momento el miedo a que la IA la canibalizara no se está materializado. Crece un 15%.
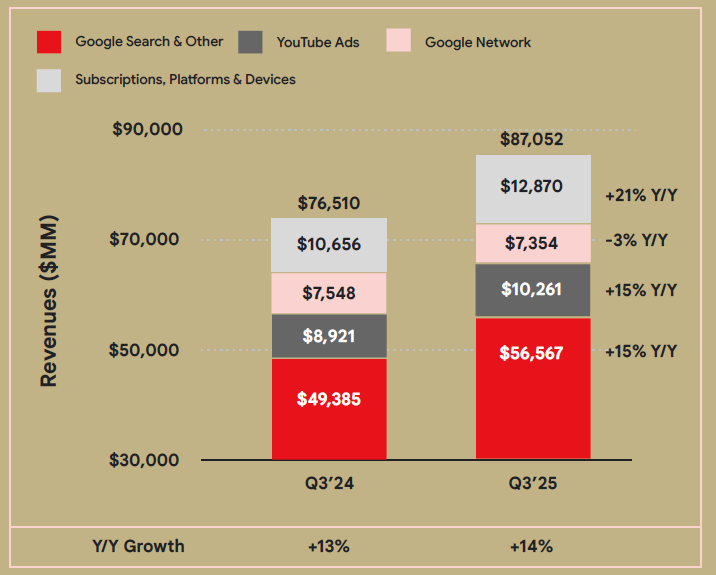
El Cloud, viento en popa y a toda vela. Crece un 34%
Google Cloud revenues increased 34% to $15.2 billion, led by growth in Google Cloud Platform (GCP) across core products, AI Infrastructure and Generative AI Solutions.
Me han impresionado estas cifras:
Our first party models, like Gemini, now process 7 billion tokens per minute, via direct API use by our customers. The Gemini App now has over 650 million monthly active users.
Ojo, via direct API. Es decir, esos 7 billions tokens, se refieren a los tokens que lanzan desarrolladores y empresas (¿Lo estoy interpretando bien?).
La IA ha venido para quedarse con la humanidad para siempre.
9 Me gusta
No, un token es una unidad básica que utilizan los LLM para entender lo que decimos.
Por ejemplo, “Está cara google?” está compuesta por 4 tokens.
Habitualmente, las IA cobran por tokens recibidos y tokens generados en la respuesta
2 Me gusta
Lo que quería confirmar es si al ser “via direct API” se puede interpretar como que no es uso a través del chat (Humano → Interfaz web de chateo → IA → Humano) sino a través de código informático (Programa → API → IA → Programa). Porque esto lo tomo como indicador de uso profesional y empresarial (aunque a lo mejor hay cosas que se me escapan y de ahí mi pregunta).
2 Me gusta