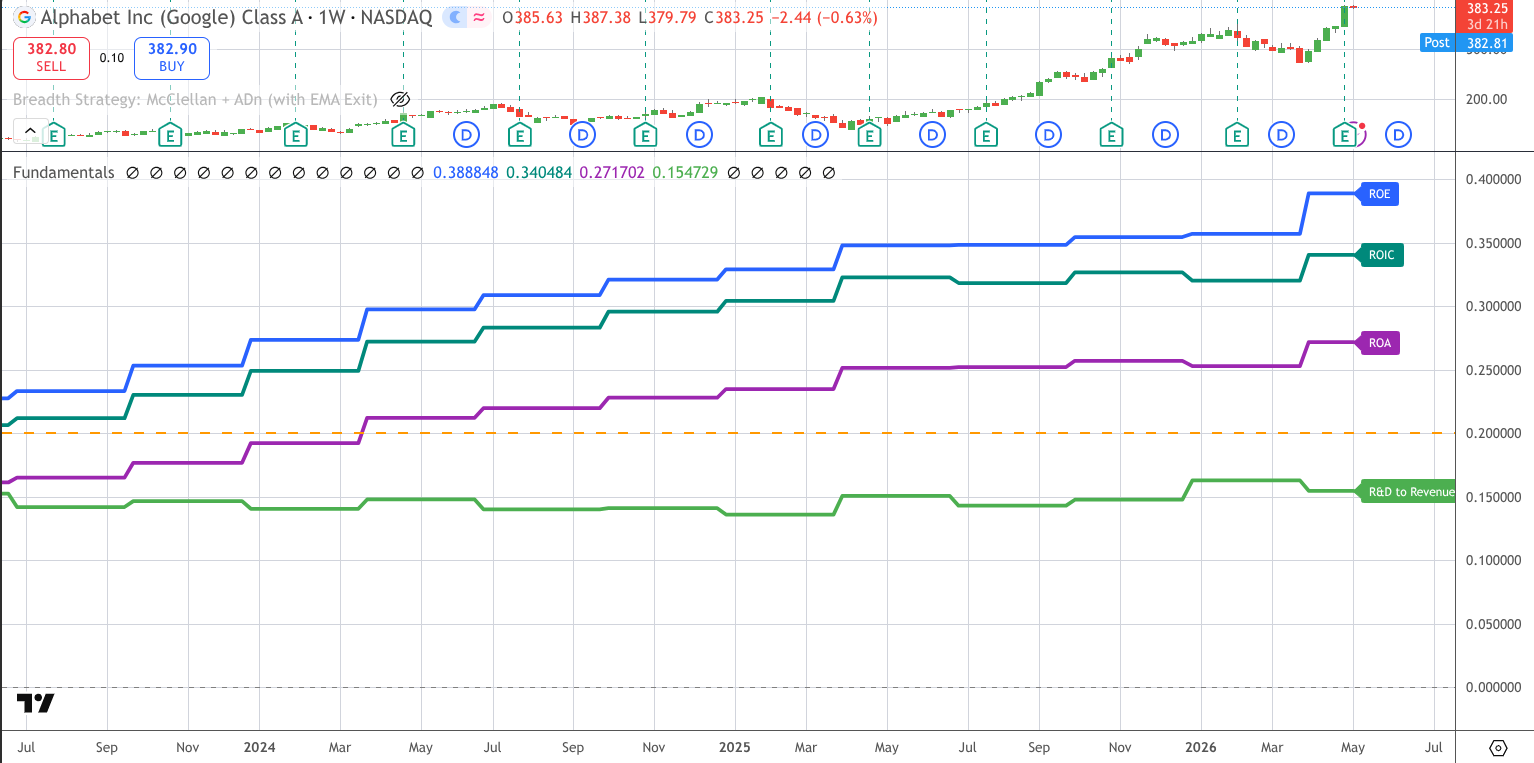
como es posible que la saquen del estado cada trimestre sin faltar?
5 Me gusta
Alphabet sacude el mercado con una ampliación de capital de 80.000 M€ con el respaldo de Berkshire
Alphabet anunció el 1 de junio de 2026 una histórica emisión de capital por valor de 80.000 millones de euros destinada a financiar de forma agresiva su infraestructura de inteligencia artificial ante una demanda sin precedentes que supera su capacidad actual de suministro. La operación incluye una colocación privada estratégica de 10.000 millones de euros con Berkshire Hathaway y un programa escalonado de ventas en el mercado abierto por valor de 40.000 millones de euros que arrancará en el tercer trimestre de 2026. A pesar de la solidez operativa que demuestra el crecimiento de su cartera de clientes, el coste real de financiación asumido y la dilución inmediata añaden una presión a corto plazo que el inversor minorista debe evaluar con cautela.
Why it matters:
-
Dilución masiva frente a necesidad competitiva real: La emisión de 80.000 millones de euros en equity diluirá de forma inmediata el beneficio por acción (EPS) para el inversor minorista. No obstante, esta captación de capital busca evitar que Alphabet se quede atrás en la carrera de servidores y centros de datos frente a rivales como Amazon (200.000 millones de euros de capex guiado) o Microsoft (145.000 millones de euros), en un año donde el capex de la propia Alphabet se dispara entre un 92% hasta los 175.000-185.000 millones de euros.
-
El respaldo de Berkshire tiene un precio: La entrada de Berkshire Hathaway —ahora bajo la batuta de Greg Abel— incrementando su posición un 224% es una validación total del negocio a largo plazo en una tecnología (IA) que históricamente Warren Buffett evitó. Sin embargo, para el minorista es un toque de atención que Berkshire haya exigido un descuento del 8-9% (comprando la Clase A a 351,81 euros y la Clase C a 348,20 euros respecto al máximo de 384,80 euros), lo que establece un techo psicológico para la cotización actual.
-
Tracción real y visibilidad de ingresos futuros: Al contrario de lo que ocurre en ciclos especulativos, el despliegue de capital está respaldado por un crecimiento real de la demanda. La cartera de contratos (backlog) de Cloud cerró 2025 en 240.000 millones de euros, duplicándose en términos interanuales (+100% YoY) y creciendo un 55% secuencialmente, lo que demuestra que las empresas ya están contratando activamente Vertex AI y los servicios de Gemini.
The bottom line:
-
La tesis de inversión a largo plazo se mantiene sólida pero se vuelve más exigente en paciencia: Alphabet demuestra tener la capacidad de atraer capital institucional de primer nivel para liderar la IA, pero el inversor minorista debe asumir que la compañía pagará un peaje de dilución a corto plazo en lugar de recurrir al endeudamiento.
-
Los principales riesgos para el pequeño inversor son la presión bajista en los próximos 1-3 meses provocada por el inicio del programa At-The-Market (ATM) de 40.000 millones de euros en el tercer trimestre de 2026, junto con el riesgo de dilución diferida pero casi segura que introducen los 15.000 millones de euros en acciones preferentes convertibles obligatorias.
Outlook:
La sostenibilidad del negocio de Alphabet sale reforzada de esta operación al garantizar el músculo financiero necesario para abastecer su descomunal cartera de pedidos en la nube. El éxito de esta multimillonaria inversión dependerá estrictamente de la velocidad con la que la nueva capacidad tecnológica se traduzca en ingresos por inferencia pagada de IA e integración de servicios en Search, Workspace y YouTube. El panorama para el inversor minorista es de cautela operativa inmediata, ya que el precio de las acciones sufrirá volatilidad por la digestión de los nuevos títulos, encontrando un suelo técnico muy claro en el rango de los 348-352 euros fijado por Berkshire Hathaway. A tres años vista, si Alphabet consolida su cuota de mercado corporativo, la dilución actual se pagará sola con el flujo de caja futuro.
7 Me gusta
esta foto va a cambiar cuando aparezcan en los libros los 80.000.000 de deuda que han decidido emitir
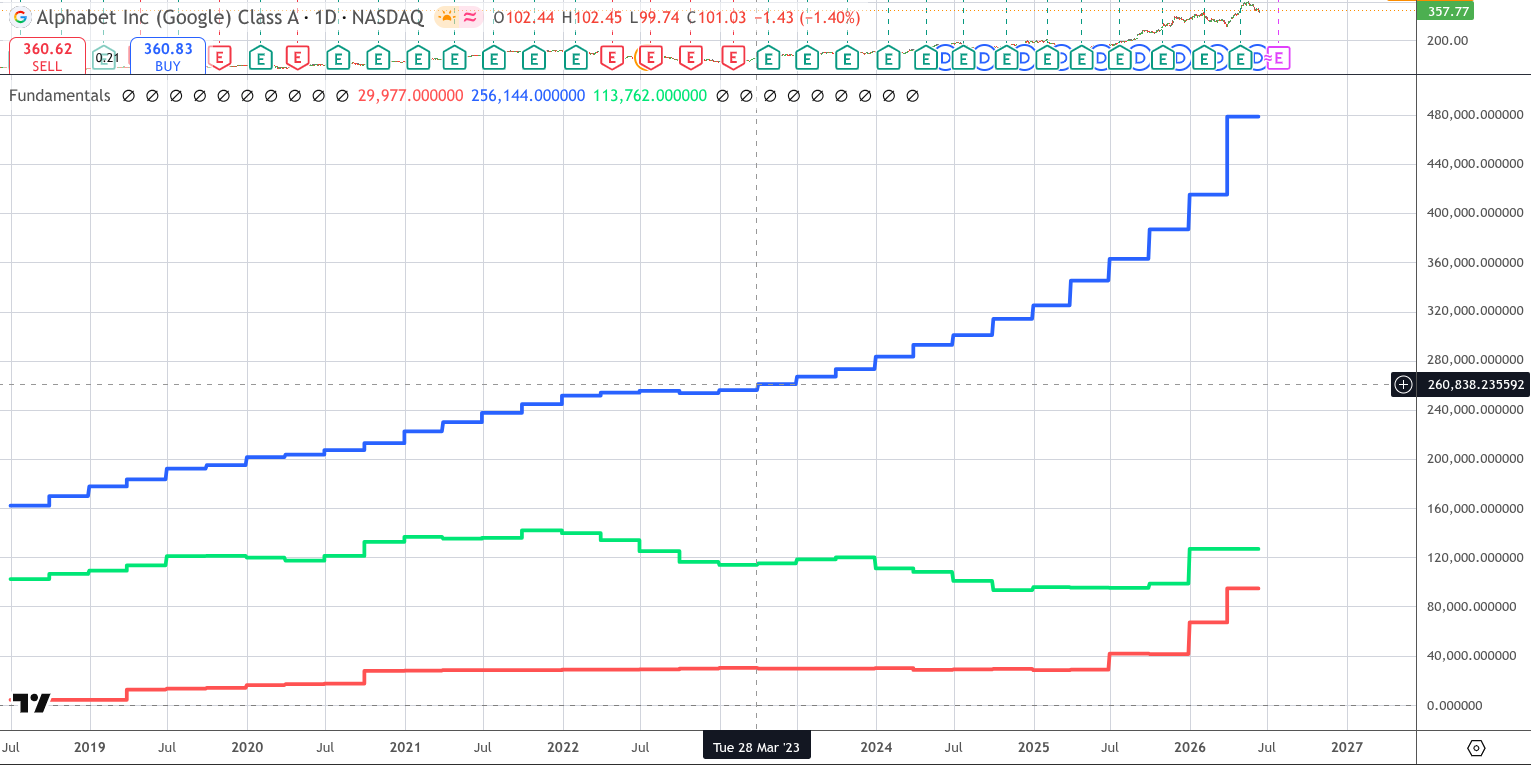
Básicamente va a emitir un número de acciones similar al que ha amortizado o recomprado en los últimos 15 meses aprox.
2 Me gusta

Pues fenomenal por Google. Recompra acciones a X y luego emite capital a 3X. Ojalá pudiera hacerlo cada año.
5 Me gusta
Madre mía, qué resultados!
-
Alphabet press release (GOOG): Q2 GAAP EPS of $9.11 beats by $6.22.
-
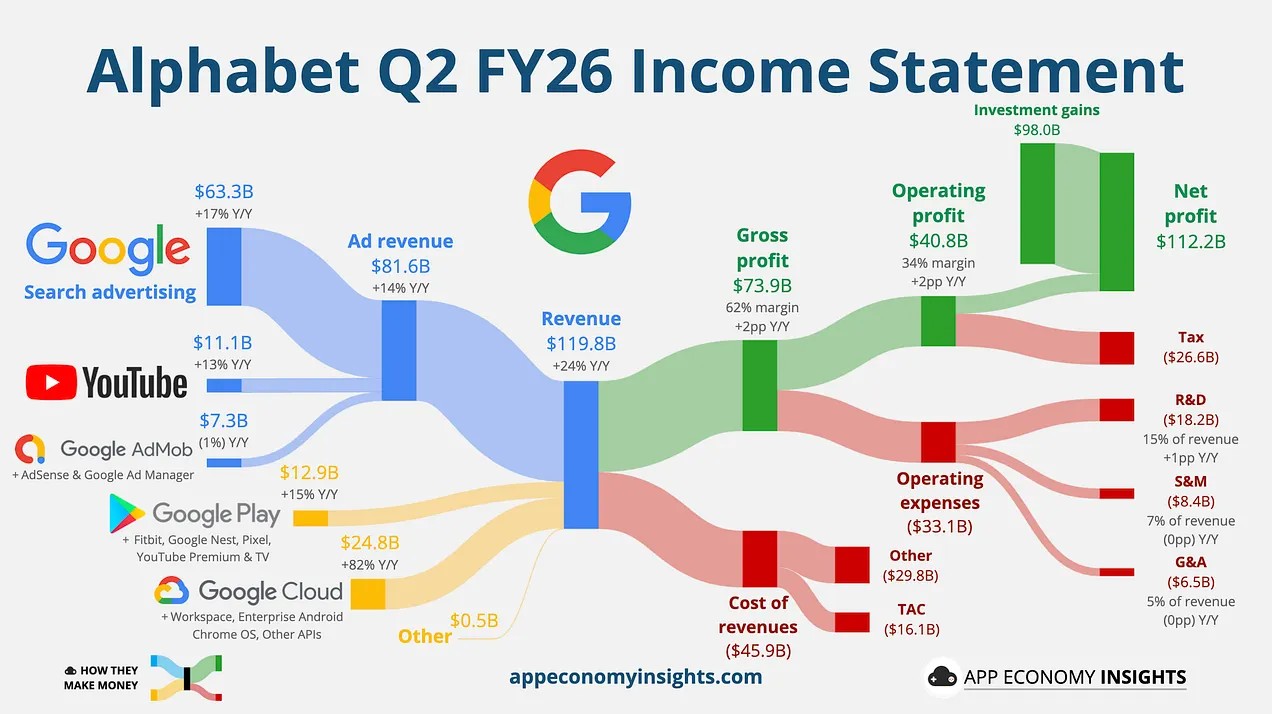
Revenue of $119.8B (+24.2% Y/Y) beats by $2.82B.
-
Google Services revenues increased 15% to $94.5 billion, led by 17% growth in Google Search & other, 15% in Google subscriptions, platforms, and devices, and 13% in YouTube ads.
-
Google Cloud saw a meaningful acceleration in growth as revenues increased 82% to $24.8 billion, led by an increase in Google Cloud Platform (GCP) across enterprise AI Solutions and enterprise AI Infrastructure, as well as core GCP services.
-
Consolidated Alphabet operating income increased 30% and operating margin expanded by 2 percentage points to 34%.
-
Other income reflected a net gain of $98.0 billion, primarily the result of net unrealized gains on our equity securities.
-
Sundar Pichai, CEO of Google and Alphabet, said: “Our AI investments are redefining what’s possible across every part of our business. Q2 was an amazing quarter, with Alphabet revenues growing 24% year-over-year and Google Cloud revenues accelerating to 82% growth, driven by demand for AI infrastructure and AI solutions. It’s great to see wide adoption of Gemini Enterprise, with nearly 90% of the Fortune 100 using it. We have exciting momentum across the board. Our popular AI features are driving Search query growth. Gemini models now process 22 billion API tokens per minute and the Gemini App has 950 million monthly active users. We are seeing strong demand for our security solutions, and our new Gemini 3.5 Flash Cyber delivers highly costefficient performance at the frontier. And month over month, people turn to YouTube for major world events, with over 1.7 billion unique viewers watching World Cup-related videos during the FIFA World Cup 2026TM. These outstanding results show that our differentiated, full stack approach to AI is delivering real, measurable value for consumers, customers, and our partners globally.”
7 Me gusta
Y ahora la letra pequeña:
I would caution against reading too much into the headline EPS of $9.11 (up 294%), however: it is heavily flattered by a roughly $99 billion unrealized gain on equity securities that alone added $6.26 per share, and on an operating basis EPS was closer to $2.85—which, in my view, is the figure that reflects the underlying business. The one blemish is free cash flow, which turned negative at --$5.9 billion as $44.9 billion of capital expenditure outstripped operating cash flow, a clear sign that the AI build is now visibly pressuring cash generation.
8 Me gusta
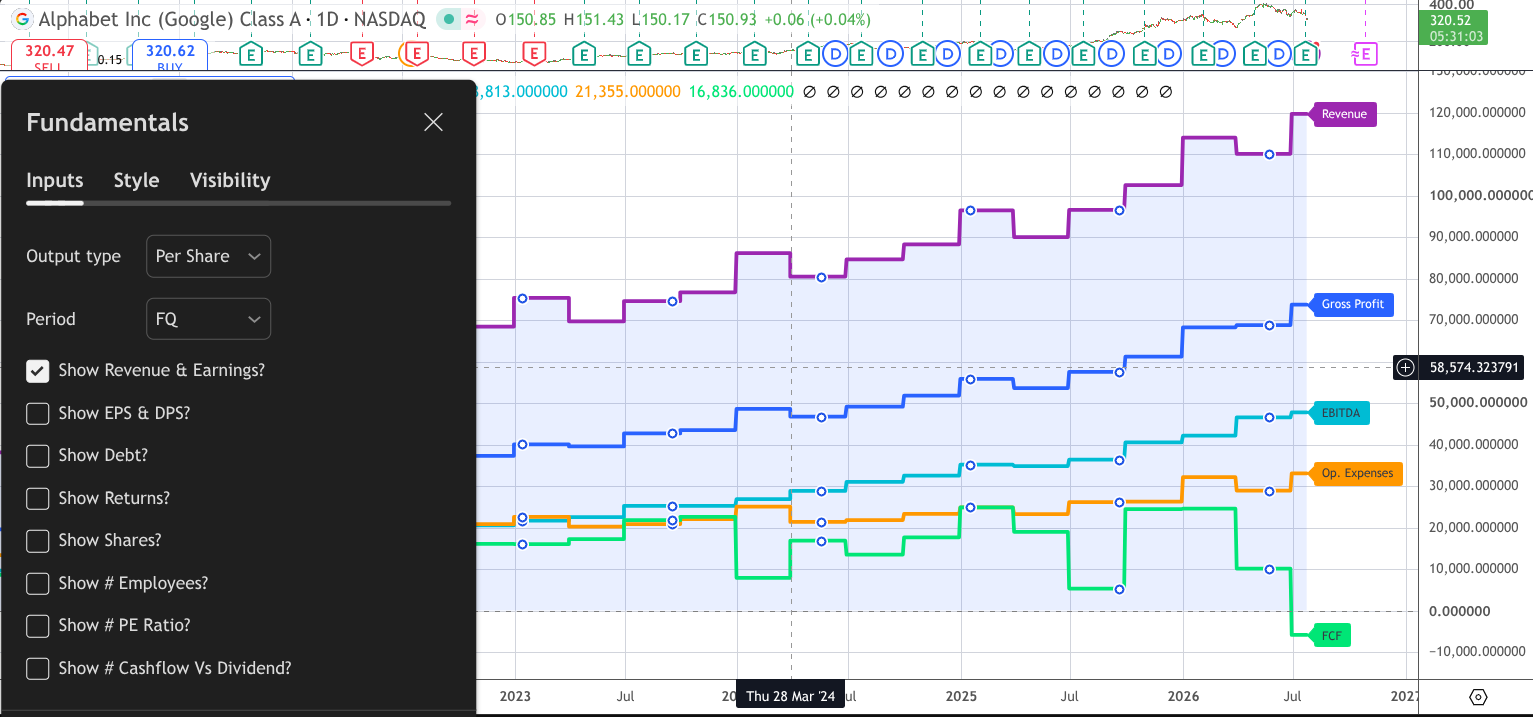

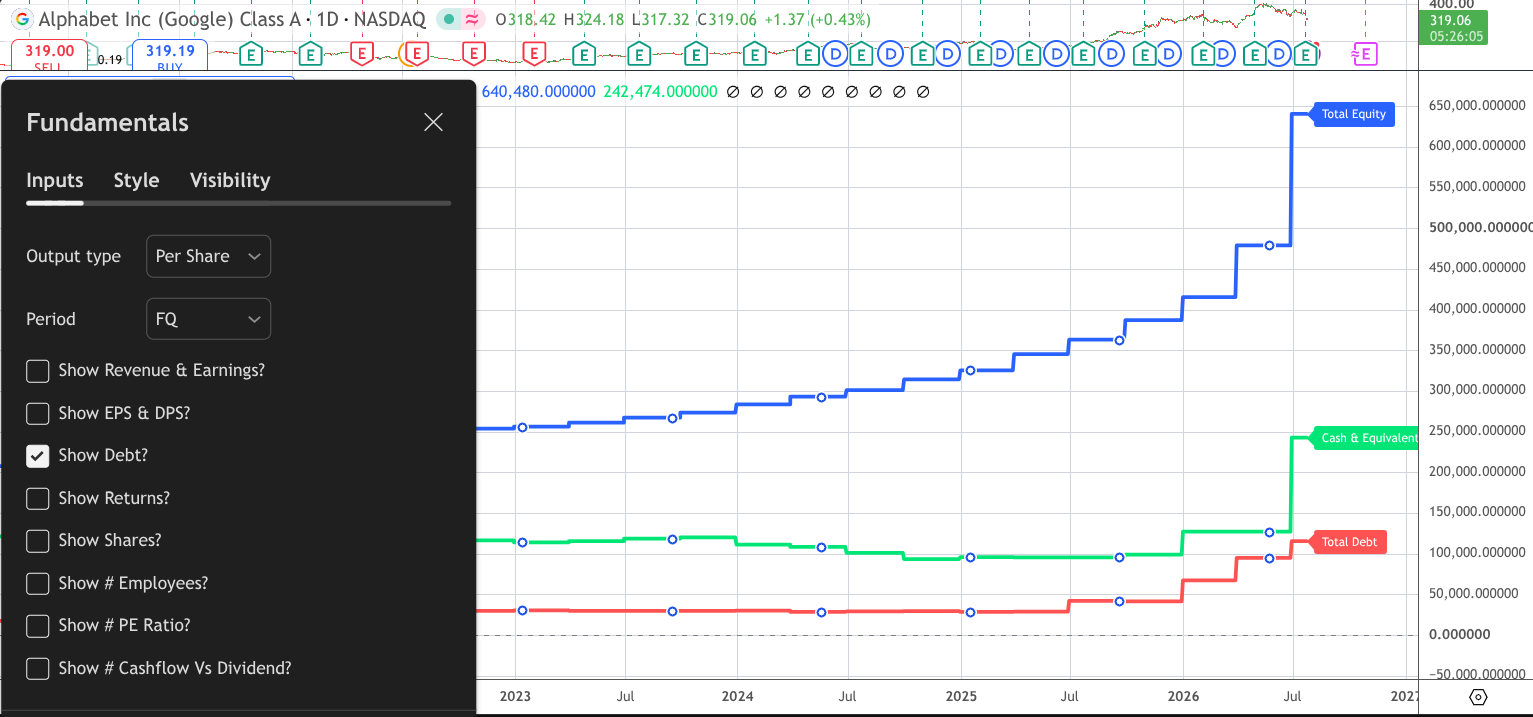
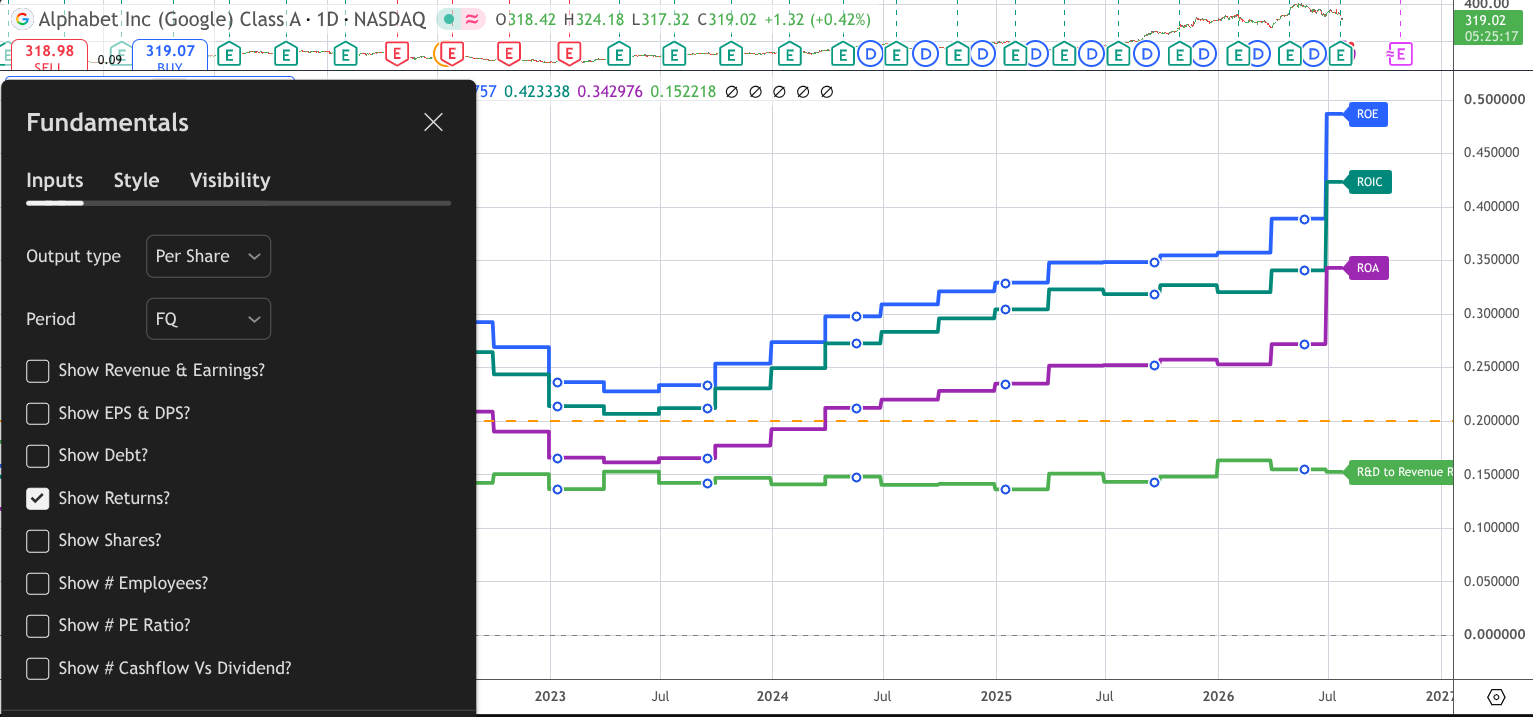
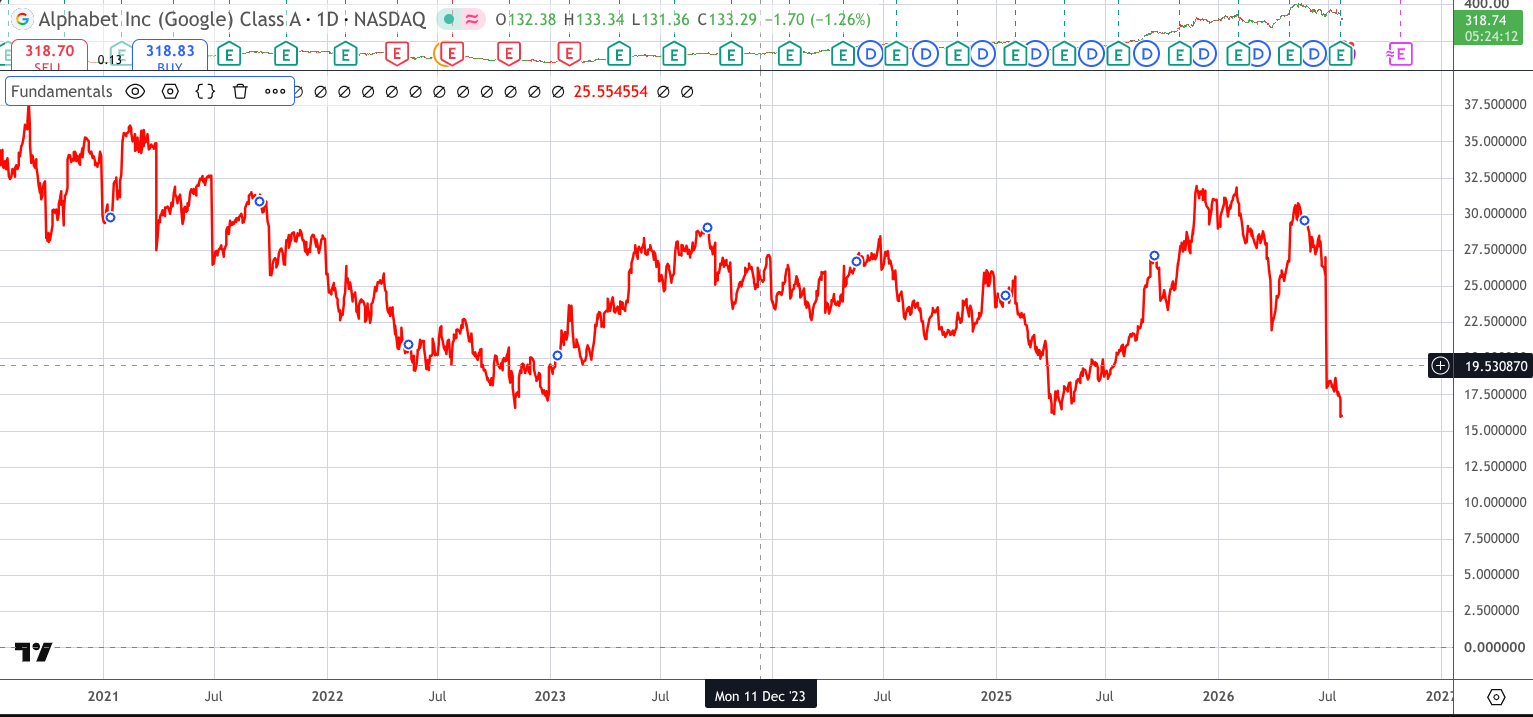
Cuidado…
… porque como bien señalas, 6.26$ del EPS provienen de ganancias no realizadas. Este trimestre se han anotado una cifra extraordinaria (en el sentido más amplio de la palabra) de beneficio contable por el ajuste a valor de mercado de sus participaciones en otras empresas (SpaceX y Anthropic principalmente).
Si descontamos esos 6.26$ de beneficio extraordinario el “PER operativo” es bastante más alto.
A cada año que pasa, GOOG es cada vez menos Google y más Alphabet, un conglomerado holding donde una parte del balance fluctuará a precio de mercado. Por eso, hay que empezar a ignorar el beneficio neto GAAP y centrarse en el beneficio operativo.
Google (el negocio core) sigue siendo la misma vaca lechera hiperrentable de siempre que no para de crecer. La cuestión está en que Alphabet, como matriz, está desplegando una intensidad de CAPEX tan brutal para liderar la infraestructura de la IA que devora toda la caja generada y más.
Aplaudo a la directiva por aceptar el desafío y aceptarlo como su misión. Ahora bien, como accionista, entiendo perfectamente los nervios del mercado: crecer con cash flow negativo es arriesgado.
Si esta inversión masiva en infraestructura permite escalar la división de Cloud e IA hacia márgenes operativos del 30% (al nivel de madurez de AWS o Azure), la montaña de caja futura será salvaje. GOOG, literalmente, no sabrá qué hacer con tanto dinero. Pero si la cosa sale mal, se habrán metido en un charco del que, si bien quizá no se ahogarán por la fortaleza de Google+Youtube, saldrán de sobra enfangados.
6 Me gusta
gracias por el apunte
1 me gusta
si, yo también espero que entre 2030 y 2032 noticias reales sobre las iniciativas de Quantum Computing, que es otra rama que está ahí oculta y que ahora solo come dinero,
gracias por los comentarios sobre SpaceX y Anthropic, no los conocía
1 me gusta
A mi este tweet me asustó un poco. Igual es una gota de agua, igual es que va a empezar a llover.
7 Me gusta