The conglomerate cut its Amazon holding by 77% in the latest quarter, reducing the position from 10 million shares to about 2.28 million shares. Buffett first acquired Amazon shares in 2019.
3 Me gusta
2 Me gusta
Los 10 consejos de inversión que definen a Berkshire tras la salida…
Berkshire Hathaway pone a prueba el método Buffett ante el mercado bursátil tecnológico
https://es-us.finanzas.yahoo.com/noticias/berkshire-hathaway-pone-prueba-método-150052735.html
1 me gusta
Berkshire compra la constructora de viviendas Taylor Morrison por 8.500 millones de dólares en la primera gran operación de Abel.
Berkshire Hathaway ha cerrado un acuerdo de 8.500 millones de dólares para comprar la constructora estadounidense Taylor Morrison, utilizando esta su primera gran adquisición desde la jubilación de Warren Buffett para apostar fuertemente por la recuperación del sector inmobiliario.
La adquisición de Taylor Morrison, que opera en 21 mercados de 12 estados de EE. UU., se produce en medio de una tibia recuperación en la construcción de viviendas, con la Asociación Nacional de Constructores de Viviendas proyectando un aumento del 1 por ciento en la construcción de viviendas unifamiliares en todo el país hasta alcanzar las 940.000 unidades este año.
Como parte del acuerdo, Berkshire acordó pagar a los accionistas de Taylor Morrison 72,50 dólares por acción, valorando el capital del grupo en 6.800 millones de dólares, una prima del 24% sobre el precio de cierre del viernes. Incluyendo las deudas, el valor total de la empresa asciende a 8.500 millones de dólares.
Esta adquisición representa la primera gran operación impulsada por Greg Abel, el recién nombrado director ejecutivo de Berkshire, desde que sucedió a Buffett a principios de año. Según fuentes cercanas al asunto, Abel inició conversaciones con Sheryl Palmer, directora ejecutiva de Taylor Morrison, en primavera, tras ser presentado por sus asesores.
Taylor Morrison, que generó 8.100 millones de dólares en ingresos el año pasado, se fusionará finalmente con Clayton Homes, propiedad de Berkshire, lo que nos permitirá hacer realidad el sueño de tener una vivienda propia para más estadounidenses, según declaró Abel. Palmer seguirá siendo director ejecutivo una vez que se cierre el acuerdo en la segunda mitad de este año.
Berkshire conoce muy bien el sector de la construcción de viviendas, ya que ha realizado inversiones públicas en DR Horton, Lennar y NVR, rivales de Taylor Morrison. También es propietaria del fabricante de pinturas Benjamin Moore y de la empresa de techos y aislamiento Johns Manville.
El sector de la construcción de viviendas también se ha convertido en un objetivo clave de la campaña de asequibilidad del presidente estadounidense Donald Trump de cara a las elecciones de mitad de mandato de noviembre. Taylor Morrison es una de las constructoras que ha considerado participar en un programa federal de alquiler con opción a compra, cuyo objetivo es ayudar a los estadounidenses a acceder a la vivienda propia y solucionar el exceso de oferta de viviendas.
Taylor Morrison también desarrolla complejos residenciales de alquiler bajo su marca Yardly, un sector que se beneficia de una mayor demanda, ya que los estadounidenses que se enfrentan al aumento de los precios optan por alquilar en lugar de comprar. Además, Taylor Morrison ofrece servicios financieros, incluyendo hipotecas, a sus clientes.
Sin embargo, a pesar de las altas tasas hipotecarias, se observan indicios tempranos de que el sector de la construcción de viviendas está cobrando impulso. Según la NAHB, se espera que el próximo año el crecimiento de la construcción de viviendas unifamiliares alcance el 5%, lo que elevará la construcción de nuevas unidades a 984.000.
Las acciones de Taylor Morrison solo han subido un 4,7 por ciento en el último año.
El hecho de que Abel esté cerrando un acuerdo importante apenas seis meses después de asumir el cargo aumenta la posibilidad de que la firma de inversión, que tiene un valor de mercado de 1 billón de dólares, comience a utilizar su reserva de casi 400.000 millones de dólares en efectivo y bonos del Tesoro estadounidense a corto plazo para realizar más adquisiciones.
El ritmo de adquisiciones de Berkshire disminuyó en los últimos años del mandato de Buffett. En octubre pasado, Berkshire cerró un acuerdo de 9700 millones de dólares para comprar la división OxyChem a Occidental Petroleum, un grupo de petróleo y gas del que es uno de los mayores accionistas. En ese momento, Abel era el director ejecutivo electo.
Además, durante el último año se ha producido una oleada de fusiones y adquisiciones en el sector de los productos de construcción, ya que las ambiciones del multimillonario Brad Jacobs de crear un gigante de los productos de construcción valorado en 50.000 millones de dólares han impulsado a sus rivales Home Depot y Lowe’s a cerrar acuerdos.
Goldman Sachs y Moelis actuaron como asesores financieros de Taylor Morrison, mientras que Simpson Thacher brindó asesoría legal. Gibson Dunn fue el asesor legal de Berkshire.
[
https://www.ft.com/content/ee4b5e6a-3027-4cd1-aa0f-5d9365418cbd
3 Me gusta
Una llamada de fin de semana selló la apuesta de US$10.000 millones…
2 Me gusta
¿Cuál es el propósito de Berkshire Hathaway?
Puede ser audaz o convertirse en un fondo indexado.
Berkshire Hathaway es muy importante, tanto por su enorme tamaño como por su posición simbólica en el mundo empresarial estadounidense. Su valor supera el billón de dólares, lo que la convierte en la undécima empresa más valiosa de EE. UU. Las diez empresas más grandes pertenecen al sector tecnológico, y todas ellas (salvo, posiblemente, Apple) se han visto impulsadas recientemente por la IA o la euforia generada por Elon Musk. Berkshire representa una forma de capitalismo corporativo más tradicional, prudente y con visión de futuro, basada no en la revolución tecnológica, sino en verdades económicas perdurables. En un momento tan convulso como este, el ejemplo de Berkshire cobra relevancia.
Sin embargo, la idea de que el modelo de Berkshire ofrece una ventaja en la creación de valor a largo plazo resulta cada vez más difícil de sostener. Si se compara su rentabilidad total acumulada a 10 años con la del S&P 500, el periodo en el que Berkshire superó consistentemente al índice finalizó a mediados de 2012. Desde entonces, ambos índices se alternan el liderazgo, con el S&P 500 superando al S&P 500 cuando el optimismo es alto, como ahora, y Berkshire 500 obteniendo mejores resultados cuando el sentimiento es débil, como en abril del año pasado. Fundamentalmente, han estado empatados durante 14 años, lo que empieza a ser mucho tiempo, incluso para los estándares de Berkshire.
Warren Buffett, no solo el mejor inversor sino también el líder empresarial más carismático de nuestro tiempo, renunció como CEO hace seis meses, siendo reemplazado por Greg Abel. Así que es momento de volver a plantear una vieja pregunta: ¿cuál es, más allá del simbolismo, el propósito de Berkshire?
Hay una respuesta sencilla, aunque algo desalentadora, a esta pregunta. Berkshire es menos volátil que el S&P 500, lo cual es útil para algunos inversores sensibles al riesgo (aunque, irónicamente, Buffett ha criticado la confusión entre volatilidad y riesgo, que para él significa riesgo de pérdida). Además, no paga dividendos, lo que la hace más eficiente desde el punto de vista fiscal para los inversores que no necesitan ingresos. Podría pensarse que Berkshire es un fondo mutuo sin comisiones, de baja volatilidad y fiscalmente eficiente, con muy pocas probabilidades de superar o quedar por debajo del S&P 500 a largo plazo.
Esta no es una recomendación trivial. De hecho, suena como un producto que me gustaría tener. Pero, ¿es suficiente, considerando lo que representa Berkshire? ¿Es replicar un índice pasivo, ahorrando unos pocos dólares en impuestos, lo mejor que puede lograr una inversión basada en fundamentos, paciente y con principios? Esto es desalentador, si es cierto.
Y existe una interpretación aún menos halagadora del desempeño reciente de Berkshire: que se comporta como una aseguradora, que es lo que es, a pesar de su cartera de inversiones inusualmente grande. En los últimos cinco años, Berkshire se ha comportado en gran medida al ritmo del índice S&P 500 de seguros de propiedad y accidentes, con un ligero desfase.
Espero que Abel aspire a metas más ambiciosas. Sin embargo, basándonos en la experiencia de la última década y media, esto requerirá cambios sustanciales.
El primero y más importante es abandonar la idea de que Berkshire tiene una ventaja significativa a la hora de invertir capital en grandes “distorsiones” del mercado, como Abel lo expresó recientemente. Esto no resultó ser del todo cierto durante la gran crisis financiera: las acciones de Berkshire apenas superaron al mercado en los 10 años posteriores al desplome bursátil de 2007, y el crecimiento de su valor patrimonial por acción también fue históricamente promedio durante ese período. Sin duda, hoy en día es menos cierto.
Grandes gestoras de activos como Blackstone y Apollo se han convertido en canales de liquidez global. Buscarán invertir grandes sumas de dinero rápidamente en la próxima crisis, si la Reserva Federal no abre primero una ventana de liquidez. Es probable que los días en que Berkshire Hathaway proporcionaba financiación rápida a tasas exorbitantes a empresas sólidas en dificultades hayan terminado, al igual que sus días de comprar acciones a precios irrisorios (empresas impopulares con valor oculto en sus balances) terminaron hace décadas. Esperar a que la próxima crisis genere oportunidades no es la estrategia para obtener rentabilidades superiores a la media a largo plazo.
Sin embargo, existen otras maneras en que puede aprovechar sus ventajas. Una de ellas es potenciar su identidad como gestor activo, especialmente en su cartera de acciones cotizadas. Berkshire es única entre las aseguradoras por el tamaño de sus participaciones en acciones, algo que los reguladores toleran debido a sus sólidas reservas financieras. Si bien el predominio de los fondos indexados puede dificultar la superación del índice a corto plazo, también deben crear oportunidades a largo plazo para tomar posiciones concentradas en empresas incomprendidas. En resumen, Berkshire debería actuar con mayor decisión, basándose en sus convicciones. Ya ha demostrado su capacidad para actuar con rapidez y a gran escala. La compañía añadió cerca de mil millones de acciones de Apple a su cartera entre finales de 2016 y principios de 2018, una inversión audaz y brillante. Si bien este tipo de inversiones concentradas aumentan la volatilidad de las ganancias, como bien señala Buffett, la esencia de ser un inversor a largo plazo radica precisamente en mirar más allá de la volatilidad.
La segunda ventaja, relacionada con la anterior, tiene que ver con el acceso de Berkshire a capital barato, ya sea de fuentes internas o de los mercados. Su reciente adquisición de la constructora Taylor Morrison por 8.500 millones de dólares da una idea de lo que es posible. Estados Unidos sufre escasez de viviendas, pero la construcción de viviendas es un sector fragmentado que debe pagar mucho por el capital de crecimiento, en parte porque los inversores aún recuerdan la burbuja inmobiliaria. Berkshire tiene la oportunidad de consolidarse, absorbiendo a empresas más pequeñas y ofreciéndoles una ventaja en el coste del capital. En resumen, puede convertirse en un creador de negocios, además de comprador y gestor de empresas: un fondo de capital privado, pero con un horizonte temporal infinito.
El mundo necesita el liderazgo de Berkshire, por lo que Berkshire debe cambiar.
https://www.ft.com/content/6d48256f-dfdf-4fc0-b1ca-a38909e686eb
10 Me gusta
Munger dijo que Berkshire tendría un rendimiento ligeramente mejor que el SP500 a largo plazo por la calidad de las empresas pero que los tiempos de Alfa se habían acabado.
Creo que fue por el propio Warren el que dijo que podía encontrar empresas con un rendimiento potencial enorme pero que eran enanas comparadas con BRK y que no merecía la pena.
El que quiera entender que entienda.
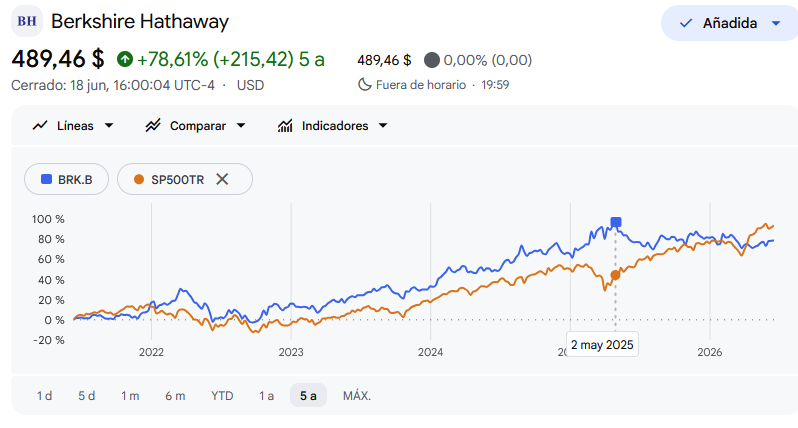
Últimamente el objetivo de Warren era sacar más o menos lo mismo que el SP500 pero con menos riesgo.
Mi duda es si la enorme cash pile está incluida en esa ecuación, o si debe contemplarse como un extra independiente: una opción de compra lista para cuando “llueva oro” y toque sacar el cubo.
5 Me gusta
Greg Abel finalmente pone a trabajar la enorme cantidad de dinero de Buffett.
El consejero delegado de Berkshire Hathaway, Greg Abel, invirtió 19.800 millones de dólares netos en el mercado bursátil durante el segundo trimestre, poniendo fin a una racha de ventas de más de tres años iniciada por su predecesor, Warren Buffett.
Estas inversiones, que incluyen un acuerdo de 10.000 millones de dólares para comprar acciones ordinarias de Alphabet y 4.500 millones de dólares gastados en acciones propias de Berkshire durante el trimestre, demuestran el interés de Abel por dejar su huella en la aseguradora con sede en Omaha, poniendo en marcha parte de su enorme reserva de efectivo de 366.000 millones de dólares.
La decisión de Buffett de mantenerse al margen y reducir la cartera de acciones cotizadas de la compañía, valorada en 324.000 millones de dólares, durante los últimos tres años se interpretó como una señal de que el famoso inversor de valor pensaba que las acciones estaban sobrevaloradas.
…
Estas dos operaciones figuran entre las mayores transacciones que Berkshire ha realizado en los últimos años y demuestran que Abel, como afirmó en la junta general anual de la compañía en mayo, estaba dispuesto a actuar con “decisión” y a realizar inversiones “significativas”.
Berkshire invirtió 23.000 millones de dólares en la compra de acciones cotizadas en bolsa durante el segundo trimestre, incluyendo el acuerdo con Alphabet, convirtiendo a la empresa matriz de Google en una de sus cinco principales participaciones.
…
Los inversores podrán tener una visión más clara de los cambios en la cartera de acciones de Berkshire este mes, cuando la compañía presente sus informes trimestrales sobre sus participaciones a los reguladores de valores estadounidenses.
https://www.ft.com/content/e164e244-f6de-4e3b-8a67-6bebee1b7bf4?syn-25a6b1a6=1
4 Me gusta
¿ No es mucho verdad ?
2 Me gusta
Quizás esté haciendo DCA?

4 Me gusta
Quiere despejar dudas. Hathaway está barato joder, no lo deis vueltas.
Berkshire Hathaway eleva a Alphabet a su tercer puesto, e impulsa sus apuestas en Delta y en el sector inmobiliario.
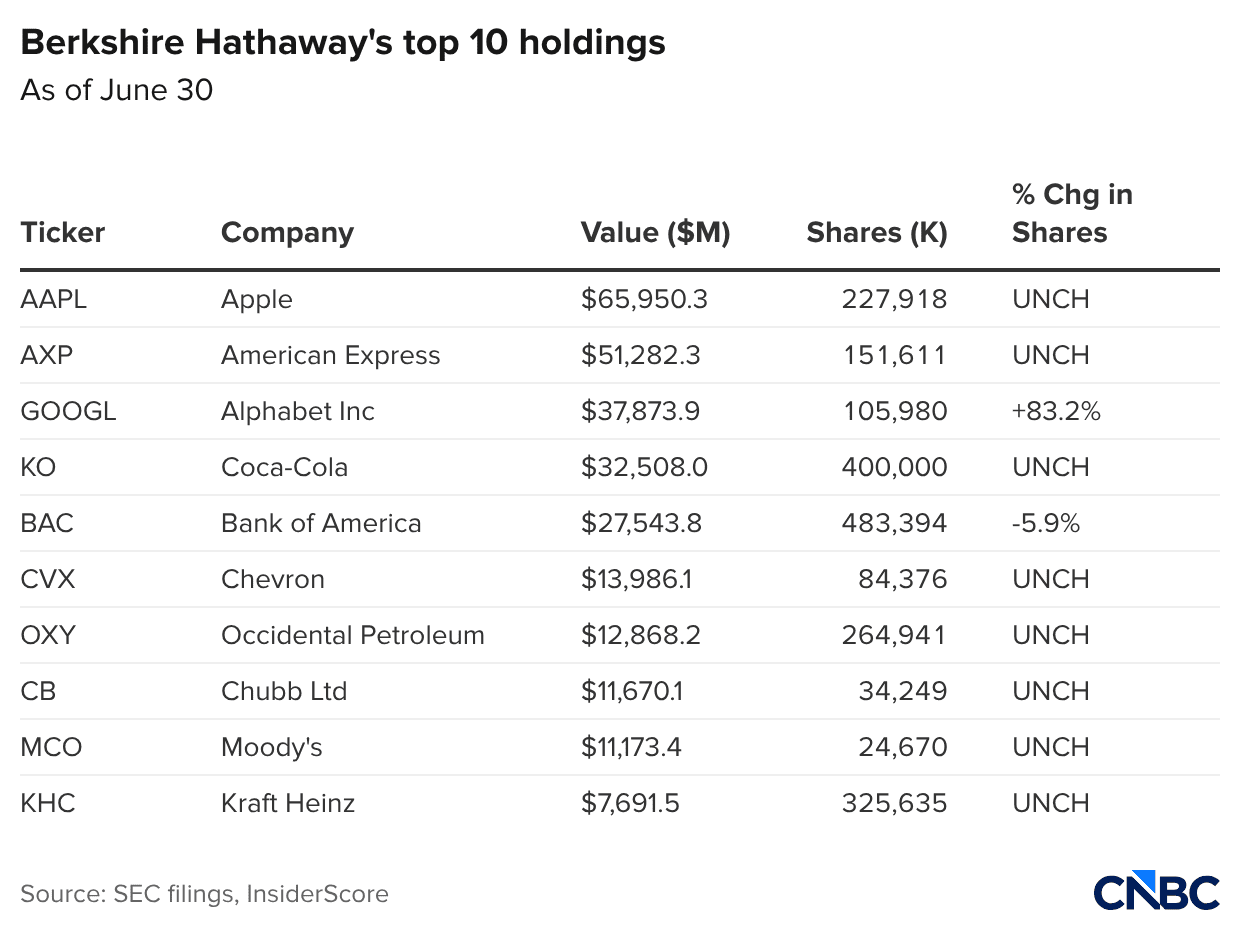
Berkshire Hathawayaumentó drásticamente su participación en Alphabet.En el segundo trimestre, la empresa matriz de Google se convirtió en una de sus tres mayores participaciones accionariales. El extenso conglomerado también incrementó el tamaño de sus inversiones en Delta Air Lines.y varios constructores de viviendas.
Berkshire, ahora bajo la dirección del CEO Greg Abel, poseía aproximadamente 106 millones de acciones de Alphabet, valoradas en 37.900 millones de dólares a finales de junio, según un documento regulatorio publicado el viernes. El tamaño de la posición aumentó un 83% en el último trimestre, convirtiendo a Alphabet en la tercera mayor participación accionaria estadounidense cotizada en Berkshire, con sede en Omaha, por valor de mercado. Solo las inversiones en Appl
5 Me gusta
No está mal para los que no se metían en tecnología porque no la entendían. ¿O a lo mejor es que empiezan a ver a Alphabet más como una utility (con la nube/IA actuando casi como infraestructura básica)?
4 Me gusta
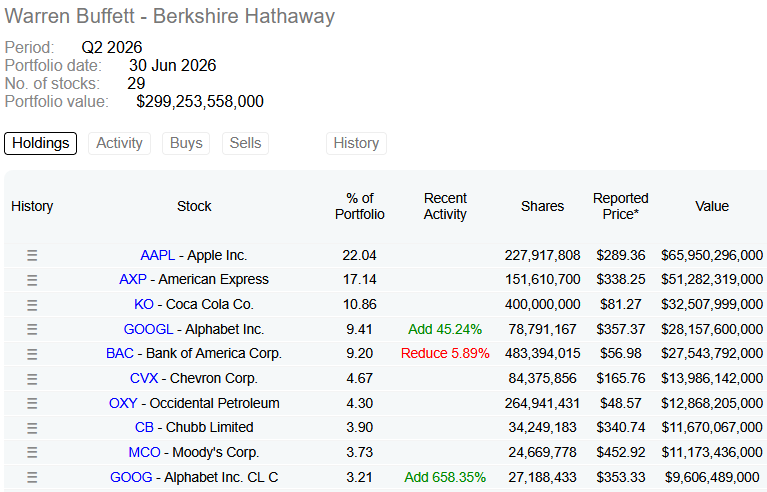
Parece que la CNBC simplificó el documento sumando ambas clases (GOOG y GOOGL). En Dataroma, sin embargo, se ve la foto real: 9,41% en GOOGL y 3,21% en GOOG (un 12,62% en total).
¿Por qué comprar de las dos clases y no limitarse a «la mejor» (sea cual sea)? Le trasladé la duda a la IA y la respuesta tiene todo el sentido: en Berkshire eligen una u otra en función de la brecha de precio entre ambas (bien, esto mi mente de pobre lo procesa) o buscando ventanas de liquidez para colar órdenes multimillonarias sin mover el mercado (aquí mi mente de pobre colapsó).
2 Me gusta
Un 12% de la parte cotizada, si incluyes efectivo, bonos y negocios nos cotizados se quedará en un 4-5% de brk.
1 me gusta
Y yo que pensaba que se habían quitado AAPL del todo…
La verdad es que no sigo sus movimientos, salvo noticias que saltan en el foro.
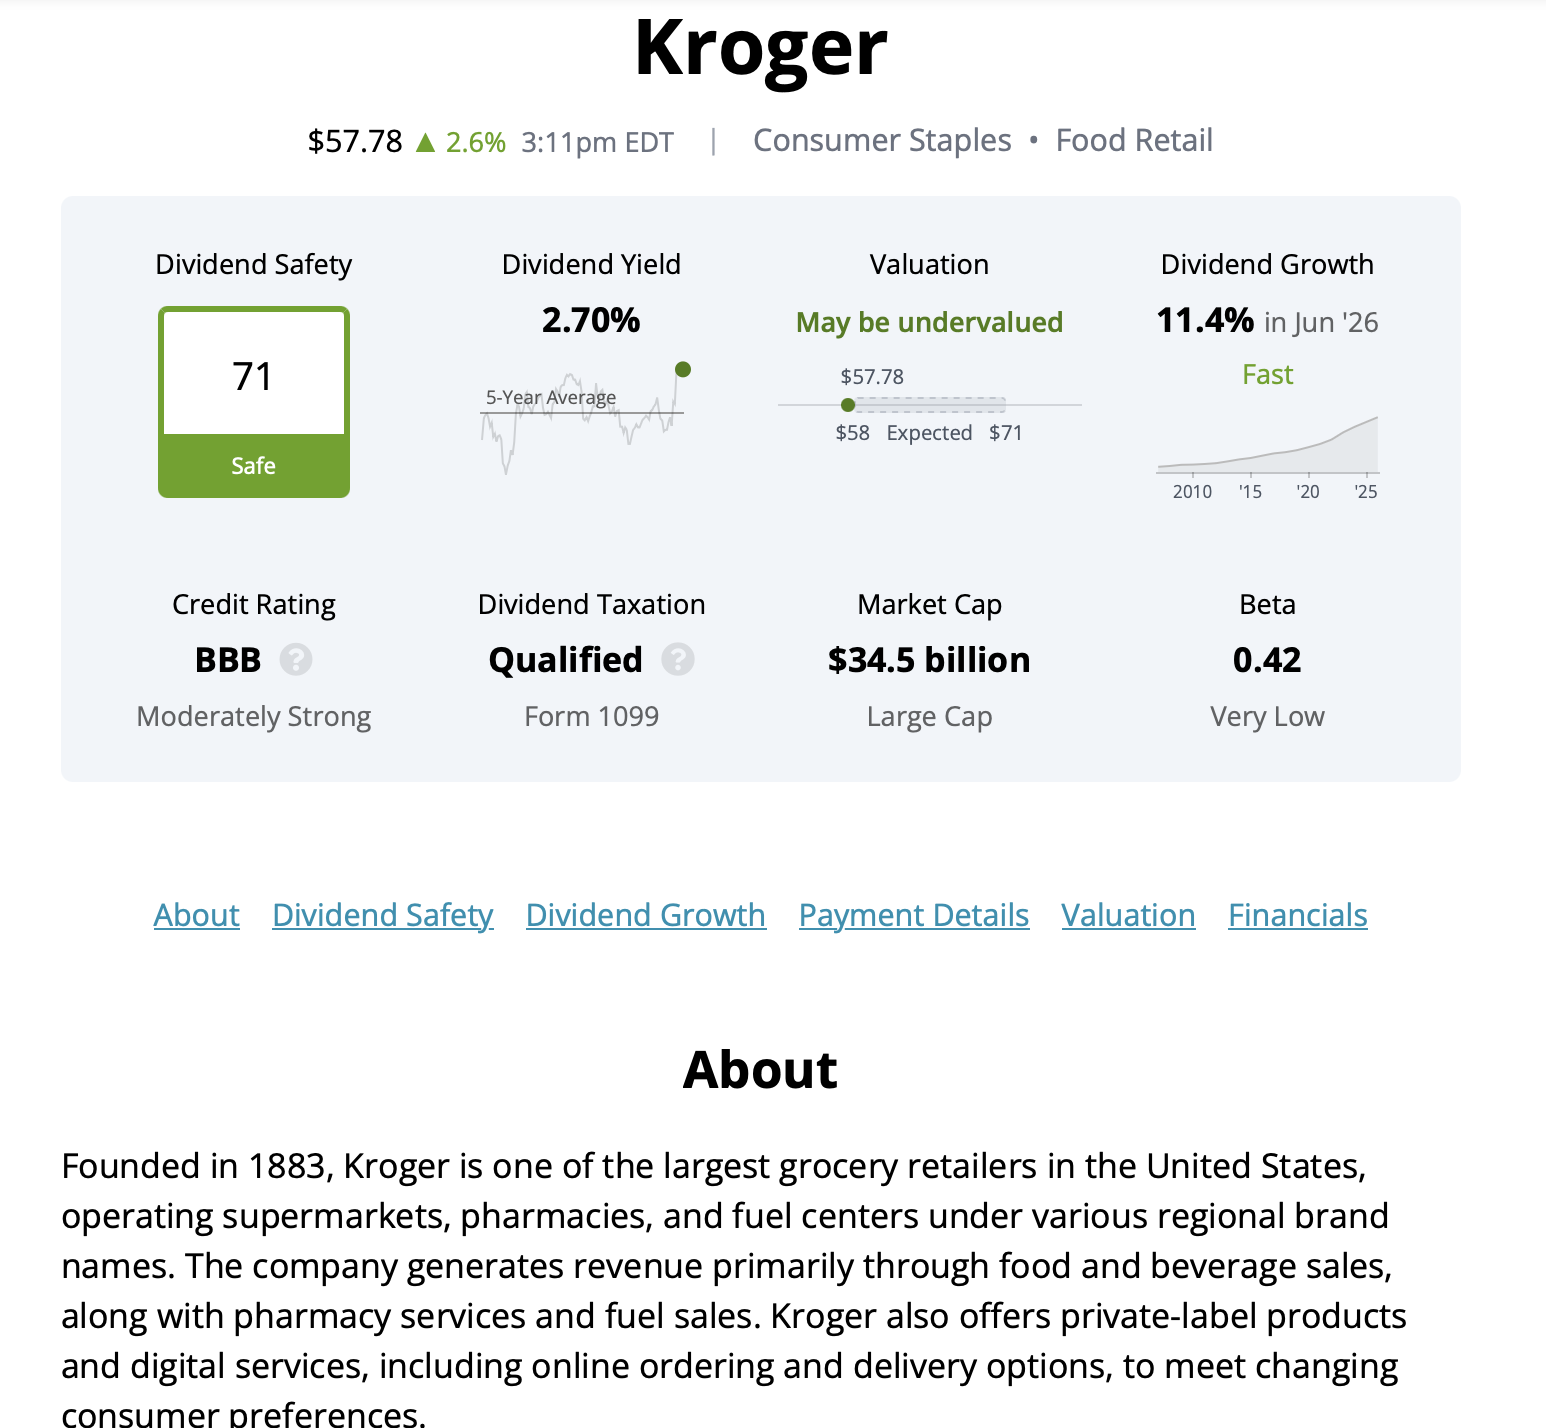
Aquí todos los recientes. Se quita Financieras, Kroger (supermercados) y Nucor (acero). Compra Alphabet, Delta, Lennar corporation, Macys, NYT.
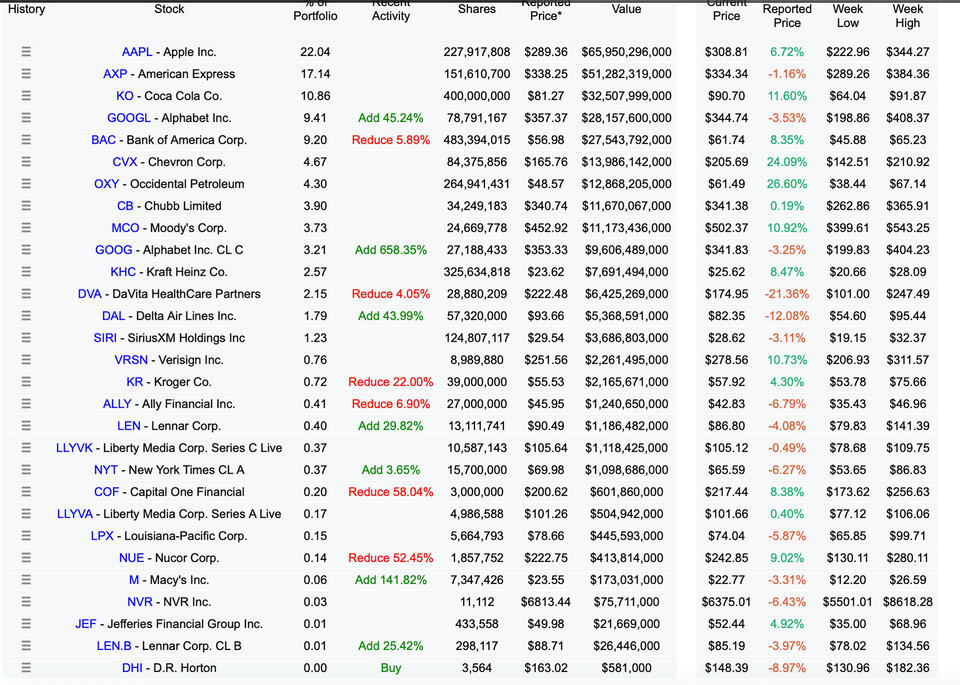
LEN no la conocía. Aunque tampoco parece esté barata.
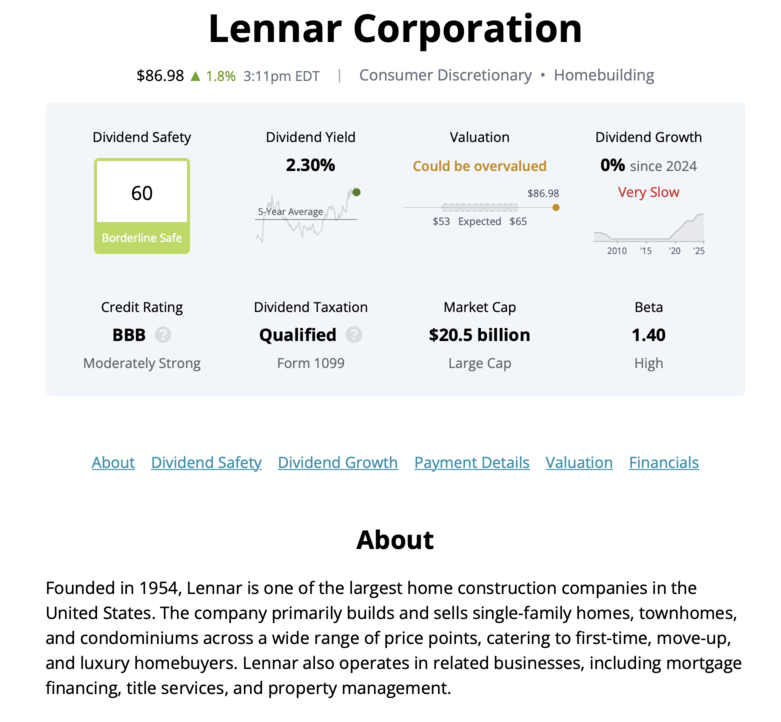
Fíjate, que KR me estaba haciendo ojitos…
4 Me gusta
Berkshire compra más acciones de Lennar, pero el ritmo de las compras se ralentiza.
…
En un documento presentado ante la SEC a última hora del miércoles , Berkshire reveló que compró un total de 53,6 millones de dólares en acciones de clase A de Lennar.y otros 329 mil dólares de las acciones B con derecho a voto preferente.el lunes, martes y miércoles.
…
Warren Buffett ha recuperado el puesto número 10 en la clasificación de Forbes de los multimillonarios más ricos del mundo .
Según la publicación, Buffett superó a Amancio Ortega el jueves por la tarde tras un descenso de casi el 8% durante un mes en las acciones de Inditex , el grupo de moda rápida que fundó el español y que es más conocido por su cadena de tiendas Zara .
…
2 Me gusta