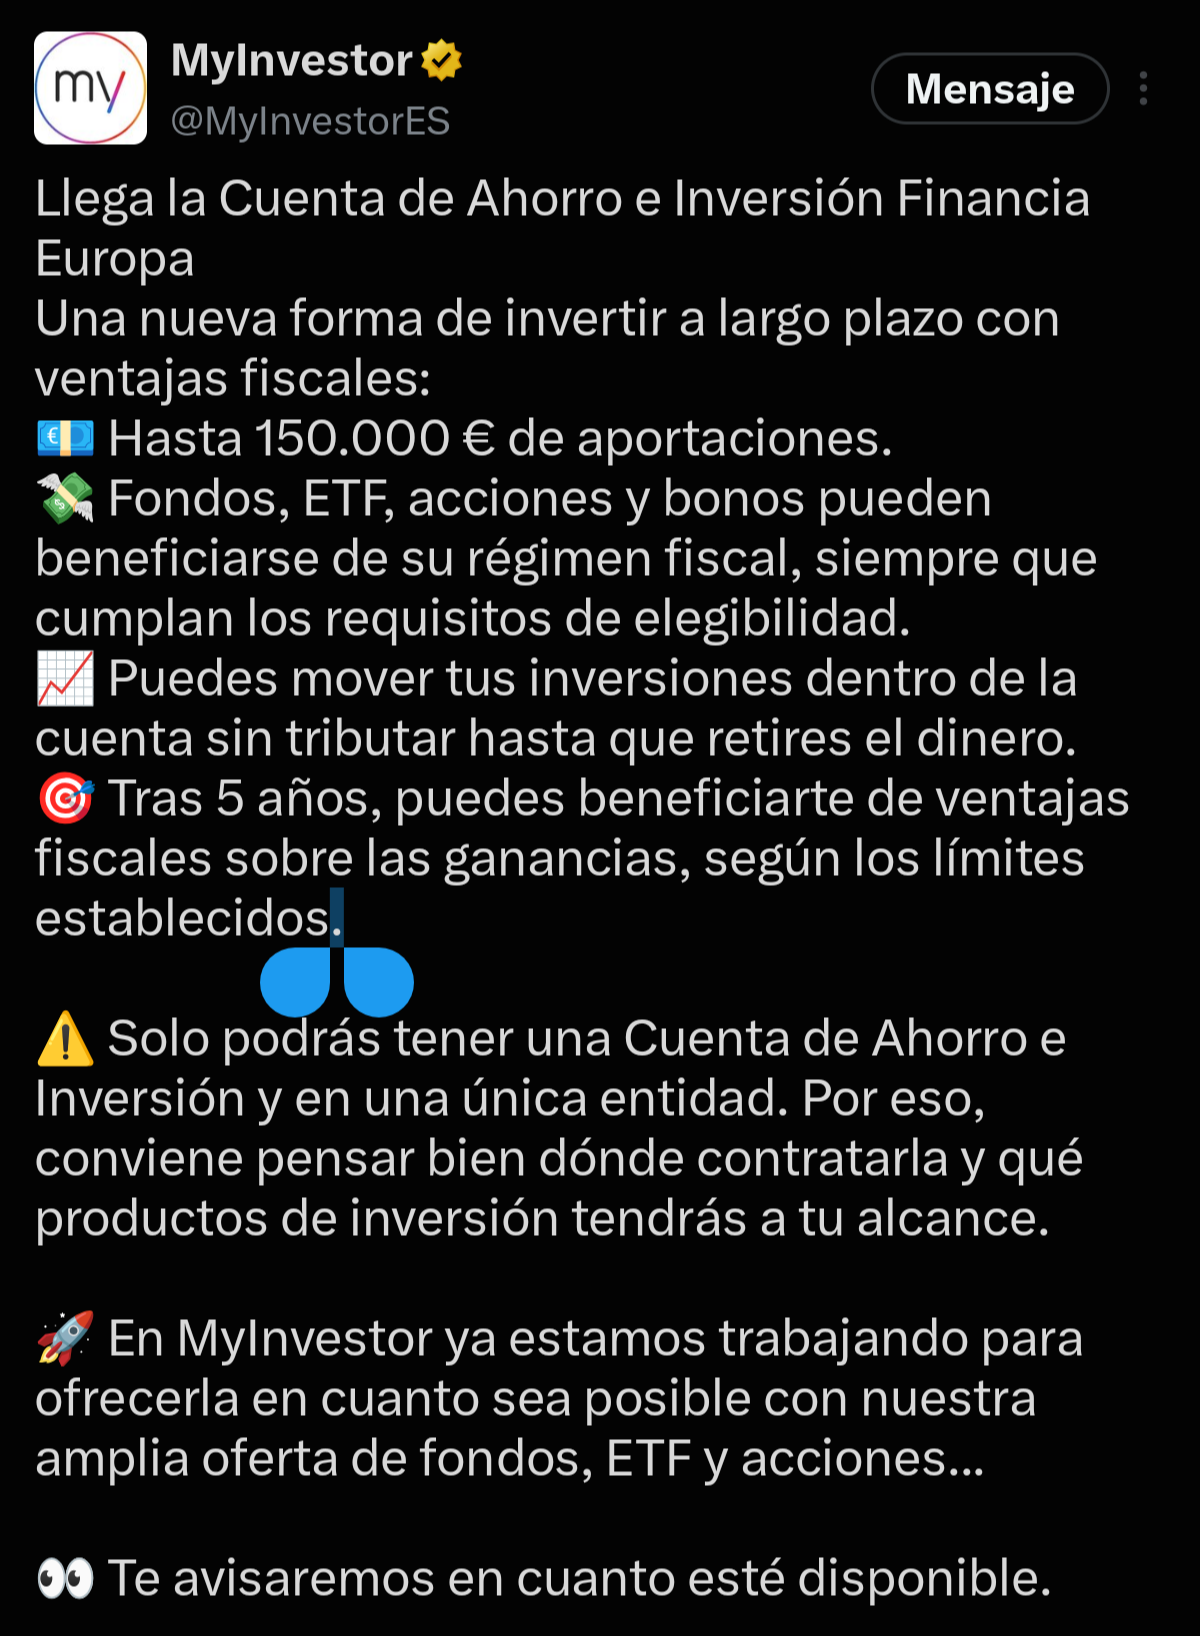
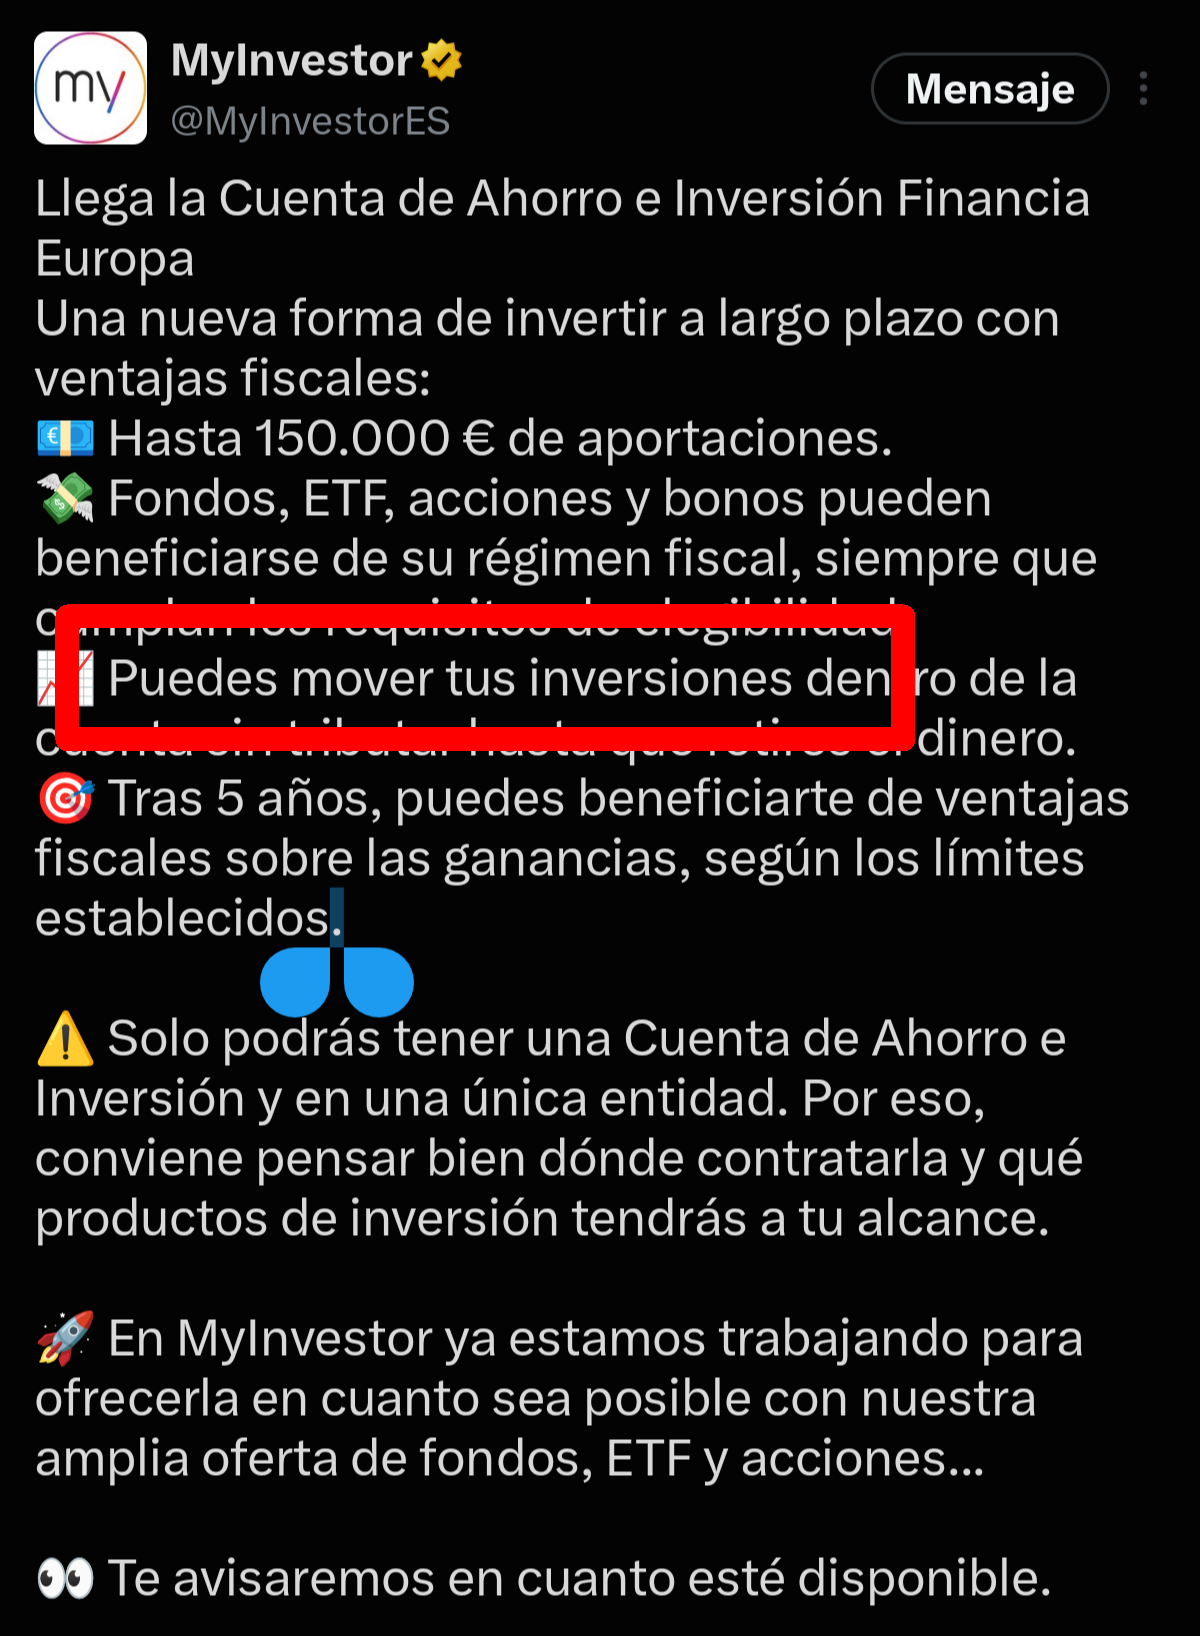
Pues ya tenemos aquí las famosos cuentas con beneficios fiscales .
El Gobierno aprueba una cuenta de ahorro con beneficios fiscales para fomentar la inversión en Bolsa europea
Una puta basura y los dividendos SI tributan. Solo las compra ventas mientras no saques el dinero. Te puedes crear un fondo europeo para comprar y vender acciones pero los dividendos se quedan fuera,
Máximo 150k total.
Exentos los primeros 10k beneficios.
El resto tiene un descuento del 20%
Trinutaras cuando retires el dinero.
Los dividendos si tributan.
Mínimo 30% RV europea (sin problema en esto).
No sé si me escapa algo
Puedes comprar LVMH a 400 vender a 900 y reinvertir eso en un etf europeo sin pasar por caja (hasta que saques dinero)
No sé beneficia del impuesto del muerto. El heredero deberá declarar
Resumen:
Máximo 150.000€
Las compras y ventas no tributan hasta que saques el dinero.
10.000€ exentos de tributación
El resto solo tributará el 80% de las plusvalías una vez retires el dinero
Los dividendos SI tributan
Solo valores y fondos europeos
Menuda basura para los que compramos y no vendemos.
Efectivamente, parece que para la inversión en dividendos no sirve…
Quizá el aspecto más interesante es el de los SIALP Financia Europa si alguna aseguradora decide lanzar un producto con inversión 100% en renta variable vía ETF o fondos de inversión de renta variable europea
solo un detalle que no has mencionado. Si el heredero se queda con la cuenta no hay que tributar las plusvalías, o sea, en este caso si se beneficia de la plusvalía del muerto.
Coincido con la valoración de basura, un producto que sorprendentemente es malo. No le veo una gran diferencia para lo que hay ahora mismo, para eso invertir en fondos y los traspasos sin peaje fiscal y es casi lo mismo. Lo que hubiera cambiado las reglas para los inversores en rentas es algo tipo cuenta ISK sueca o ISA de UK o al menos haber recuperado una exención de X rentas en dividendos como había anteriormente en el IRPF. Como siempre que hay legislación mucho revuelo pero tarde y decepcionante porque esto debería estar para el año pasado, lo mismo con FASTER que se irá a 2030 con suerte.
O que los dividendos no tributarán y fuera del país que fuera tributación 0% dentro de la cuenta y luego al sacar el dinero tributar por esos dividendos solo en destino.
Anda que no es fácil hacer las cosas bien, pero ellos si objetivo es reconducir la inversión a Europa pero sin pagar un verdadero peaje fiscal.
Que se las coman con patatas.
Eso solo sirve para un inversor Value que compra y venda mucho y quera crearse su “mini fondo” a largo plazo porque cree que va a superar al mercado pero con los dividendos tributando. Vamos un sinsentido
Y ojo, que la exención de los primeros 10.000€ de plusvalías (y del 20% para el resto) solo sirve a partir del 5º año. Para mi modo de inversión, la única utilidad que se me ocurre es pasar mis ETF/fondos indexado a RV europea a una de estas cuentas… pero no sé si valdrá la pena, ni si se podrá hacer.
Excelente noticia en general. Empezaré a hacer movimientos con los fondos y ETFs para desplazar todo la inversión en el EEE a la nueva cuenta y dejaré todo lo ex-EEE en las cuentas normales y fondos de inversión. Ventajas: Al estar dirigido desde Bruselas, es casi imposible que el próximo gobierno cambie las condiciones fiscales, al contrario que los planes de pensiones, que los van cambiando en función de las necesidades presupuestarias. (Sigo esperando los PPEs de acceso universal, por suerte me compré un taburete para no cansarme mucho)
Para que no se den cuenta. Imaginas un gobierno de izquierdas promoviendo cuentas con beneficios fiscales para invertir en bolsa? Eso va en contra de la fachoesfera!! Si se enteran los zurdos… Por eso lo camuflan
Esto no se si será así, pero si es así seguro que a @ifrobertocarlos le gusta:
Si tu plan definitivo es aplicar la regla del 4% para vivir de rentas y dejar el patrimonio intacto para tus herederos, la balanza se inclina de forma distinta según el aspecto que analicemos:
A. La aplicación de la Regla del 4% (Ganadora: La Cuenta)
La cuenta tiene una ventaja operativa espectacular para retirar dinero a ciegas: funciona bajo el criterio FIFO de aportaciones. [1]
Cuando empieces a retirar tu 4% anual (unos 12.000 € el primer año), la ley considera que estás recuperando tu propio dinero invertido (los 150.000 € iniciales) y no tus ganancias. [1]
Esto significa que no pagarás ni un solo euro de IRPF en tus retiradas anuales hasta que hayas vaciado por completo el equivalente a tu inversión inicial de 150.000 €. En un bróker tradicional pagarías impuestos desde la primera retirada. [1]
Ahorro de impuestos. 10000€ en plusvis y el 20% de las restantes. Ya tengo inversiones en ETFs y FIs en Europa, tanto de RF como de RV. Sólo tengo que mover las inversiones entre FIs y liquidar ETFs sin plusvis para poder aprovecharme de este dinero gratis.
Lo de la plusvalía del muerto: Si queda algo cuando muera el problema no será mío. Por otra parte espero ayudar financieramente a mis descendientes mientras todos estamos vivos.
Creo que no merece la pena si no puedo meter directamente los fondos que ya tengo. Si además tienen que tener requisitos que crea que merman su rentabilidad peor, otra cosa es el que ya tenía pensado invertir en europa…