Yo creo que tiene conviccion en lo que está haciendo, sin duda creen que la empresa vale mucho mas en bolsa
Mi opinión personal, es que si coje Pablo Isla y su equipo, telefónica puede hacer 3x o 4x fácilmente, por que la empresa tiene un problema de management
Pallete empezó a hacer las cosas bien, pero con el coronavirus, fastidió la tendencia de hacer cosas bien
De acuerdo contigo. De todas formas, creo el problema no es solo de la cúpula. Tiene que haber ahí una cantidad de dinosaurios con el colmillo retorcido… además de tejemanejes políticos de todo tipo.
Vamos, lo ideal para que la empresa vaya bien y suban las acciones
Coincido en que en telefonica hay que hacer una limpia interna brutal, mejorar los procesos, no ampliar capital, preocuparse por subir el BPA en resumen implantar el modelo inditex
Hombre, dicho así, el coronavirus ha jodido un poco todo, principalmente cuando esperas desinvertir… En mi opinion, en vez de mirar tanto a Pallete, habria que llevar al paredón algunos anteriores.
En mi opinión, en estos momentos Pallete no es el principal problema. Yo estoy dentro y lo primero que haría es quitar el dividendo (abro el paraguas), que sería un paso atrás en el CP pero en mi opinion ayudaría en el medio largo plazo.
Como dice @Bass , debe de haber por ahi cada dinosaurio…
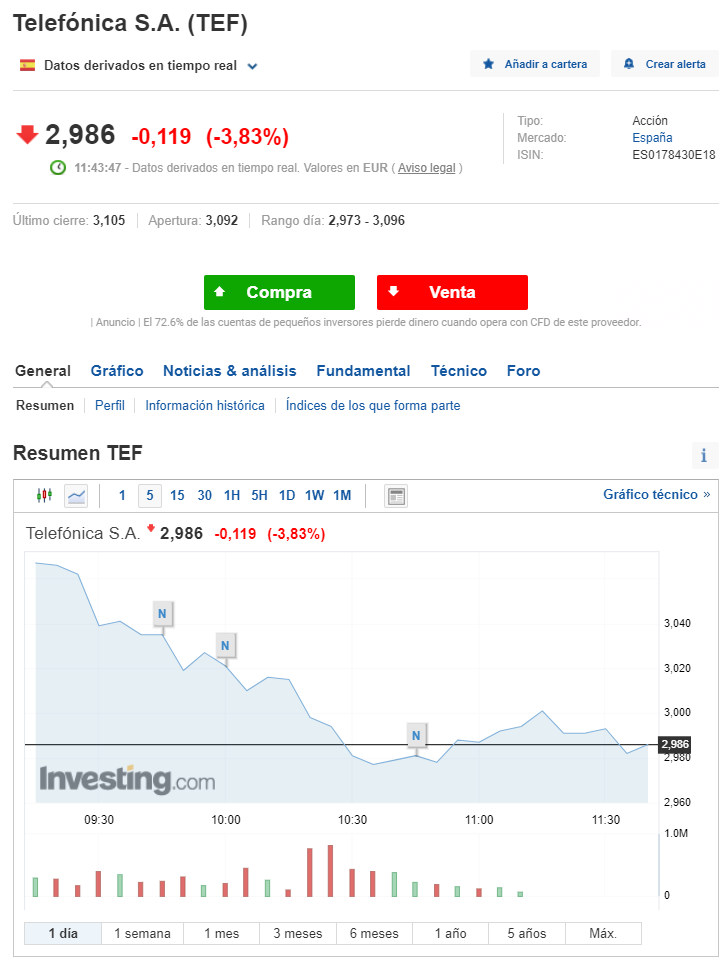
Para todos aquellos interesados en TEF por estar a 3€, les recomiendo que se lean la primera parte del hilo, cuando hace unos años también era una magnífica oportunidad, empresa muy castigada sin motivo, siempre se dice lo mismo. Lleva años siendo una empresa así, y las caídas suelen ser por algo.
Tampoco digo que no se compre TEF, lo mismo es la empresa que más sube en los próximos años, ni siquiera que se venda, el futuro no lo sabe nadie, en el fondo lo único que digo es que no se compre porque algo ha bajado mucho y debe subir y, sobre todo, no dejar que TEF ocupe un 6/8/10% de la cartera. Ni TEF ni ninguna realmente, pero demostrado esta que ciertas vacas sagradas no deberían suponer porcentajes importantes de la cartera.
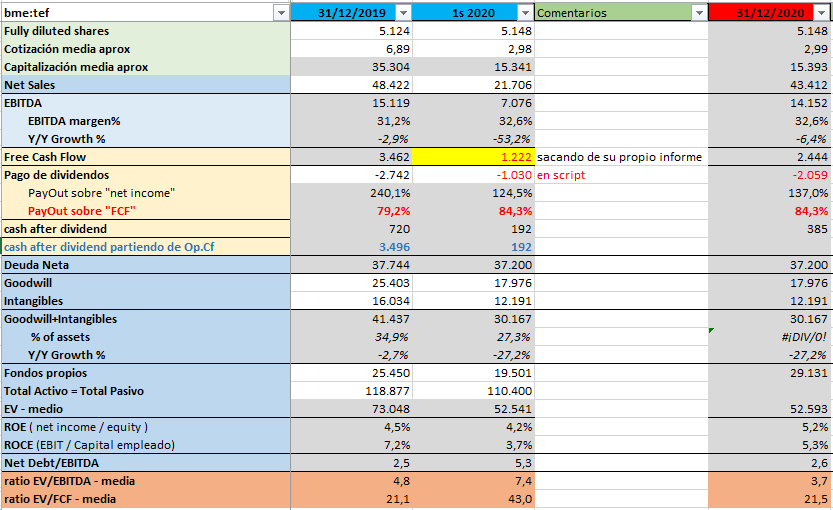
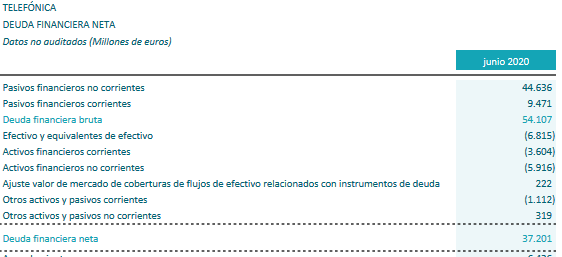
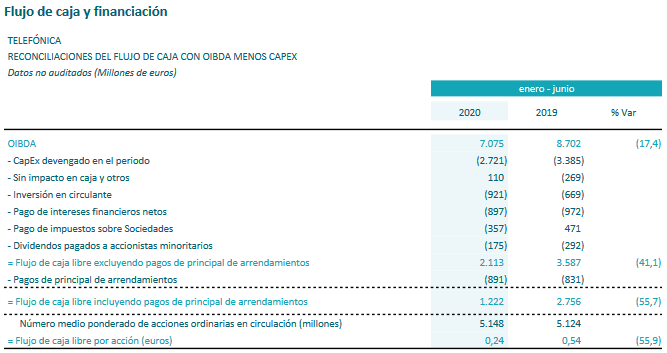
sacando datos del primer semestre y haciendo x2, estos son los ratios EV/EBITDA y EV/FCF
la accion cuesta menos de la mitad que el año pasado, sin embargo parece que los ratios nos dicen que puede estar un poco más barata segun EV/EBITDA o un poco más cara según EV/FCF.
Pues ni idea… mientras les reporte mas de lo que les ha costado lanzar esa linea de negocio, todo suma supongo… Aunque yo personalmente creo que a las empresas que se centran en hacer pocas cosas pero ser los mejores en lo que hacen les va mejor… Para muestra reciente GE
Como anécdota diré que hace ya unos cuantos meses TEF lanzó una linea de negocio de alarmas estilo securitas direct y similares… Un amigo ha abierto un taller mecánico hace unas semanas (valiente por su parte) y el otro día hablando con él me comento que había contratado los servicios de telefonía con TEF por ello, me resultó curioso.
Pues no se si le dará resultados a TEF o no, pero la telemedicina si que creo que se va a ir instaurando para los médicos de cabecera o primeras consultas con especialistas. De hecho Teladoc ha evolucionado muy bien en bolsa.