Vytrus Biotech: “Nuestra nueva planta triplicará la capacidad productiva”
En este especial de Joyas del BME Growth, Albert Jané, CEO de Vytrus Biotech, explica las claves del modelo de negocio de la compañía, basada en la biotecnología vegetal aplicada a la cosmética, y cómo su apuesta por la innovación y la sostenibilidad se traduce en crecimiento rentable. Con presencia en 52 países, márgenes elevados y nuevas tecnologías en desarrollo, Vytrus detalla sus planes de expansión y las oportunidades que ofrece a los inversores para los próximos años.
Para un inversor que todavía no conoce Vytrus Biotech, ¿cómo explicaríais de forma sencilla qué hace la compañía y qué necesidad del mercado viene a resolver?
Vytrus Biotech es una compañía biotecnológica de Terrassa (Barcelona) que desarrolla, produce y comercializa ingredientes activos de alto valor añadido para el cuidado de la piel y el cabello. No vendemos al consumidor final: nuestros clientes son marcas y fabricantes cosméticos de todo el mundo, que incorporan nuestros activos en sus fórmulas para que sus productos sean más eficaces y más sostenibles.
La necesidad que resolvemos es doble. Por un lado, la industria busca ingredientes con una eficacia demostrada científicamente que le permitan diferenciarse en un mercado muy competitivo. Por otro, quiere conseguirlo reduciendo su impacto ambiental. Nuestra biotecnología, basada principalmente en el cultivo de células madre vegetales en laboratorio, nos permite obtener activos naturales, muy eficaces, seguros y patentables, con un ahorro de hasta el 99% de agua y de suelo cultivable frente a los extractos vegetales tradicionales. Solo en 2025 eso supuso ahorrar 69.000 toneladas de agua.
¿Qué tiene Vytrus que la hace diferente dentro del sector de la biotecnología y qué es lo que más valor aporta a sus clientes?
Lo que nos diferencia es la combinación de ciencia propia, sostenibilidad y un modelo de negocio muy rentable. Fuimos pioneros en el uso comercial de las células madre vegetales y hemos seguido profundizando: hemos estudiado los exosomas vegetales presentes en nuestros activos y su contenido en péptidos naturales (tecnología Exopeptides™), lo que ha abierto nuevos beneficios en piel y cabello para nuestros clientes.
Para ellos, el mayor valor es poder llevar al mercado conceptos nuevos con eficacia validada. Por ejemplo, Clarivine™, que imita los efectos del ayuno en la piel, o Ignilyte™, que activa la bioelectricidad cutánea con resultados visibles en 14 días. A eso sumamos cercanía: en España, Francia, Austria y Suiza trabajamos ya directamente con los clientes y en el resto del mundo lo hacemos a través de distribuidores, con ventas en 52 países. Y todo ello con la tranquilidad de trabajar con una certificadora global de sostenibilidad: este año hemos obtenido la Medalla de Oro de EcoVadis, que nos sitúa en el 3% de empresas mejor valoradas del mundo.
Habéis desarrollado una tecnología y un conocimiento muy específicos. ¿Hasta qué punto esa especialización se convierte en una ventaja frente a otros competidores?
Es nuestra principal ventaja competitiva. Una tecnología propia, protegida con 14 validaciones de patentes en mercados como Estados Unidos, Europa, Japón y Brasil, no se replica de un día para otro. Detrás hay más de quince años de conocimiento acumulado y una inversión constante en I+D+i, que en 2025 superó el millón de euros, cerca del 16% de nuestra facturación.
Esa especialización se ve en los números. Los productos propios ya representan el 93% de nuestras ventas, frente al 4% de 2015, y nos permiten trabajar con márgenes muy elevados: en el primer semestre de 2026 nuestro margen EBITDA fue del 58,4%. El sector también lo reconoce. Solo en 2026, Ignilyte™ ha sido finalista en los premios de innovación de in-cosmetics Global e in-cosmetics Korea y ha sido premiado en los BSB Innovation Awards, en el FCE de Brasil y en Cosmohome Tech Expo de India, mientras que Toleroxyl™ acaba de ganar el premio de innovación de Cosmetic 360 en París.
¿Cómo se transforma vuestra investigación y tecnología en oportunidades reales de negocio y en productos que llegan al mercado?
Tenemos un proceso muy orientado al mercado. Nuestro equipo de I+D+i, que cuenta con un laboratorio propio y con un departamento de New Technologies, trabaja de la mano de las áreas Comercial y Marketing para detectar las necesidades de las marcas. A partir de ahí desarrollamos el activo, demostramos su eficacia con estudios clínicos y lo presentamos en las grandes ferias internacionales, que es donde el sector descubre las innovaciones.
Este año es un buen ejemplo. En abril lanzamos Ignilyte™ en in-cosmetics Global, en París, y en julio Toleroxyl™ en in-cosmetics Korea. Toleroxyl™ es el primer producto de nuestra segunda tecnología, las proteínas recombinantes, y abre una nueva categoría cosmética, el tolerógeno, pensada para pieles hipersensibles y reactivas. Con estos lanzamientos ya tenemos 24 productos en el mercado. Además, la venta directa nos da un conocimiento más profundo del cliente, que nos ayuda a orientar mejor las siguientes innovaciones de nuestro pipeline.
Mirando hacia delante, ¿dónde veis las oportunidades más interesantes para que Vytrus siga generando valor?
Vemos varias palancas, todas alineadas con nuestro Plan Estratégico 2024-2027. La primera es la diversificación tecnológica: queremos convertirnos en un grupo multitecnológico. Ya tenemos dos tecnologías en el mercado y prevemos lanzar antes de que acabe 2026 un ingrediente basado en una tercera, de forma que empezaríamos 2027 con tres tecnologías en el mercado.
La segunda es la expansión comercial: seguir ganando cuota en Europa, Estados Unidos, Latinoamérica y Asia-Pacífico, y consolidar la venta directa, que funciona muy bien en España y Francia y que este año hemos ampliado a Austria y Suiza. La tercera es la capacidad industrial. Estamos invirtiendo unos 3,5 millones de euros en una nueva planta en Terrassa que, en una primera fase, triplicará nuestra capacidad productiva y nos permitirá atender a grandes clientes internacionales con volúmenes elevados. Y, por último, el crecimiento inorgánico: nuestra posición de caja neta nos permite analizar adquisiciones que aceleren esa evolución hacia un modelo multitecnológico.
¿Qué os gustaría que el inversor entendiera mejor sobre Vytrus y que quizá no se aprecia a primera vista cuando mira la compañía?
Que somos una biotecnológica industrial, pero no una biotech al uso, combinamos una base tecnológica con un modelo de negocio clásico industrial, donde producimos un producto único que se vende en más de 50 países del mundo. Muchas compañías del sector necesitan años de inversión antes de generar ingresos. Vytrus, en cambio, es ya una compañía industrial, rentable y generadora de caja. En el primer semestre de 2026 facturamos 6 millones de euros (+37%) y superamos los 10 millones en los últimos doce meses. El EBITDA creció un 68%, hasta 3,51 millones, y el beneficio neto un 79%, hasta 2,58 millones.
Además, financiamos el crecimiento principalmente con recursos propios. Cerramos junio con más caja que deuda, con una posición de caja neta de 2,31 millones de euros, y un patrimonio neto de 12,7 millones, un 46% más que un año antes. Esto nos permite invertir en la nueva planta y en innovación con un perfil financiero prudente. Y hay otro aspecto que a veces pasa desapercibido: la sostenibilidad no es un añadido, sino el propio modelo de negocio. Cuanto más crecemos, más agua y más recursos naturales ahorra el planeta.
Ahora que la compañía forma parte de BME Growth, ¿qué puede aportar el mercado a Vytrus y qué puede encontrar un inversor en una compañía como la vuestra?
BME Growth nos aporta visibilidad, acceso a nuevos perfiles de inversores y una palanca de financiación para seguir creciendo, también de forma inorgánica. Desde septiembre de 2025 cotizamos en continuo, lo que ha generado más liquidez y volumen de contratación para nuestros accionistas. Y la exigencia de transparencia del mercado nos hace mejores: publicamos avances de resultados trimestrales e informes semestrales y anuales auditados.
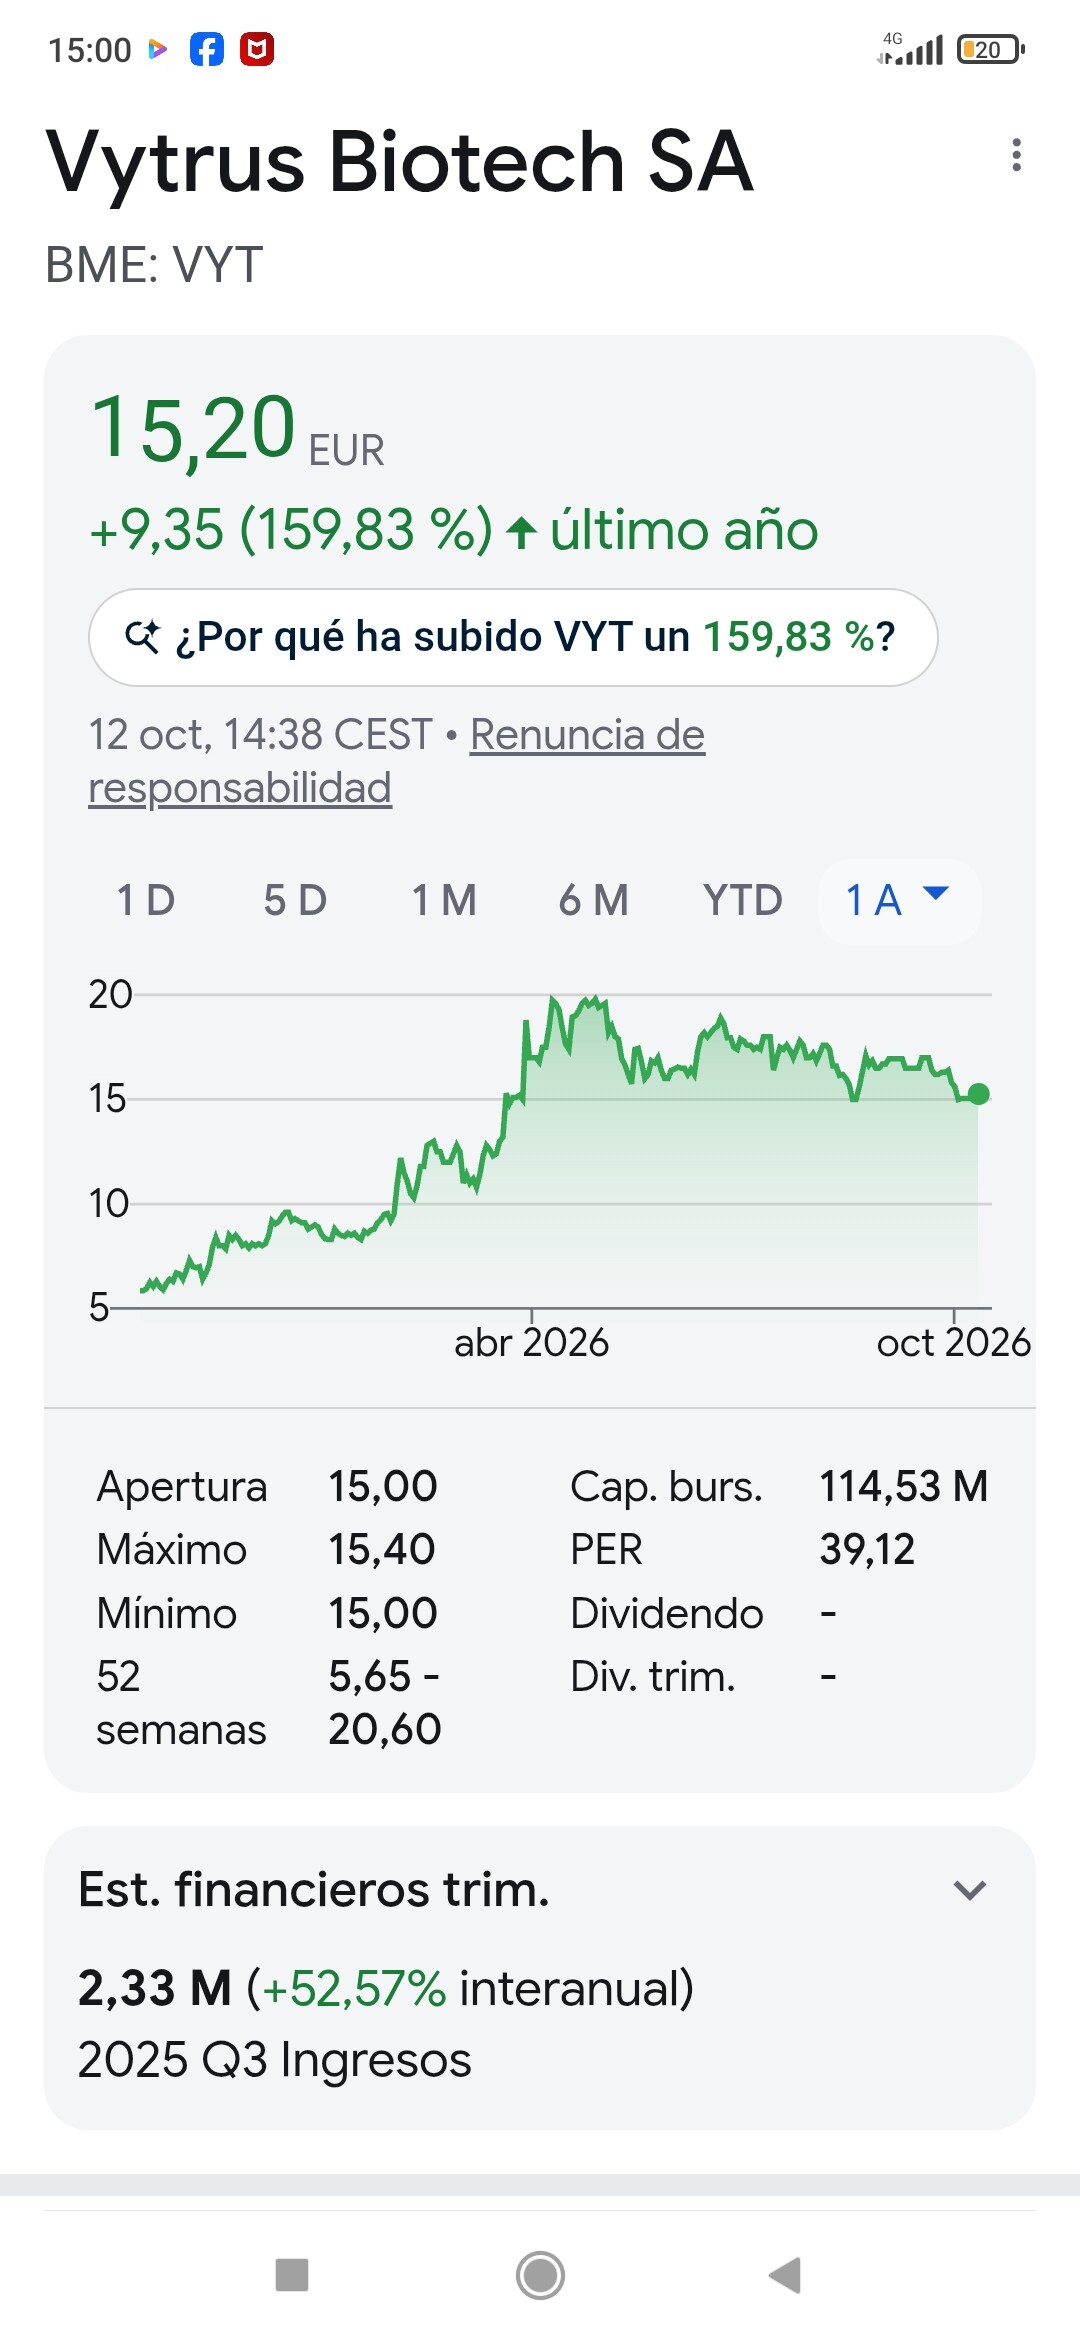
El inversor encuentra una compañía con un accionariado estable y comprometido, en la que los fundadores mantenemos alrededor de un tercio del capital junto a socios industriales y financieros como Zamit Capital, Boyser, el Institut Català de Finances o Perfumerías Julia. Y una trayectoria que el mercado ha valorado: en 2025, Vytrus fue la cotizada española que más se revalorizó, un 296%.
Y para terminar, si un inversor os preguntara por qué debería tener a Vytrus Biotech en el radar, ¿qué tres razones le daríais?
La primera, un crecimiento rentable y demostrado. Llevamos varios años creciendo a doble dígito con márgenes muy altos y ya superamos los 10 millones de euros de ventas anuales, en el camino hacia los objetivos de 12 millones de ingresos y 5 millones de EBITDA que nos marcamos para 2027.
La segunda, la innovación y la diversificación tecnológica. Con dos tecnologías en el mercado y una tercera en camino, 24 productos, 14 validaciones de patentes y un reconocimiento constante en los premios del sector, tenemos una cartera cada vez más amplia y difícil de replicar.
La tercera, la sostenibilidad en el centro de un sector que la exige cada vez más. Nuestra tecnología ahorra hasta un 99% de agua y de suelo cultivable, y la Medalla de Oro de EcoVadis lo avala. Es un nicho tecnológico con altas tasas de crecimiento, y Vytrus está muy bien posicionada para seguir capturando ese valor.
 Balance del Primer Semestre de 2026 (H1 2026)
 +37%