Un detalle releyendo el post sobre los ratios de deuda de Enbridge, no tengo ahora mismo acceso a los documentos con su último guideline, y hablo de memoria, pero diría que ese x4.8 está dentro de su objetivo que era entorno a x5.0-x5.5
1 me gusta

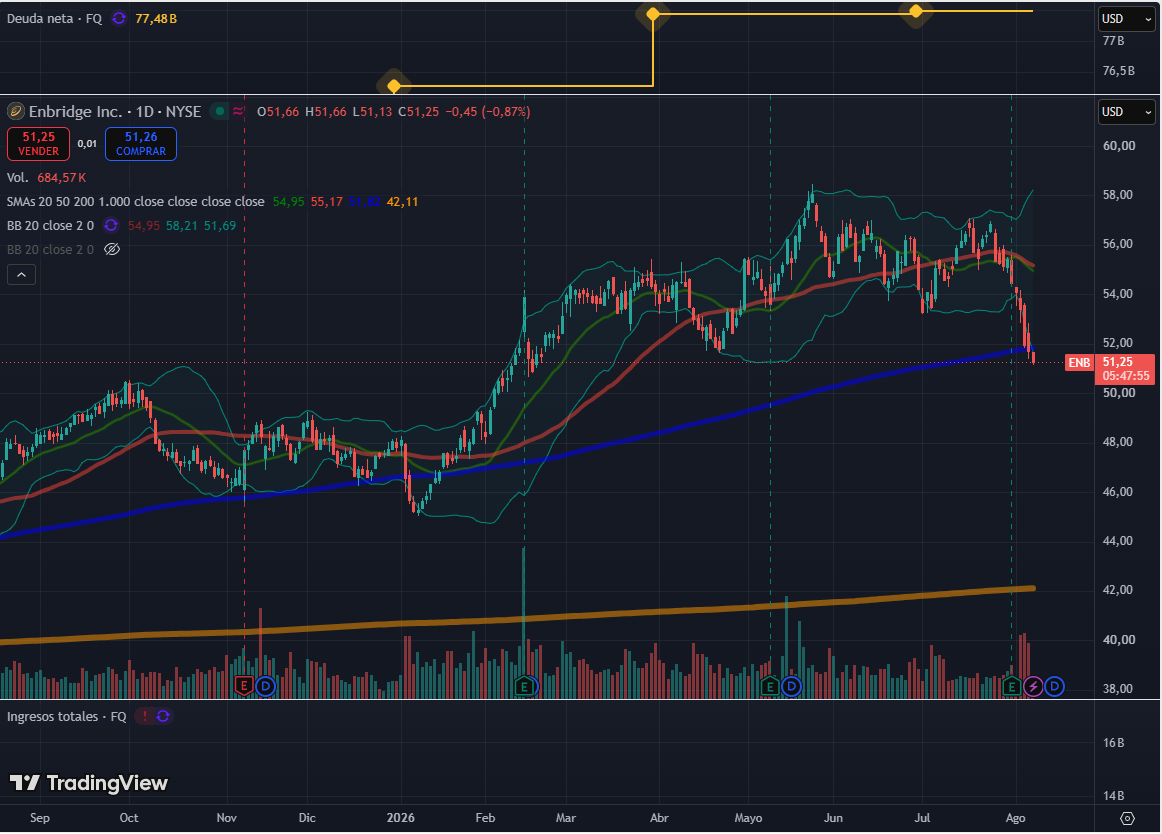
Ya que estás en el chart, ponle la media simple de 325 a ver qué te parece. Y si puedes tira un Fibo a ver donde cae el 50 y el 61…
Saludos!
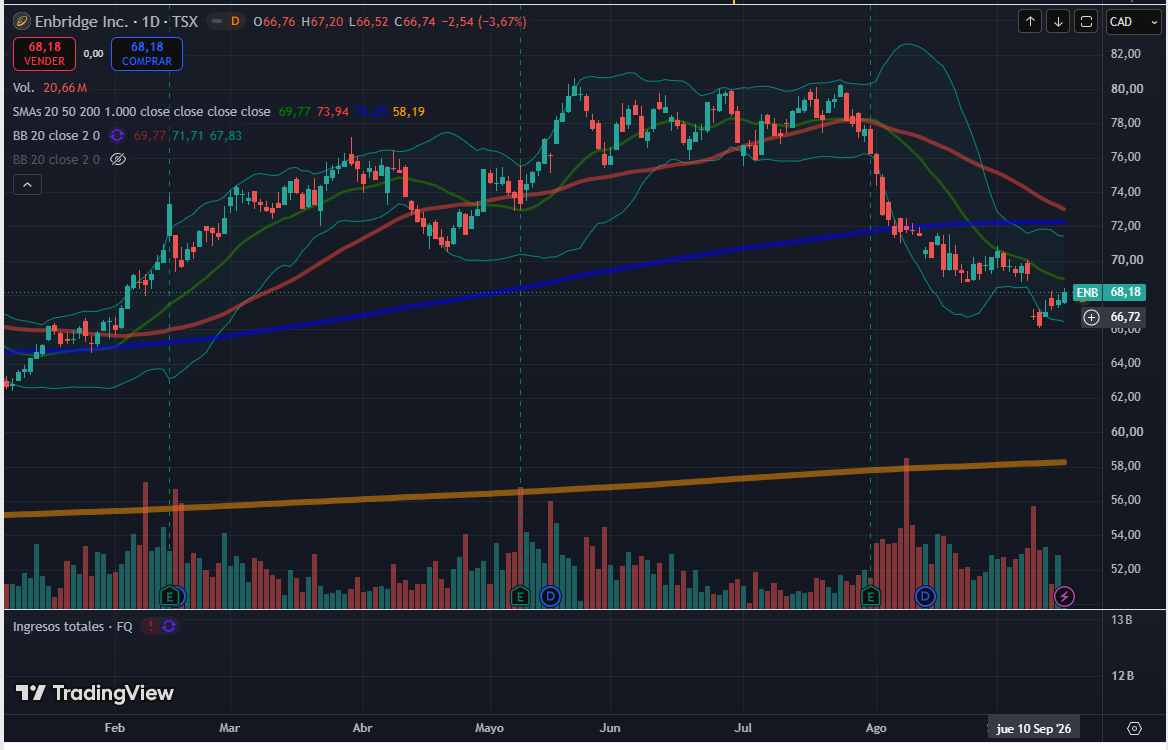
La ampliación programada para el próximo lunes día 14 de 38,9 millones de acciones comunes a un precio cerrado de 66,85 CAD por acción con el fin de financiar las recientes compras del negocio de transporte de crudo de Tallgrass Energy (de Blackstone) por 2.550 millones de USD y el negocio de captación de crudo de Salt Creek Midstream por 600 millones de USD ya ha puesto a tiro tu precio objetivo.
Si te sirve de orientación, Hey Trade me ha tramitado el documento necesario para que la retención en origen sea del 15 %.
Ya me dirás si las recientes compras justifican por fundamentales la caída de casi el 20 % en menos de un mes y si te parece un buen momento para comprar.
Salu2
4 Me gusta
Buenas @Juanmanuel disculpa que he estado ausente unos días por viaje y no le había podido dedicar tiempo a este tema.
A ver, en este momento estoy pendiente de si hago un par de operaciones para poder volver a entrar o comprar otra cosa (no money), así que tengo un poco parado el seguimiento del radar y era ajeno a los detalles de estas compras, pero le echamos un vistazo ahora
Salt Creek Midstream: 600 kilos. Añade 500 millas de tuberías (420K barriles). Cuenca Delaware, para conectar con la terminal de exportación marítima en Corpus Christi.
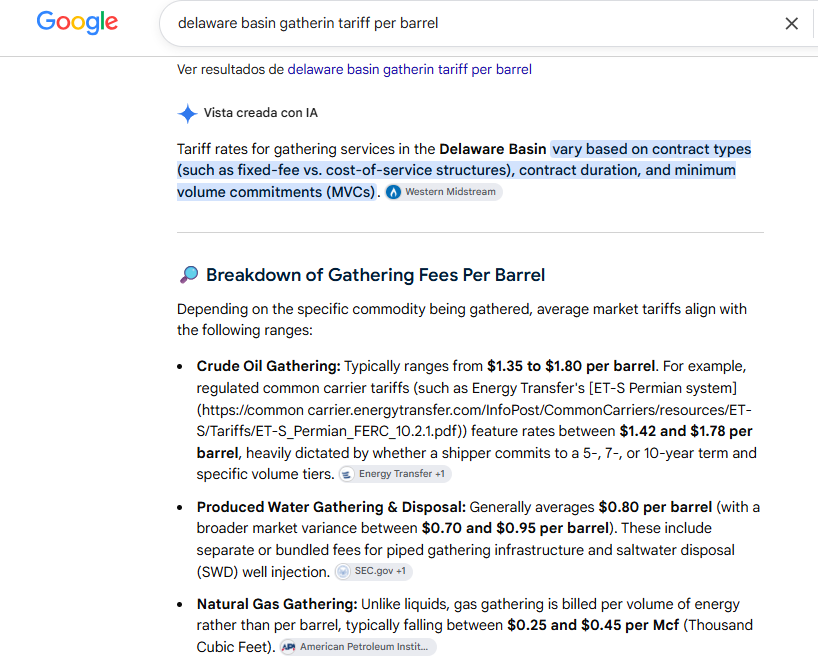
Ingreso bruto: vamos a ser conservadores y usar aprox. $0.25 per Mcf x5.8 ~ $1.50/barril para gas natural. $1.35/barril para crudo. → Esta conversión no es correcta ya que físicamente no es un equivalente real: 420K barriles no es el mismo equivalente en gas, pero nos tomamos la licencia matemática para hacer un cálculo aproximado.
75% de uso real de 420K barriles x 365 días ~ 115M/año
115M x $1.50 = 170M ; 115M x $1.35 = 150M → tomamos el bajo por las pérdidas de merma que no hemos contado y ser conservadores
Margen operativo de caja ~ 60% x 150M ~ 90M /año
EV/EBITDA → 600M/90M ~ x6.6
Pony Express: US$2.55 billion. A 75% interest in the 1,050-mile. WY → OKL 460K barriles/día. A 51% interest in the Powder River Gateway system 240K barriles/día. 60.3% de una terminal operativa con capacidad para almacenar 8.4 millones de barriles
https://pipeline.tallgrassenergylp.com/
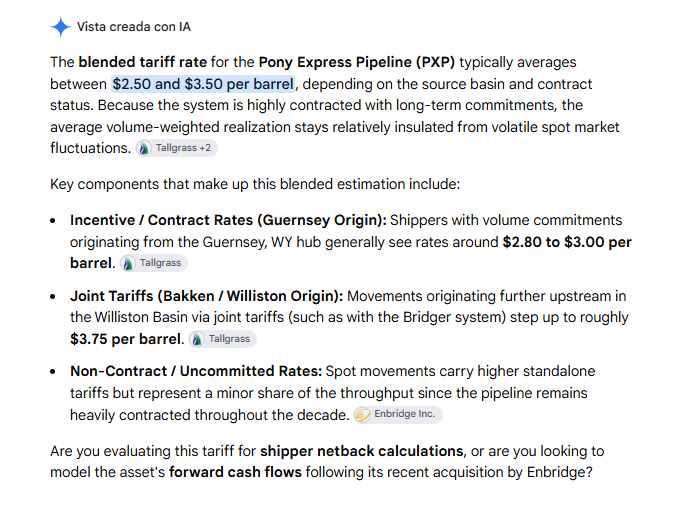
De ahí, más o menos, la tarifa es mayor, vamos a usar un escenario medio de $3.00
75% de 460K barriles x 365 días ~ 125M/año $3.00 ~ $375M/año x 60% de margen = $225M
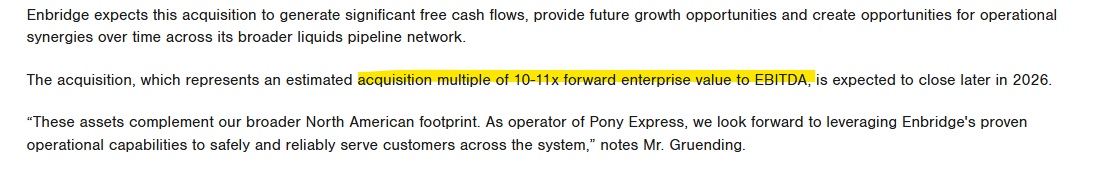
EV/EBITDA aprox: $2.55B/225M = x11.33
Esto el principal, pero aquí adquieren alguna cosa más, el almacen, etc… así que me creo ese 10-11x que encaja perfectamente con lo anunciado
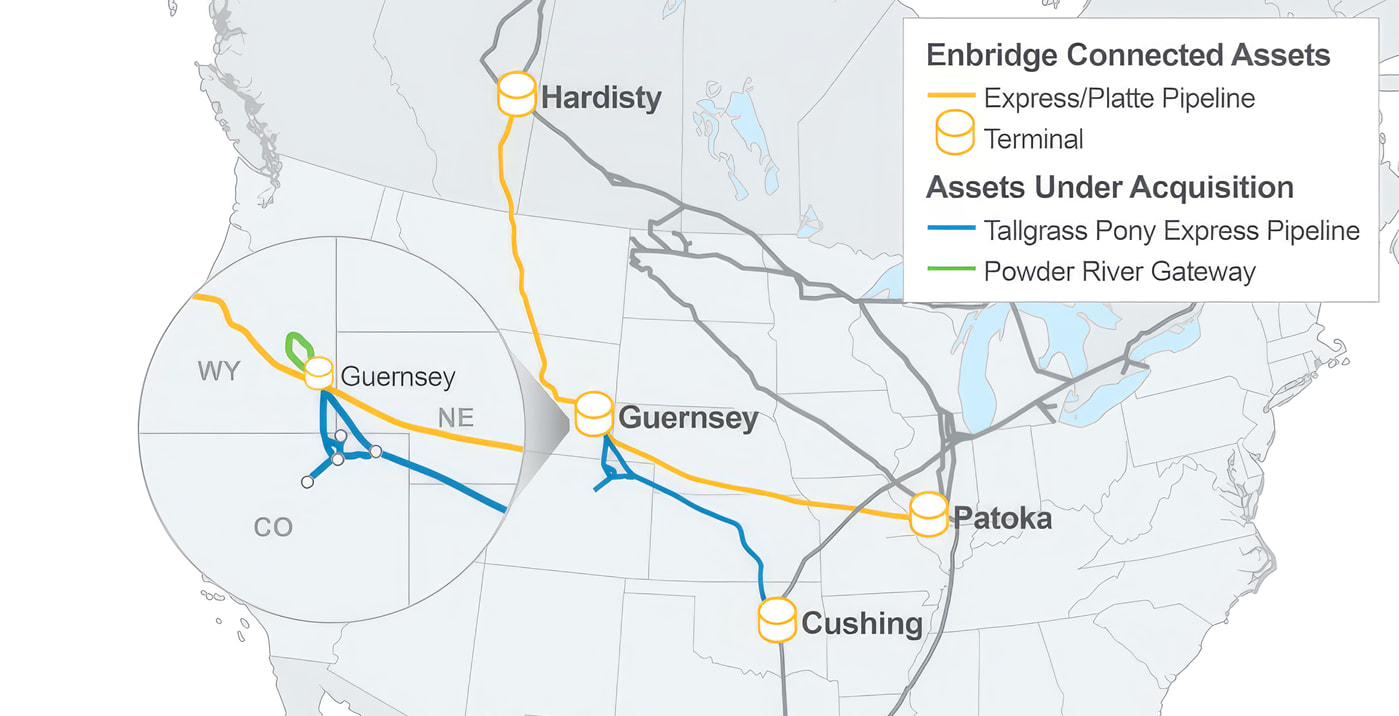
La diferencia de múltiplos de ambos activos puede llamar la atención pero tiene lógica, el Salt Creek Midstream gathering es más bien regional, un sistema de gathering, recolección que depende de lo que se perfore en esa zona mientras que el Pony Express no deja de ser un conjunto de pipelines que se alquilan al cliente en contratos a largo plazo, se usen o no, funcionalidad de utility.
Operativamente las compras tiene sentido, conectando las principales cuencas productoras como son Permian y Bakken con sus terminales de exportación, van a sumar al resultado prácticamente desde el primer año, no exigen inversión de grandes construcciones y casi que sería un plug&play que siempre es interesante.
El precio, por debajo de valoraciones históricas de la compañía en torno a x12-13 EV/EBITDA, controlado, por la parte de las adquisiciones de estos activos parece todo adecuado así que la penalización principal viene de la dilución de la ampliación, que tampoco es ninguna cafrada puesto que el objetivo es mantener el ratio Deuda/EBITDA en ese rango de x4.5-5.0 que de otra manera le complicaría los ratings y la refinanciación futura, penaliza ahora pero es sensato que vayan con la ampliación.
El impacto de la segunda compra es de menos de un 4%, la caída, que viene de semanas antes, también tiene un factor de sobreponderación de precio ya que no estábamos moviendo bastante por encima de la MM1000.
Seguro también hay un punto macro por la subida de tipos, aunque en el caso de Enbridge estamos casi blindados, pero la realidad no es 2+2 y si suben los tipos, hay menos dinero, menos consumor… a largo siempre hay impacto negativo
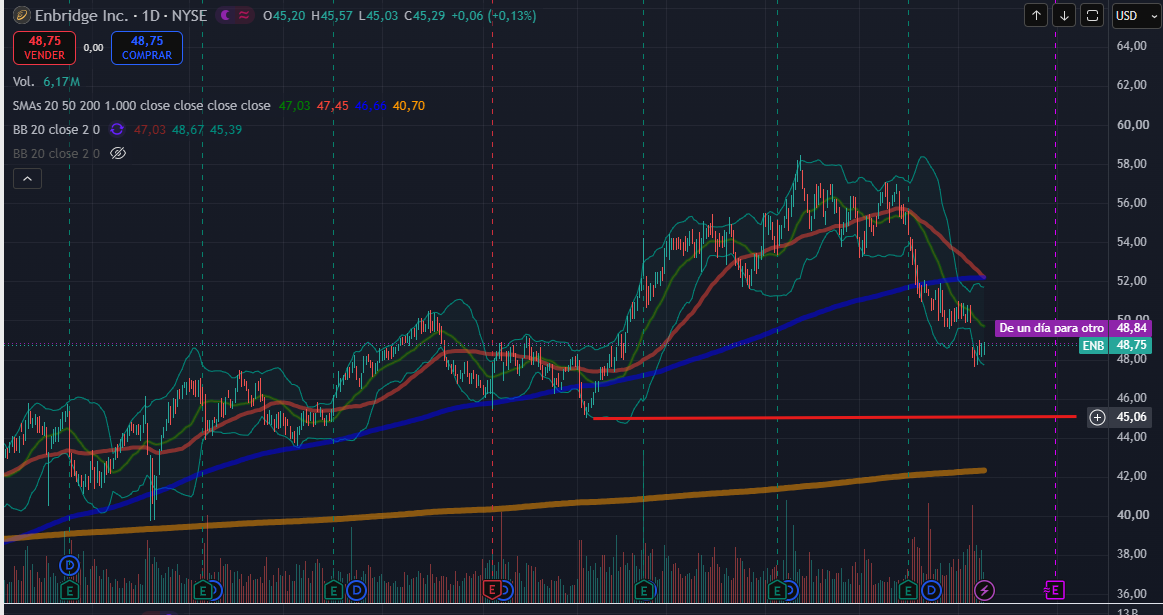
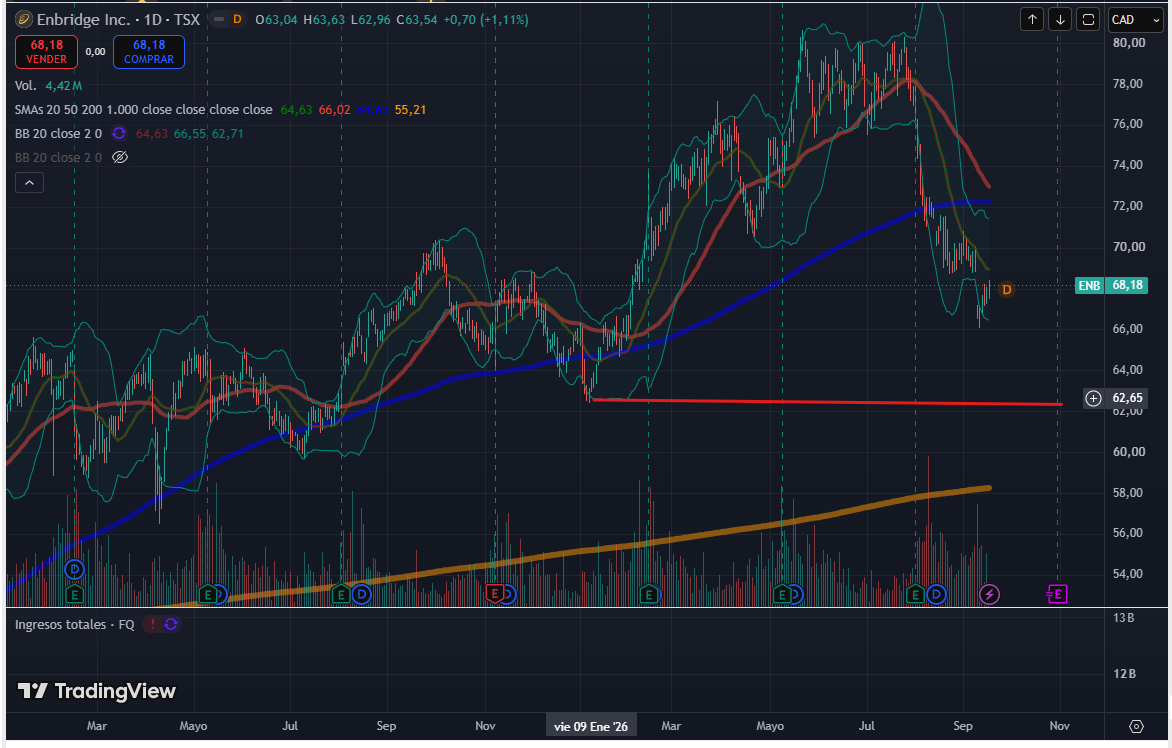
Con todo esto y por no sobrepensar mucho más, evidentemente el punto clave es esa MM1000, todo lo que sea comprar por debajo de ella sería lo adecuado, entradaspor debajo de los o $42 o 58CAD.
En mi caso, que por venir de una rotación de activos me permitiría entrar algo más arriba, hablaba del 6% de rpd, pues por coherencia mantendría ese objetivo, pero vamos a meterle algo de margen adicional por las compras etc… y si que bajaría ese primer objetivo que comentaba un poco, en torno a $45 o 62-63CAD al menos para amortiguar un poco la digestión de estas compras.
11 Me gusta
Jood.. @paloman !.. 
Seguramente me habré precipitado con mi 1ª compra ( 48,75 $ )…Ahora tengo pendiente una limitada a los 46,37, pero estaré atento a tu idea. Muchas gracias.
Salu2
1 me gusta
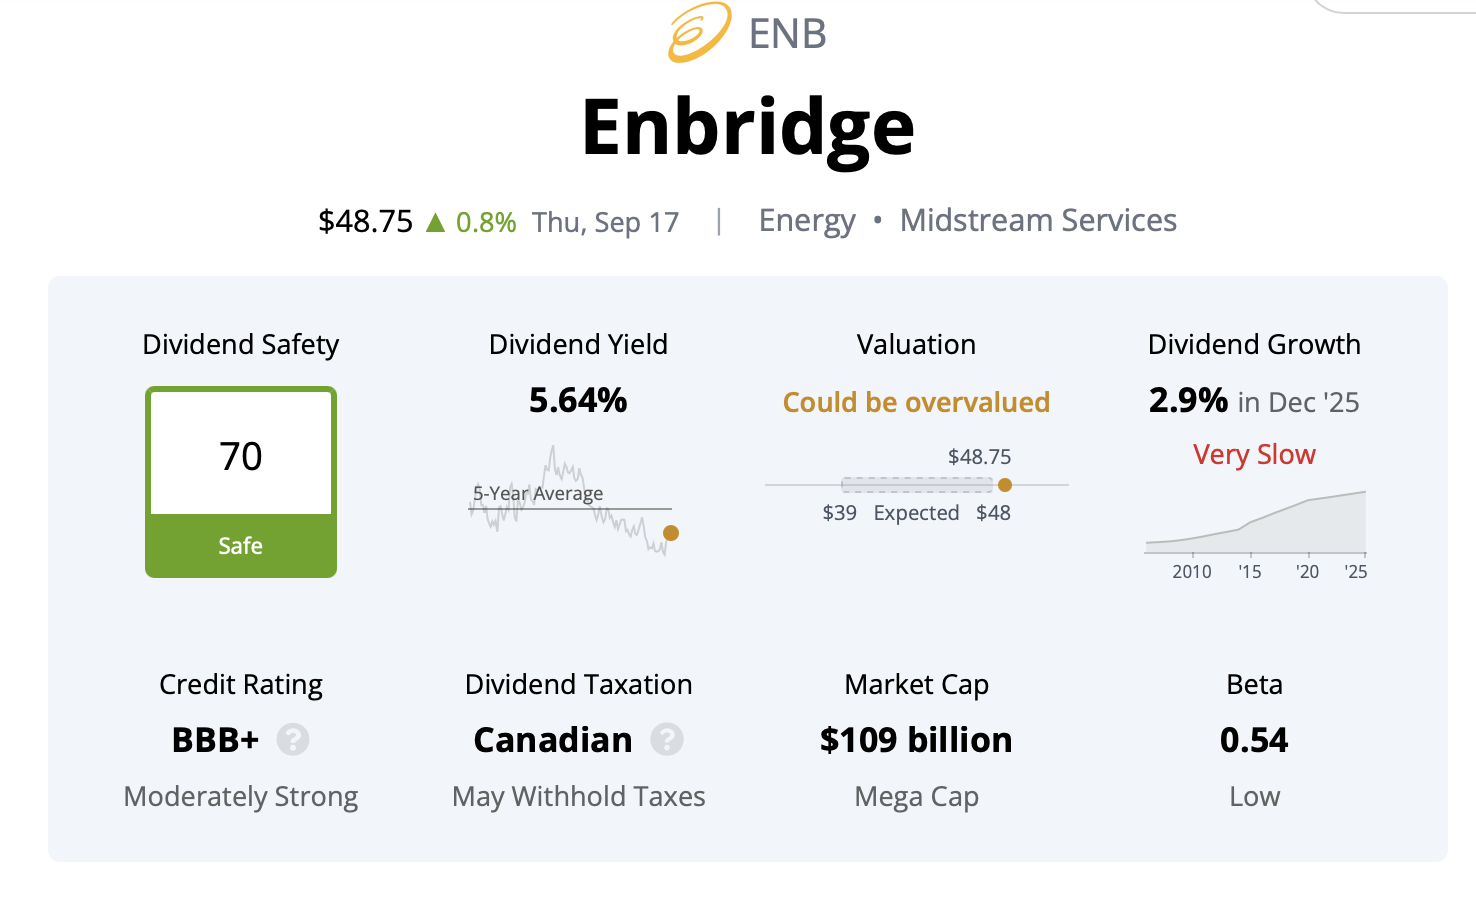
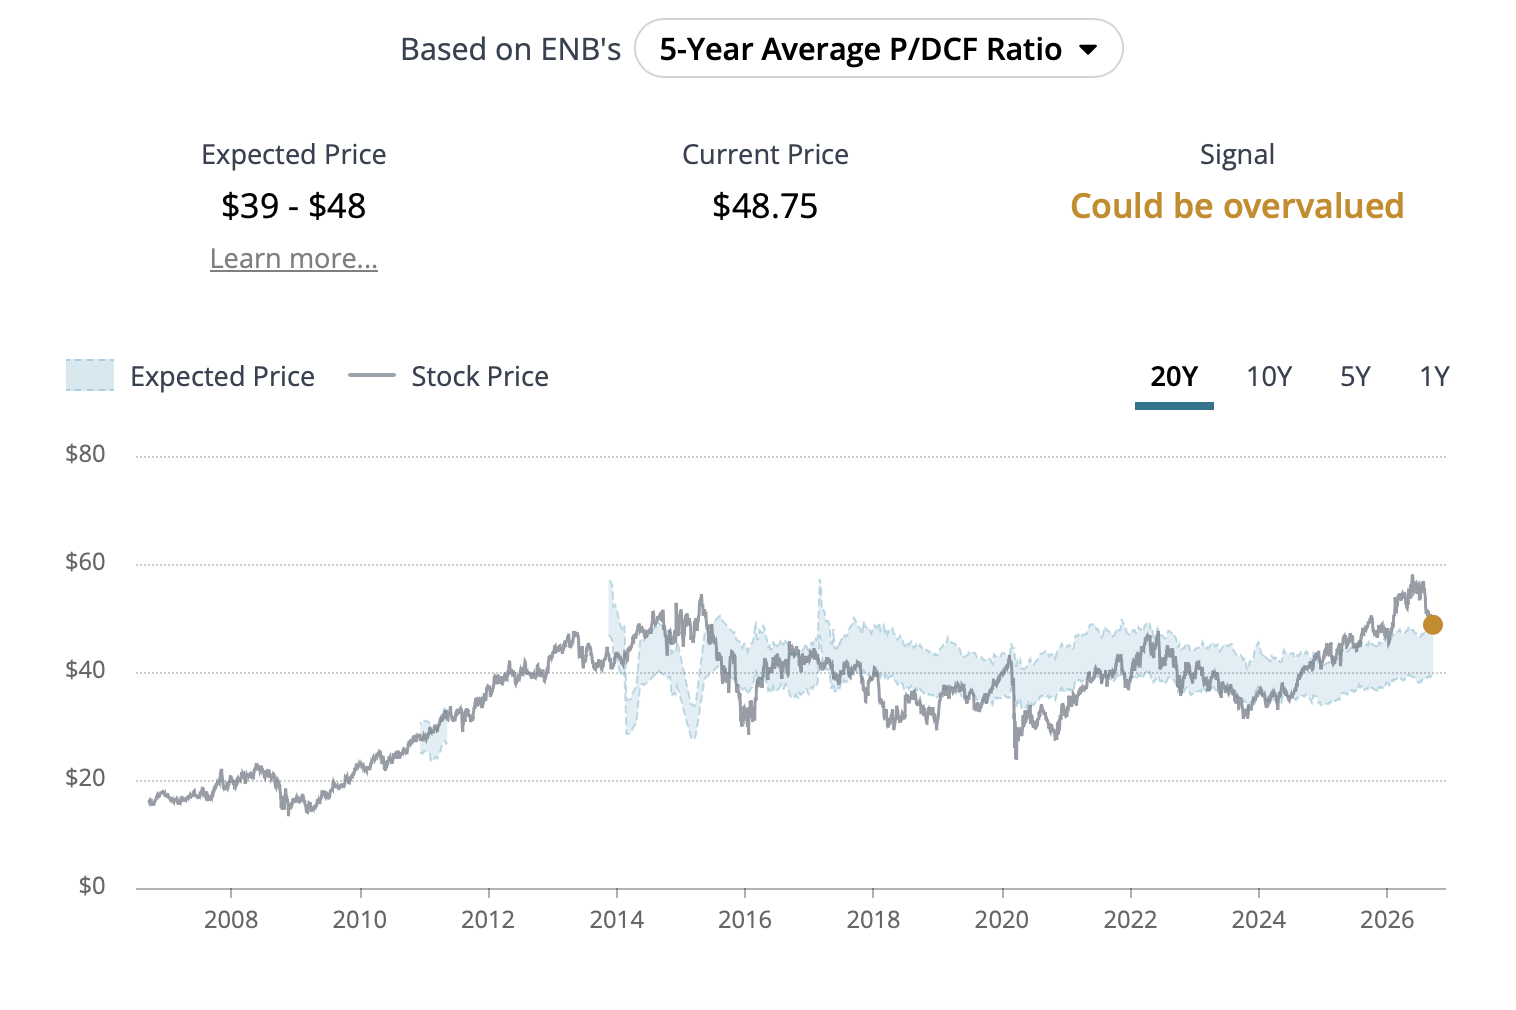
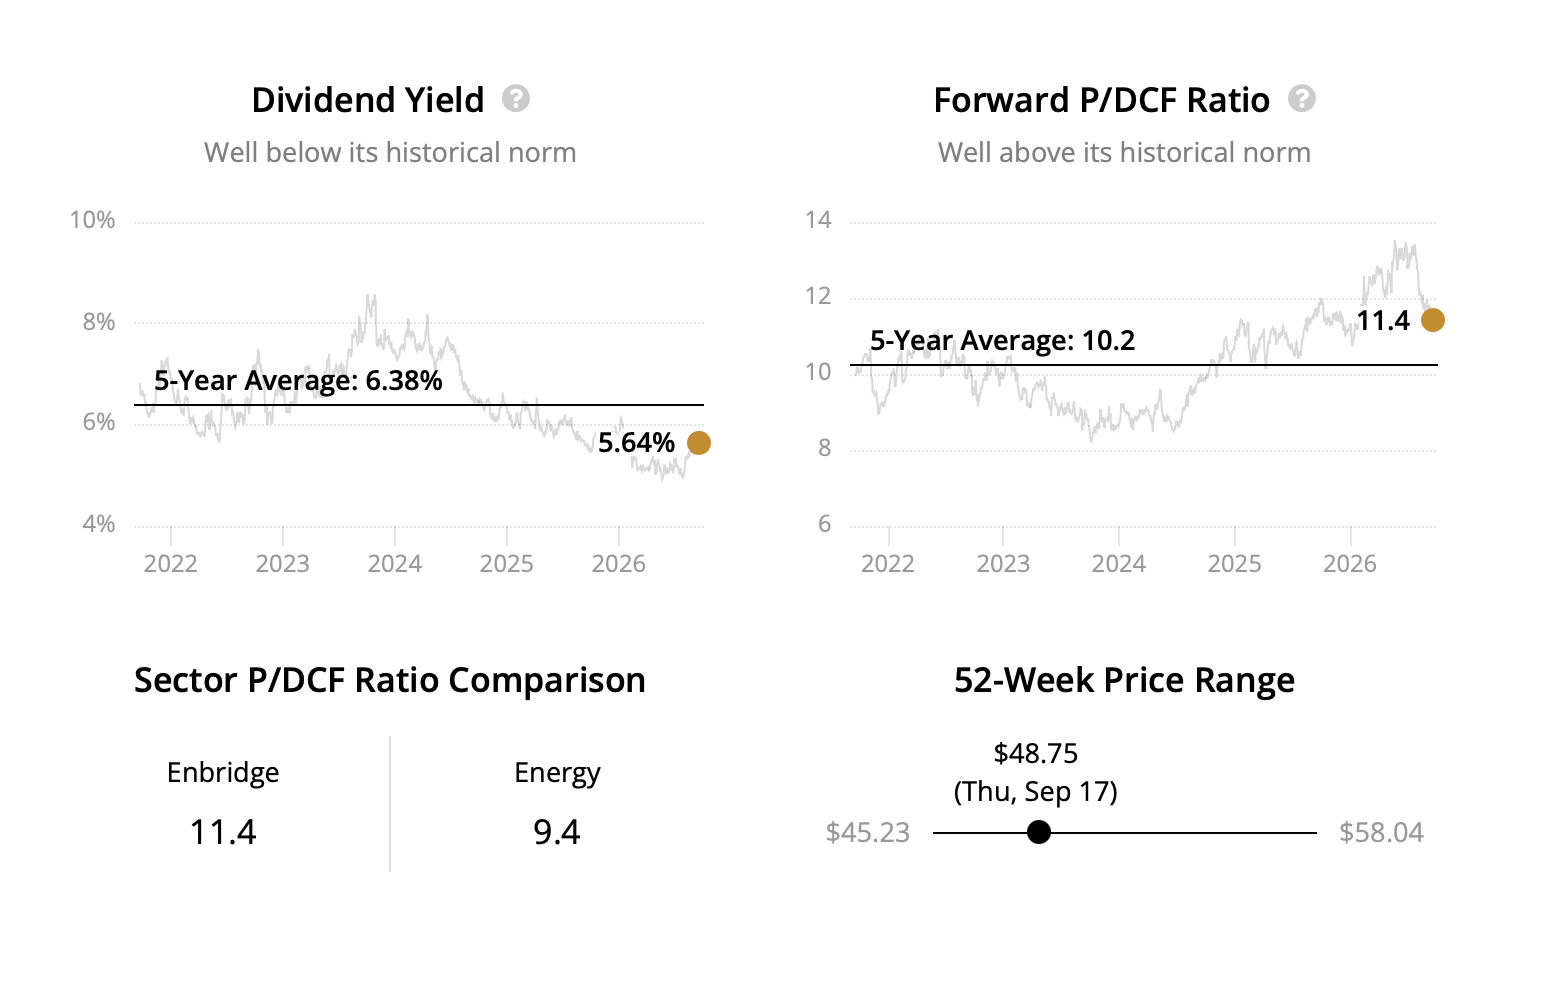
Está ahí, ahí.
En el entorno del 5% también tenéis ahora a BIPC y BEPC. Ambas Canadá (no US Estate Tax) y aceptables aumentos de dividendo.
Para Small Cap, SGU
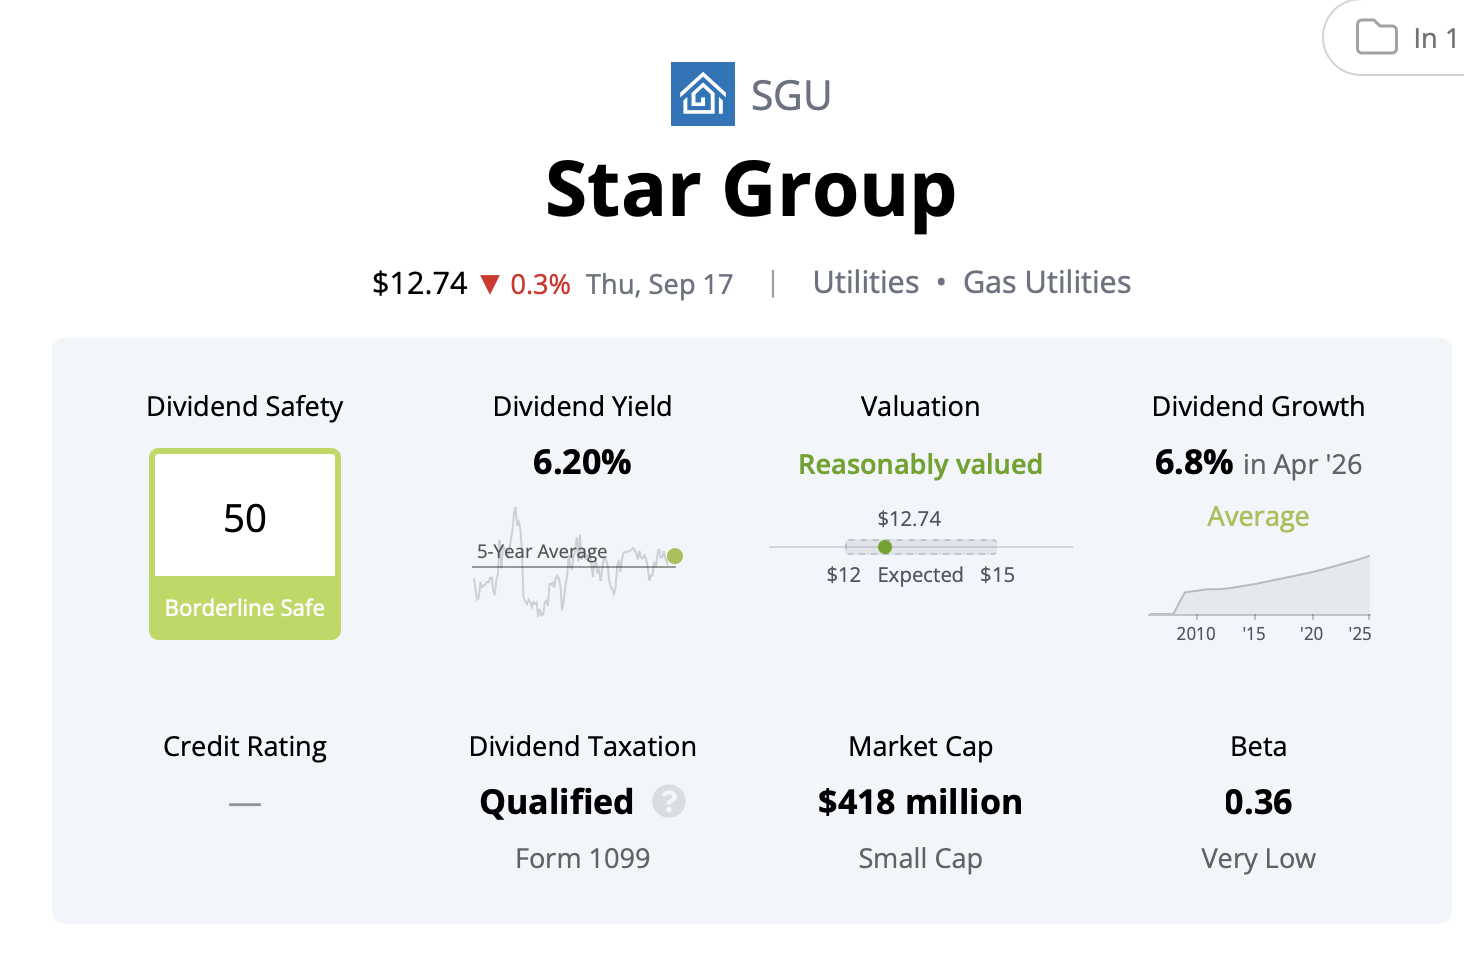
6 Me gusta
Enbridge: midstream con mucho payout. Yo miraría cobertura de dividendo con DCF/distributable cash, deuda y exposición a proyectos. El yield alto atrae, pero hay que ver si es sostenible o solo precio deprimido.
Yo lo suelo cruzar con payout e histórico de subidas; aquí en el foro me interesa sobre todo vuestra experiencia cobrando el dividendo canadiense (retención/recuperación).
Un saludo
1 me gusta
Buenas, yo las llevo en Heytrade y ellos se encargan de tramitar el NR-301 por lo que la retención en origen es del 15%, que recuperas al hacer la declaración de la Renta.
1 me gusta
En IB es 15% también.
Por acuerdo con USA.
Sin tramitación.
1 me gusta
2 Me gusta