Varios comentarios, todos válidos, voy a contestar por partes.
Cuando empecé 100k parecían muchísimo, pero alcanzable. ¿Pero 500k? Eso se me hace muy cuesta arriba. Que seguramente en algún momento llegue, aunque sea como valor de la cartera y no invertido. Pero queda mucho. Mientras que algo más “asequible”, como 200k, me produce mucha pereza. Es casi volver a empezar, volver a hacer lo mismo y a ver si esta vez tardo menos (y no, no voy a tardar menos). Efectivamente el plan es seguir en piloto automático, sin metas concretas, y a ver lo que pasa.
Esto es parte lo que me planteo, pero lo veo muy lejos aún así que no es lo que me va a motivar los próximos años. Seguramente reducir el número de horas extra es mi primer objetivo, y llevo varios meses intentando cambiar de puesto pero quédandome en la empresa. Con ésto si que me he puesto un plazo, marzo, ahí me pondré a buscar fuera de la empresa y ampliando a otros países. Por lo demás lo que dices tiene mucho que ver con esto:
Es totalmente cierto. Cuándo empecé incluí en mi excel una simulación a veinte años (de 30 a 50, casi media vida), más como hoja de ruta. Pero en ese momento vivía en un país y tenía unas certezas y tras dos mudanzas internacionales hacer planes a largo plazo me parece una osadía. Vine a Chequia para un par de años o tres, y estoy ya más cerca de 6 que de 5. A éstas alturas, sinceramente, no me atrevo a hacer planes a largo plazo, nada específico por lo menos. Hay ideas, esperanzas, e incluso deseos, pero nada de planes y todo sobre la marcha. Ahora mismo mi único plan a largo plazo es ser feliz en el día a día. Todo lo demás depende de demasiadas variables. Y ese es efectivamente mi problema, no me siento suficientemente estable como para hacer un plan y así tampoco consigo fijarme objetivos a corto/medio.
Este año llevo gastado sobre el 45% de lo ingresado poco más o menos, lo demás es inversión (casi todo) y ahorro (ampliando fondo de emergencia). Pero, aunque entiendo a lo que te refieres, no estoy de acuerdo que la tasa de ahorro es lo importante, lo que se ingresa es tan importante como la tasa de ahorro. Llego antes a la IF ahorrando mucho de poco que ahorrando poco de mucho, pero llego mucho antes si puedo ahorrar mucho de mucho
Creo que me expliqué muy mal. Yo siempre he sido tendiente a frugal: los caramelos que recibía en reyes me duraban meses porque no quería que se terminaran (eso sí, los más ricos acababan mucho antes que los menos ricos). Yo creo que a día de hoy vivo una vida que me da mucha satisfacción, sin privarme de nada que me importe. Matiz importante. Lo que me gusta y me da placer lo hago sin demasiados miramientos. Pero hay muchas cosas que no hago. En parte por pereza: no se me da bien organizar y planear por adelantado, yo soy más de último momento. También porque tengo más ideas que capacidad de llevarlas a cabo, así que se me ocurre algo, luego se me olvida, y cuando vuelvo a acordarme ya pasó el momento o ya me organicé para otra cosa.
Lo que me pregunto hace un tiempo, a raíz de un post que ví en reddit hace unas semanas, es si el hecho de querer ahorrar ha influído en mi capacidad de desear hacer cosas. Porque yo sé que hay cosas que podría hacer, y las disfrutaría seguramente, pero no me apetecen lo suficiente como para hacerlas. Y al no hacerlas ahorro.
Un ejemplo es el viajar. A mi viajar tampoco me llama tanto la atención, sobre todo si hay que llenar los días de cosas que hacer, planes, horarios. Yo soy perezosa, lo que más me gusta es leer. Me cansa la idea de llenar una semana o dos o tres de cosas que hacer a todas horas porque “ya que estoy aquí tendré que visitar esto y lo otro y demás”, optimizando el tiempo porque si no es un desperdicio. Siendo así viajar por viajar, porque hay que poner una banderita en un mapa no me interesa. Pero ¿me estoy privando de algo sin darme cuenta? ¿Estoy poniéndome límites, y justificándome (racionalizando) con la escusa de la pereza?
Gracias Corepo, leo tu comentario y me da mucha paz así que te autorizo para que sigas dándome tu consejo cuando quieras. Tras unos años de mayor control sobre mis gastos, llevo ya un par en los que he aflojado y he gastado más en cosas que me hubiesen rechinado. Justo son los dos años que más he invertido (dinero que no fuera regalado). Gastar es una válvula de escape de los momentos tediosos, pero intento hacerlo con juicio y para cosas que me den felicidad. Mi último gasto “gordo” fueron los cascos, y ahora estoy pensando en comprar una cazuela para la cocina (30 euros en ikea), que justo me falta ese tamaño intermedio. También estoy deseando una Le Creuset, pero tendrá que esperar a otra vida.
A nivel de cartera, no lo pongo en duda. De hecho a menos que los mercados se den la vuelta, los 200k están “cerca” (a principio de 2028 a más tardar). Pero a nivel de aportaciones, ahí ya no voy a tardar tan poco. Los primeros 100k invertidos en IB vienen de:
22k ha sido dinero regalado en dos momentos distintos. Agradezco mucho a quién ha decidido que la herencia se empiece a repartir en vida, pero no hay garantía que toque algo en los próximos años.
5k+2k aproximadamente dinero que tenía ahorrado y ha ido a la inversión
dos años con ingresos extra (aproximadamente 8-8.5k entre ambos)
sueldo - haciendo cuentas es poco más del 60%
Las condiciones no se pueden repetir, por lo menos no iguales. Así que difícil aportar 100k al mismo ritmo.
Por supuesto que tienes razón si quieres llegar a una cantidad en concreto (por ejemplo 10M€), peeeeeero, ser IF no es llegar a 10M€, uno es IF cuando tus gastos son el 4%, 3%, 2%, 1%, lo que te de la gana de tu patrimonio y para eso el patrimonio es lo de memos, lo importante es llegar a ese %.
Tan IF es una persona que necesita 400 € al año para vivir dignamente con un patrimonio de 10.000€ (4%) como una que necesita 4M€ teniendo un patrimonio de 100M€ (4%)
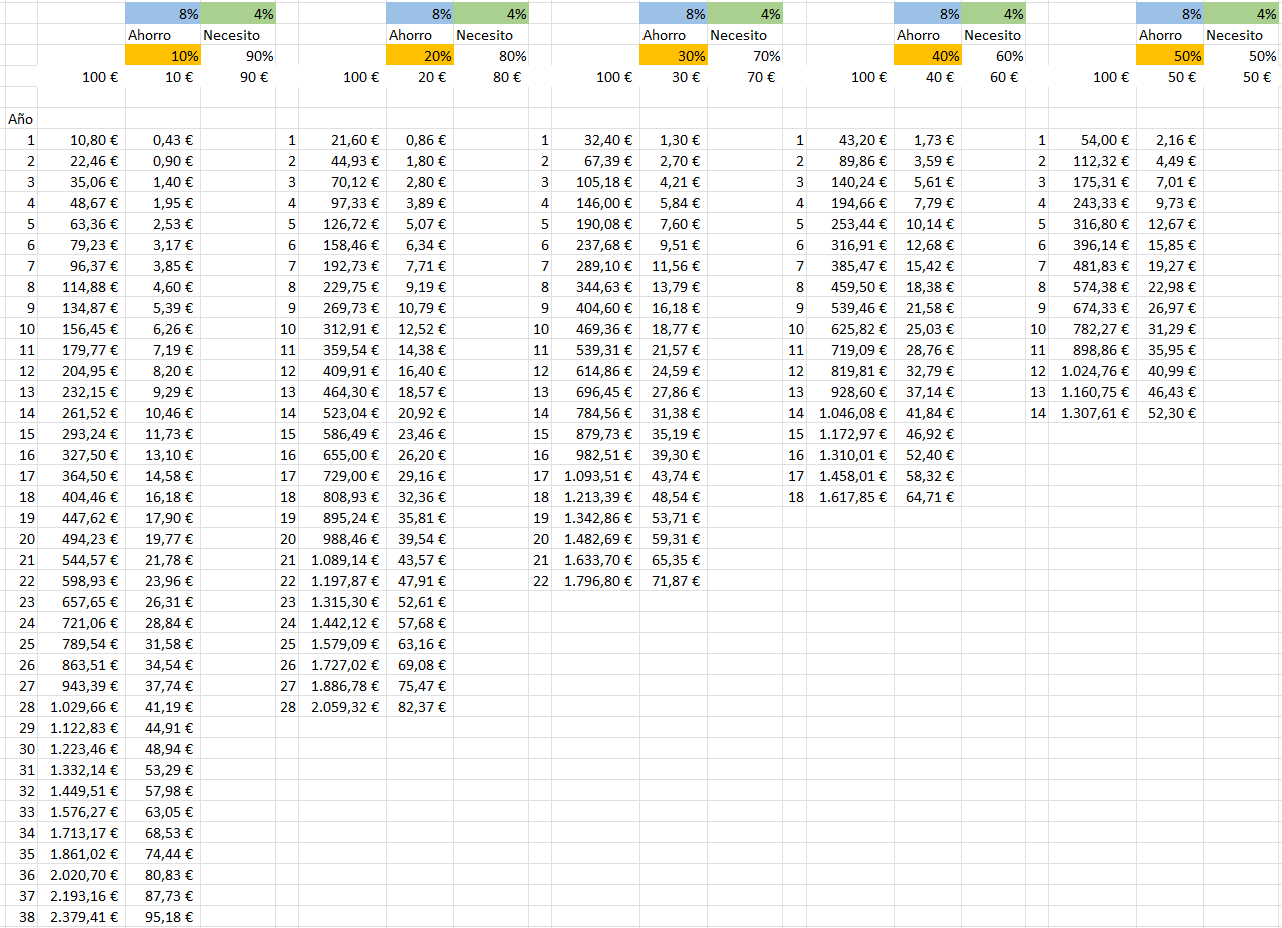
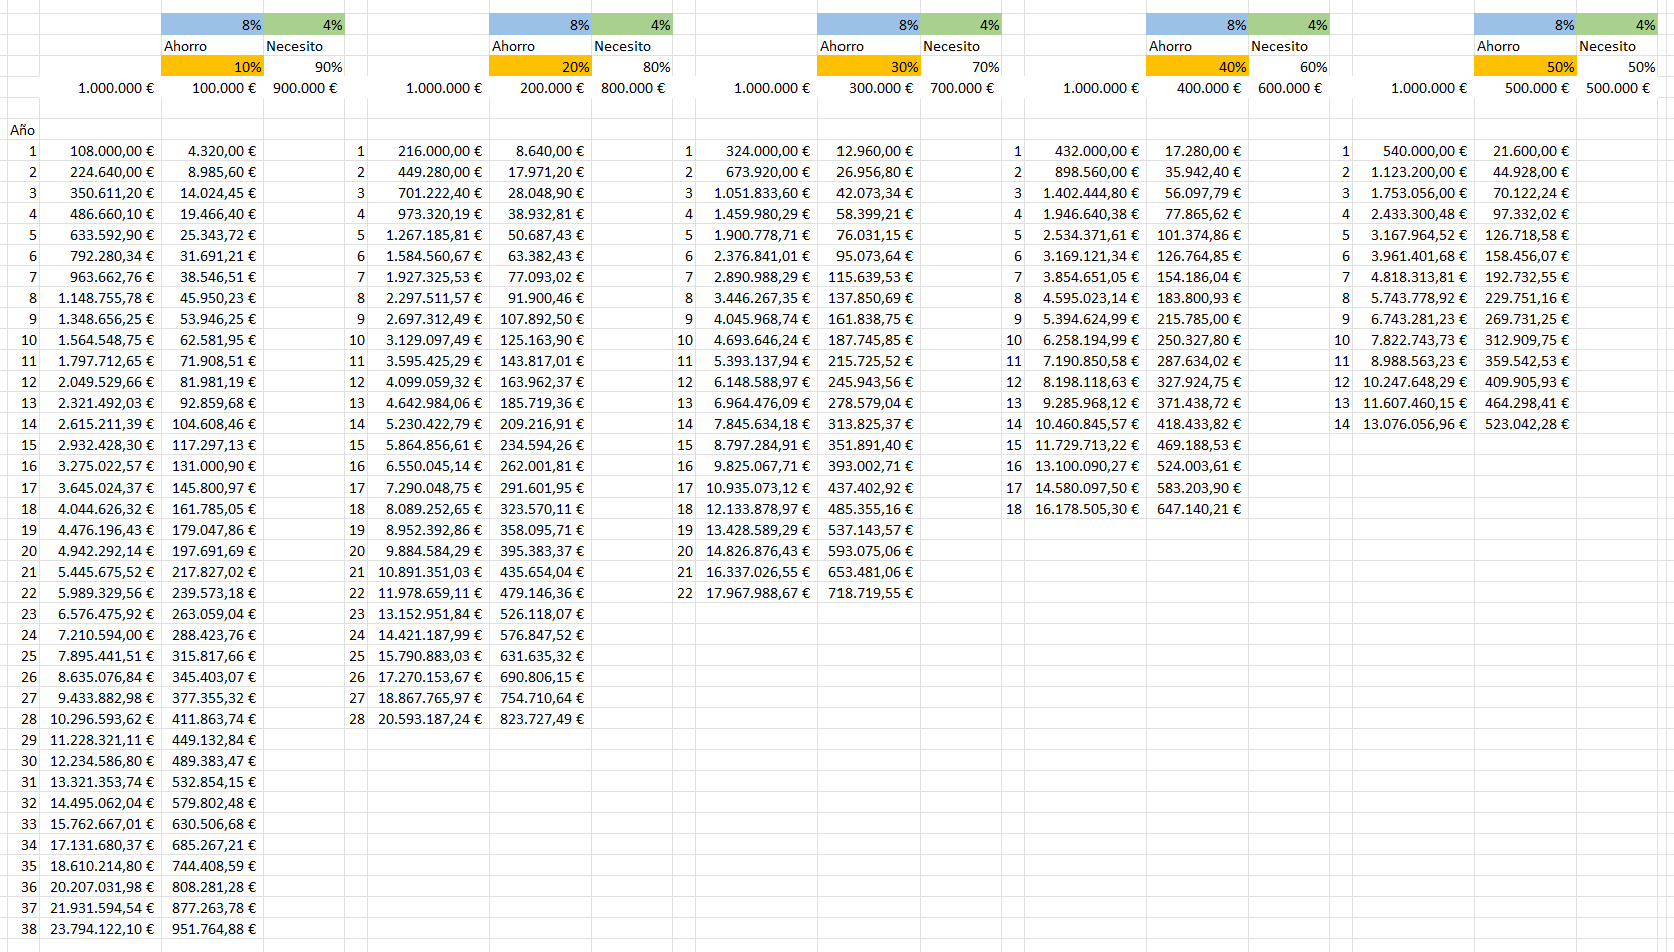
En su día en mi hilo (creo), cree la tabla para averiguar cuanto tiempo se tarda en llegar a ser IF para dependiendo el % de ahorro sobre sueldo y un rendimiento de inversiones esperado, por ejemplo 8% anual, ver los tiempos para llegar a la IF, y se llegaba SIEMPRE ANTES cuanto más % de ahorro sobre ingresos tengas. Es más, en la tabla no era necesario poner el patrimonio, ni el sueldo, solo con saber el % de ahorro/inversión sobre sueldo, el % de rentabilidad sobre inversiones y que grado de IF quieres ser (sacar el 1% anual, el 2%, el 3%, etc.) era suficiente. Son matemáticas, no hay más.
Pero si tu cerebro te dice que tienes que llegar a 10M€, evidentemente si ahorras un 10% llegarás antes si ganas 1M€ al año que si ganas 0,1M€ y también ahorras un 10%.
El cerebro te engaña haciéndote creer que cuento más ganas llegas antes y no es ese el motivo, el motivo es solo si sigues gastando lo que gastabas cuando ganabas menos, pero eso es AUMENTAR EL % DE AHORRO, lo que te dije que realmente es lo importante.
Ni idea, he estado un par de meses sin pasarme y aún no me he puesto al día. De tu hilo me faltan más de 300 comentarios, voy a tardar…
Tablas de esas he visto unas cuántas, y entiendo los números pero no lo veo tan absoluto. Es decir, ahora mismo mi vida tiene ciertas características y necesito gastar X. Si llegara a IF, lo mismo mi vida cambiaría, por ejemplo no viviría en Praga, y mis gastos ya no serían X sino superiores. Además yo invierto por mi cuenta, pero en casa somos dos, y no me parece tampoco plan decirle al chico “oye chaval, yo soy IF, pero tú diviertete en el trabajo hoy mientras yo me toco las pelotas a dos manos” (cuando sea IF seré muy vulgar según parece). Él ha empezado mucho más tarde y es mucho más prudente, tampoco le puedo penalizar por ello.
Este año llevo gastado más que el pasado y aunque me hayan subido el sueldo voy a cobrar menos en total. Además han subido los gastos. Es lo que hay, y no me puedo quejar de mi tasa de ahorro. Pero lo de aumentar el % de ahorro año a año se me hace difícil, no sólo porque yo pueda querer gastar más, sino porque todo cuesta más año a año.
No desprecies el interés compuesto. La gracia precisamente es que ahora ya no tienes que meter tanto ahorro propio para obtener los mismos resultados porque el dinero invertido también trabaja.
Si eso significa que ya no vas a ahorrar tanto porque quieres gastar más, está bien. Si va en tu naturaleza ahorrar y no vas a gastar más igualmente, también está bien.
Sin saber tus números, no sé por qué asumes que no puedes llegar a IF siendo tan frugal como eres. Pero bueno, tu objetivo quizá no tenga que ser la IF, puede ser vivir tranquila o trabajar a tiempo parcial, como otros te han dicho.
Po cierto, yo también quería una Le Creuset y al final compré la olla de hierro fundido que sacan periódicamente en Lidl o Aldi, y estoy muy contenta con ella por una fracción del precio (aunque sigue siendo un desembolso).
Creo que no me expliqué bien del todo. Por un lado lo del gasto está ahí, evidentemente, sería una pena que después de tanta frugalidad empezaras a fundir el ahorro en viajes al caribe y deportivos o lo que sea. Pero pensaba más en la pata de la inversión, en que como ya funciona, ahora voy a inversiones más “exóticas”, apalancadas, etc. Que te dan ese nuevo morbo por la “novedad”, pero que pueden acabar llevándose por delante todo lo conseguido.
% de ahorro (Naranja). 10% , 20%, 30%, 40%, 50%
% rendimiento cartera (Azul). (8% en el ejemplo)
% de lo que quiero sacar de la cartera para vivir (Verde). (4% en el ejemplo)
He puesto 100 € de sueldo anual, se puede poner 100M€, TARDAS EXACTAMENTE EL MISMO TIEMPO EN CONSEGUIRLO
Tu sube, en la medida de tus valores, sentimientos, idiosincrasia, necesidades, posibilidades, el ahorro con respecto a tus ingresos sean estos cuales sean y llegarás antes.
No hay otra cosa.
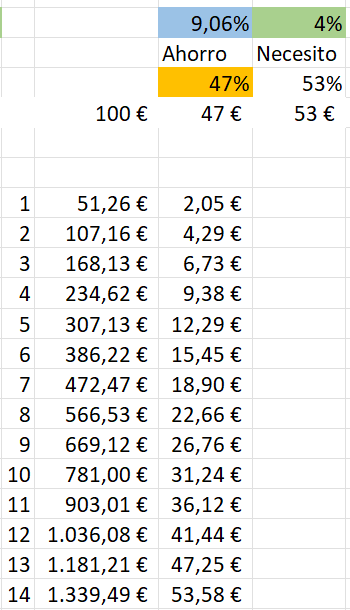
Yo tardé unos 14 años. Los 5 primeros años vivía con mis padres (suele ser la mejor manera de ahorrar mucho ), luego una temporada solo y más tarde acompañado. La rentabilidad en esos primeros 14 años fue del 9,06% y de media no ahorré el 50% (infumable calcularlo ahora) pero cerca anduve.
Otros trucos, empezar lo antes posible, tener al hijo un año antes de conseguirlo igual también ayudó, y quizás, no tener con quien hablarlo, me hizo romperme menos la cabeza en mi caso.
Mi objetivo era tener siempre el 100% del ahorro invertido, primero bajo los consejos de la OCU y luego bajo los vuestros.
Lo que entiendo (tu frustración) es que cuando empiezas, no sabes si vas a poder ahorrar todos los años de media un 40% y si lo vas a rentabilizar al 8%, pero lo que si es claro, es que si lo haces (40% y (8%), lo consigues en el tiempo de la tabla.
No desprecio el interés compuesto, llevo suficiente camino para iniciar a percibir el efecto de la bola que se agranda. Mis reflexiones iban hacia la idea que los primeros 100 han sido ayudados por eventos excepcionales y que no es probable que se repitan. En cierto modo la idea era que yo he andado por mi cuenta hasta aquí, y ahora le toca al interés compuesto ayudar.
Me parece que para llegar a IF se necesitan otros múltiplos y ahora mismo no los veo. A lo mejor en 20 años, y creo que el camino ya está suficientemente andado como para no deshacerlo en un arrebato de locura, pero no me veo haciendo un plan ahora a 20 años si ni siquiera tengo la seguridad que en 6 meses seguiré en la misma empresa. Ahora mismo la IF me llama menos que otras opciones (otro sector por ejemplo, algo vocacional). Me parece que en esta fase de la vida estoy menos estable, y no pasa nada porque tener la cartera me da tranquilidad como para no tener un plan al 100%. Siento que los primeros 100k me han dado una buena base, pero al mismo tiempo que no voy a poderlos repetir de este modo porque mis prioridades también han ido cambiando.
La Le Creuset es preciosa, pero el precio echa p’atrás. Lo bueno es que al enseñarsela al chico se ha asustado tanto que cualquier otro desembolso ahora le parecerá poco. Le echaré un ojo al Lidl por si acaso pero tampoco es una necesidad inmediata (aunque ya ha emprezado la temporada para disfrutar de un buen estofado…)
Te había entendido fatal entonces. He tenido mi serie de cagadas hasta ahora, entre opciones y chicarros y creo que algo he aprendido sobre lo que no hacer (dice mientras ignora las opciones abiertas actualmente). No me veo apalancándome para acelerar, ni con inversiones muy exóticas. Estoy mirando alguna empresa finlandesa ahora mismo, es lo suficientemente exótico por ahora. Al contrario, creo que en el futuro cercano voy a meterle al all-world e ir buscando un monetario. Y con lo que sobre, ir ampliando las rezagadas cuando vayan dando oportunidades. Gracias por el comentario y la aclaración!
Gracias por tomarte la molestia de apuntarlo todo, lo visual siempre ayuda. Pero yo no dudo de las matemáticas, yo dudo de la estabilidad de la vida. En 2025 he gastado el 40% de mi sueldo, en 2026 rondará el 45%, en 2027 puede ser el 48% o el 43%, es imposible de predecir. Porque tampoco quiero limitar mi vida para que quepa en las cifras y los plazos que marca el excel. Si en 2027 cambiara de trabajo e incluyendo una subida de sueldo del 10% al cobraría menos que en 2026. Me compensaría en calidad de vida, pero eso afecta a las tablas.
Por otra parte no tengo muchas dudas de que en 2040 (a los 20 años de empezar) estaré en una posición muy privilegiada y con capacidad de elegir. Casi seguro que no pueda plantarme del todo, pero supongo que a esas alturas la cartera compensaría menores ingresos. Pero eso queda lejos por ahora y aunque a lo mejor llegue antes tampoco quiero basar mi vida en eso.
Lo del hijo por qué? De todos modos, aquí de eso por ahora no hay y cada año se hace más complicado. Lo de no tener con quién hablarlo hace que te rompas menos la cabeza, pero también que te la rompas sin que nadie te ayude a arreglarla
Creo que podemos quedarnos con esto. Me he estado rayando con el tema de la incertidumbre y lo complicado de hacer planes a largo plazo, e ignorando el efecto de las tablas porque no termino de creerme el ceteris paribus. Tampoco quería resultar quejica, quería apuntar en parte mis reflexiones de estas semanas porque mi operativa en 2027 va a cambiar a raíz de ellas. Además con el bonus de tener a gente que ha comentado y me ha aportado otros puntos de vista. Muchas gracias a todos.
Buenas@grh.
Aun a riesgo de meterme donde nadie me llama. Te doy mi opinión.
Te estás subestimando. Has conseguido un objetivo muy bueno con los 100k que eso te da una tranquilidad enorme aunque tal vez no seas capaz de apreciarlo porque estás algo pesimista.
Cómprate la cacerola que quieres. La comida sale más rica es una inversión genial
La gracia de esta manera de invertir es que sea aburrida. Te puedas dedicar a pasear y no tengas que estar pegada a la pantalla. Trabajas lo normal, sin extras, y tus 100/200 o los que sean trabajan para ti. Sólo tienes que pensar en el próximo libro que leer.
No se llega tarde. Nos ponemos tantas exigencias que entonces yo tiraría la toalla. Si pienso en @ironman o en @ifrobertocarlos pues para qué seguir si yo todavía no he llegado ni a tu objetivo de 100k y tengo 55. Pero creo firmemente que todo lo que estoy haciendo me va a facilitar mi vida, presente y futura.
Piensa qué te gustaría de verdad. Visulizalo y apunta el precio de esa vida. Y ya lo tienes más fácil. Cuanto menos tengas que hacer para tenerlo mejor. Si te fijas, a @Rubifen le pasó lo mismo con los 100k. La vida inversora le pareció tediosa a partir de ese momento… Yo creo que son etapas…mucho ánimo
Mis primeros 100k tarde 7 años los últimos 100k algo menos de 1… como te dicen no subestimes el interés compuesto
El problema es Praga. Cuando yo llegue Praga era un 20% Mas barato que Madrid, ahora excepto en restaurantes esta a la par y eso que Madrid también se ha encarecido.
En los últimos 5 años la inflación ha sido del 36% y, o te has cambiado de empresa o tu sueldo no ha subido eso.
La mayor parte se la ha llevado la vivienda, por tanto la sensación de que te suben 100€ el sueldo pero llega el señor casero y te sube 100€ el alquiler esta ahí, al menos a mi me ha pasado…
Estamos en un punto donde personalmente pienso que ya no sale a cuenta trabajar en las grandes ciudades y la única solución son trabajos remotos y vivir en pueblos debido al precio de la vivienda.
Ademas como bien dices el no estar “asentada” hace que no compres vivienda y se complica todo…
@grh, A eso me refería, con este comentario anterior.
Va todo de PM en la bolsa, lo estáis haciendo muy bien dentro de vuestras posibilidades, pero hay pesimismo.
Quizás la cualidad más importante de un buen inversor es la que os cuesta. La PACIENCIA!!!.
Ahorráis un % elevado o muy elevado de vuestros ingresos. Sabéis diversificar vuestras inversiones. Tenéis fondo de emergencia. Investigáis nuevas inversiones. Aprendéis de fiscalidad. No os fiais de los charlatanes de BTC.
…
…
Tondo lo hacéis perfecto, pero luego la PACIENCIA os supone un mundo insalvable, creo que es lo único que os falta.
Por eso a mí se me hizo “fácil”, seré rarito, pero no tener con quien hablarlo también te quita la angustia de tener que compararte. Yo no me comparé con ningún índice hasta que os conocí y bien feliz que era. Para ser España, entre el 95 y el 09, un 9,06% anual tampoco fue tanto desastre, pero claro, tampoco conocía a Parames, ni el MSCI, ni el S&P, …
Creo que hace falta más paciencia de la que se cree.


 ), luego una temporada solo y más tarde acompañado. La rentabilidad en esos primeros 14 años fue del 9,06% y de media no ahorré el 50% (infumable calcularlo ahora) pero cerca anduve.
 Ahorráis un % elevado o muy elevado de vuestros ingresos.


