-
Charles Ellis (Yale University Economist): “very few who over a long period of time do better then the market”.
-
Michael Tubbs (Editor, Research Investmens): “from 1970 to 2005 Matt looked at 355 funds… just 3 of them showed sustained outperformance”
-
John Bogle (Founder, The Vanguard Group): “I came into this business when I was at Princeton and I worked for a brokerage firm in the summer and one of the old runners said: Bogle, I’m going to tell you everything you need to know if you’re going into the investment business… nobody knows nothing”.
-
Ken French (Professor of Finance, Tuck School of Business): “we can’t systematically all pick the winner”, “I don’t know how to identify who they are (great active managers)”.
-
Ben Johnson (Research Director, Morningstar): “a probability to a fund manager beating the market consistently over time it’s very, very low”.
-
Jasmine Birtles (Editor, Moneymagpie.com): “the vast majority of them (funds) are rubbish”.
Estas son algunas perlas sacadas de los primeros 7 minutos de este documental (quedo a la espera de ver el resto con lápiz y papel cuando pueda):

Coño! Pues sí que es optimista @emgocor.
Yo creo que un 10% es demasiado. Yo no pasaría del famoso 4%.
Y si es menos, mejor.
La única pega con el 4% es que ya necesitas 30.000€ en vez de 12.000€. Por lo demás, un plan sin fisuras 
Y si quieres 1000 al mes, 300.000.
Para 2000 al mes, 600.000.
Es muy fácil. Nos complicamos porque queremos.
En msci world empezando la extracción en 1999 (en teoría peor momento y 2 crisis por delante en la próxima década) sacando un 5% anual (es el growth), incluso batimos la inflación. OJO, un 5% anual, no 1000 al mes o 2000 al mes ya que al ser porcentaje la cantidad a extraer varia en función del año…
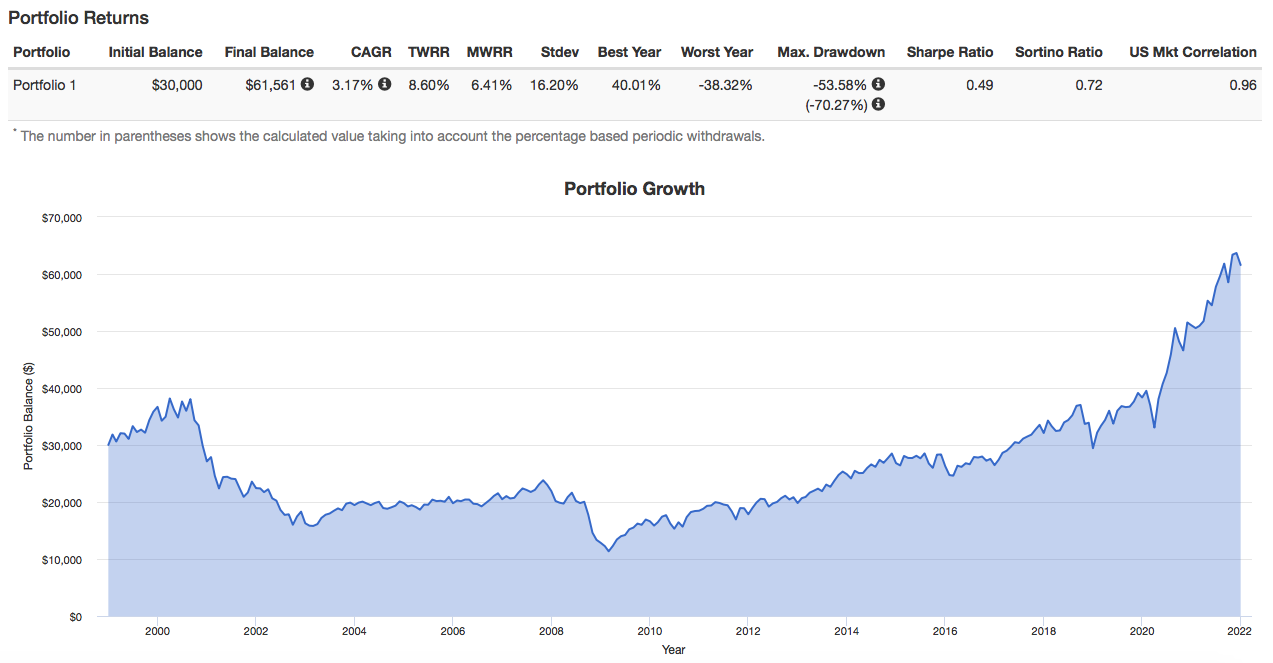
El ejemplo que pones de 1000 al mes, 300.000 empezando en el peor momento, el el total stock market (usa):
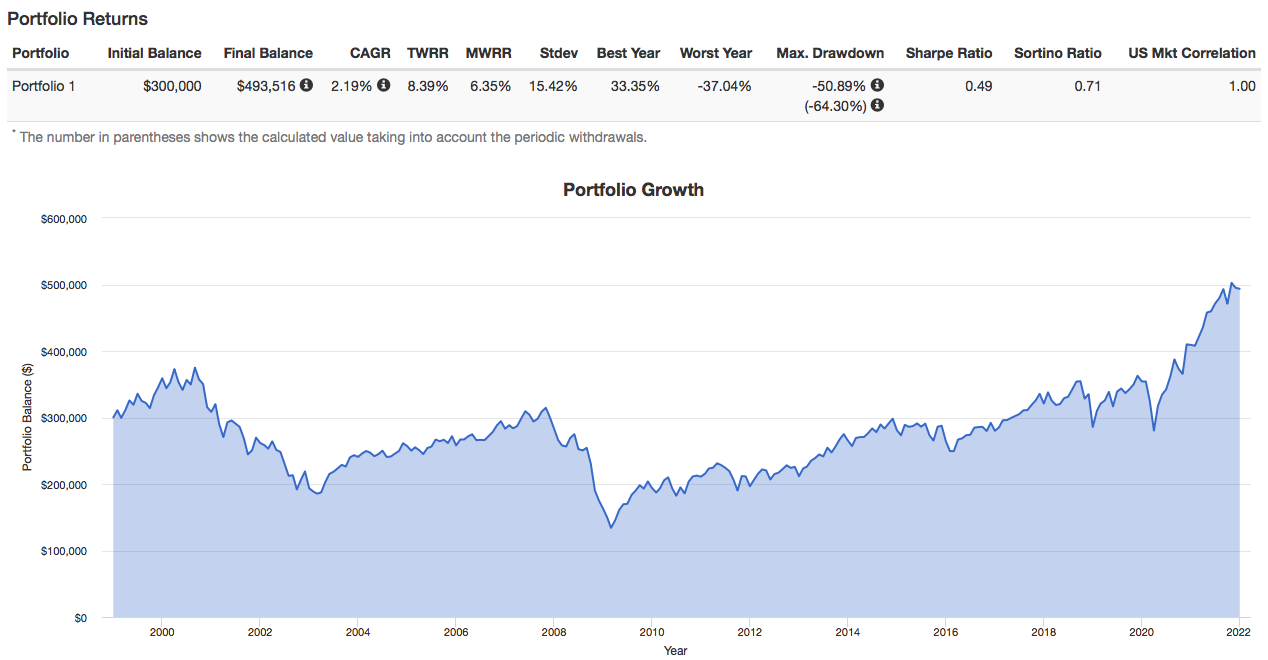
De milagro bates inflación … pero si, incluso en el peor momento, sacando 12.000 al año.
Otra cosa es sacar el 4%, variable cada año en función de la valoración:
Sin embargo en el ibex 35, si empezamos en 2007 y gastamos todos los dividendos, nos estaríamos descapitalizado, aunque no se vendan participaciones, cosa que comenta Gregorio pero que no es así, tu inversión a día de hoy valdría mucho menos que en 2007, por lo tanto te descapitalizas. Bajo mi punto de vista:
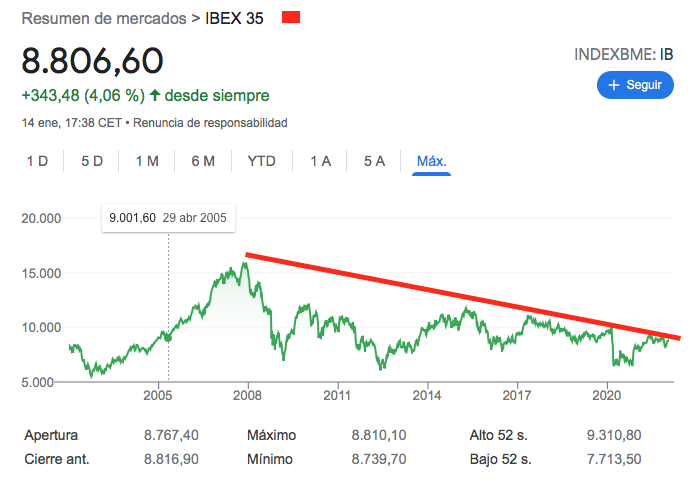
El valor del ibex 35 sin dividendos es mucho menor a 2007, por ende, la inversión en un indice y la extracción del 4% parece a bote pronto mas segura que una estrategia dividendos ibex, no ?? o se me escapa algo?
Fe de erratas: el tercer gráfico, sacando un 4% esta mal, lo he duplicado, sacando un 4% anual, el resultado es mucho mas favorable. Entendiendo como mas favorable, que a largo plazo la riqueza crece, evidentemente a costa de sacar menos en las caídas.
Tal cual.
Por un lado, tienes una cartera de acciones del IBEX, te gastas los dividendos y la cartera vale cada vez menos.
Por otro, tenemos un indexado al World que sacamos todos los años un 4% y aún así el principal conserva el poder adquisitivo (se revaloriza con la inflación).
¿Con cuál de las dos opciones te estás descapitalizando?
Alguno dirá que con los dividendos del IBEX a lo mejor sacas más de ese 4%. Pero es que lo que no podemos pretender, es que si la tasa de extracción históricamente segura de la bolsa es un 4%, nosotros vamos a poder tener una cartera del IBEX con un yield del 6% (por ejemplo), nos gastamos los dividendos y no vamos a tener ningún problema. Lo más probable es que salga mal.
Trampas al solitario. No hay duros a 4 pesetas.
No se te escapa nada. Invertir en el MSCI World es mucho más seguro que en el Ibex. Principalmente porque estás más diversificado.
Otra cosa es que luego habrá rachas en las que el Ibex lo haga mejor que el World. Igual que habrá rachas en los que el oro lo haga mejor que el World o las automovilísticas alemanas o el nuevo fondo activo de moda.
Pero como es imposible de saber, yo prefiero muy diversificado y barato.
NOOOOO hay un agujero negro de indexación y me estoy sintiendo atraído por el NOOOOO. Al final no hay por donde rebatir los resultados. Otra cosa que valoro es la volatilidad, yo creo que preferiría una cartera tipo BAELO o 60/40 a cambio de caer la mitad en crisis y a costa evidentemente de sacar un 3% en vez de un 4%. Porque nadie da duros a cuatro pesetas como bien dices… A todos nos gustaría tener una cartera super estable, que no caiga casi y que puedas extraer un 4% anual (cartera permanente?)
Cual será el pero de la cartera permanente, porque también pregonan que se puede sacar un 4% anual. No me cuadra, o se ha de sacar menos o algo falla en los cálculos ya que a largo plazo la RV le gana por goleada. Por tanto o somos muy optimistas con ese 4% en la CP, o somos muy pesimistas/conservadores con ese 4% para la RV, incluso Antonio Rico me comento que el piensa sacar un 4% de BAELO cuando lo necesite…Todos nos medimos igual ? con el 4%?
Se que el fondo de pensiones de Noruega, que es básicamente un 60/40 y luego un 70/30…saca un 3%, o el gobierno tiene permitido sacar un 3% en tiempos de bonanza y hasta un 4% en crisis… Es una forma coherente de enfocarlo, en tiempos de bonanza eres conservador y vas construyendo riqueza para cuando vengan mal dadas, poder sacar un 4% uno o dos años…Que en teoría mas se necesitara. No @ifrobertocarlos ?
No sé si podrás hacer el gráfico con el Ibex Total return que incluye dividendos y aplicar la regla del 4%
El ibex total return está mucho más cerca de máximos
Si lo quereis ver bien y más tiempo, poner el grafico de barras mensual
Hola Raul,
Creo que se ve mas claro con el ibex que descuenta dividendos, lo que a mi me dice el indice ibex 35, es que las empresas están repartiendo mas dividendos de los que pueden repartir, por eso las empresas valen menos.
Cuando hablas del ibex TR (es dividendos brutos), sería mas “serio” usar el ibex NET RETURN que tiene en cuenta los impuestos que te retienen al cobrar el dividendo y por ende, es mas real.
A ver si me aclaro cuando dices el 4%?, tenemos una cartera de dividendos ibex 35, cobramos un 5% neto, y la idea es reinvertir un 1% para quedarnos con la regla del 4%? pues así tal vez si que sirva, pero no tiene mucho sentido no? si se invierte por dividendos para “olvidarse” de vender, no tiene mucho sentido cobrar dividendos y reinvertir una parte que habría que calcular para no descapitalizarte? No se si te he entendido bien o no?
Posiblemente voy a plantear una hipótesis súper estúpida para este foro pero**, la regla del 4% es aplicable a cualquier capital?**
Intento explicarme:
Aquí obviamente se está hablando de vivir de la inversión, de retirarme 1k al mes de inversiones de 300k, etc. Pero, me estas diciendo que es tan simple como que si yo hago la regla del 4% que voy retirando de mi fondo, no me descapitalizare nunca?
Supongamos (utópicamente) que yo solo necesito 100 euros al mes para vivir. Con 30k podría retirarlos toda la vida y nunca perder mis 30k en el largo plazo?
Perdón de antemano si estoy planteado una estupidez, quizá no termine de entender el concepto de la acumulación.
Es bastante optimista, esto daría para un podcast completo. Estoy de acuerdo que mejor un 4%, pero ojo, que con los inmuebles, la gente se hace la cuenta del 10%, y luego la realidad te pone en el 2% anual después de impuestos, tasas, gastos y amortizaciones.
Debate muy interesante. Si se animan, hacemos un podcast…
En teoría sería así, pero en la práctica llevarlo a cabo puede ser más complicado por la parte psicológica.
Es como dices, y es solo para ver si el capital perduraría
El el ibex estandar creo que se sacaría más del 4% via dividendos y si no cambia la cosa parece que terminaríamos consumiendo todo nuestro capital
Yo es que en la regla del 4% he visto dos versiones
- gente que dice que hay que sacar el 4% de la cantidad aportada más el IPC
- otros que dicen que hay que sacar el 4% de lo que haya
Yo soy partidario de la última, lo que pasa que si baja el fondo un año vives con 30 mil y otro con 26 mil y otro con 40 mil…
No sé con que versión se hacen los backtesting
Es que si esa afirmación es certera, no se que nos imposibilita meter toooodo nuestro capital en el mundo, y sabiendo que solo podríamos retirar como máximo un 4%, tirar de ahí ya toda la vida. 

(son todo pensamientos en voz alta de alguien que no tiene ni idea que conste)
El efecto de la acumulación o compounder a largo plazo donde mejor se ve es en BRK.A imaginemos que hace 30 años compraste 10 acciones. Cuando vallan 7.100 euros, inversión 71.000 euros. Ahora tendrías 4,850,000 dólares. Vendes una participación.
485.000 dólares. Cuanto tiempo vives con esa cantidad? 10 años?, en esos 10 años, seguramente las 9 acciones que te quedan valgan el doble, es decir, 970.000 dólares, por 9 acciones = 8.730.000 dólares. A pesar de haber vendido una participación para vivir 10 años (gastando 48,500 dólares al año), tu capital en bolsa se ha duplicado a casi 9 millones en 10 años.
Lo bueno de los fondos es que puedes vender exactamente lo que necesites, como hace IFRC, que paga con tarjeta de crédito y a día 20 ya sabe que ha gastado 1250 euros, pues vende 1250 euros del fondo, el resto sigue trabajando/componiendo.
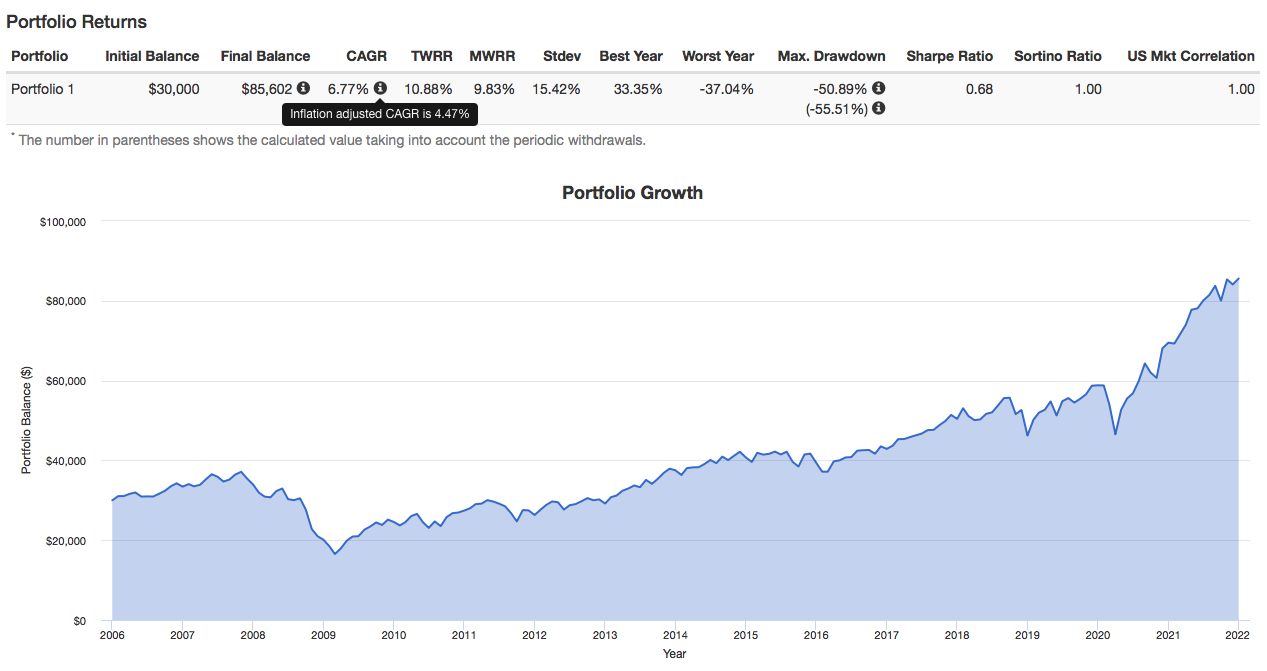
En el ejemplo que pones, invirtiendo 30k en el VTI, en 2006 (he puesto esta fecha para que no me critiquen de cherripicking y así pillar la peor crisis financiera que se recuerda y el mercado alcista posterior) sacando 100 euros al mes (1200 año), el resultado es que tu capital al cabo de 15 años no solo bate la inflación, sino que la supera en un 4,47%
Pero si nos remontamos a 1972, justo antes también de una gran crisis, vemos que en 50 años, sacando 100 euros al mes (dólares) - 1200 al año, no solo tu capital hubiera superado inflación, sino que hubiera crecido en una tasa anual compuesta del 1,31%.
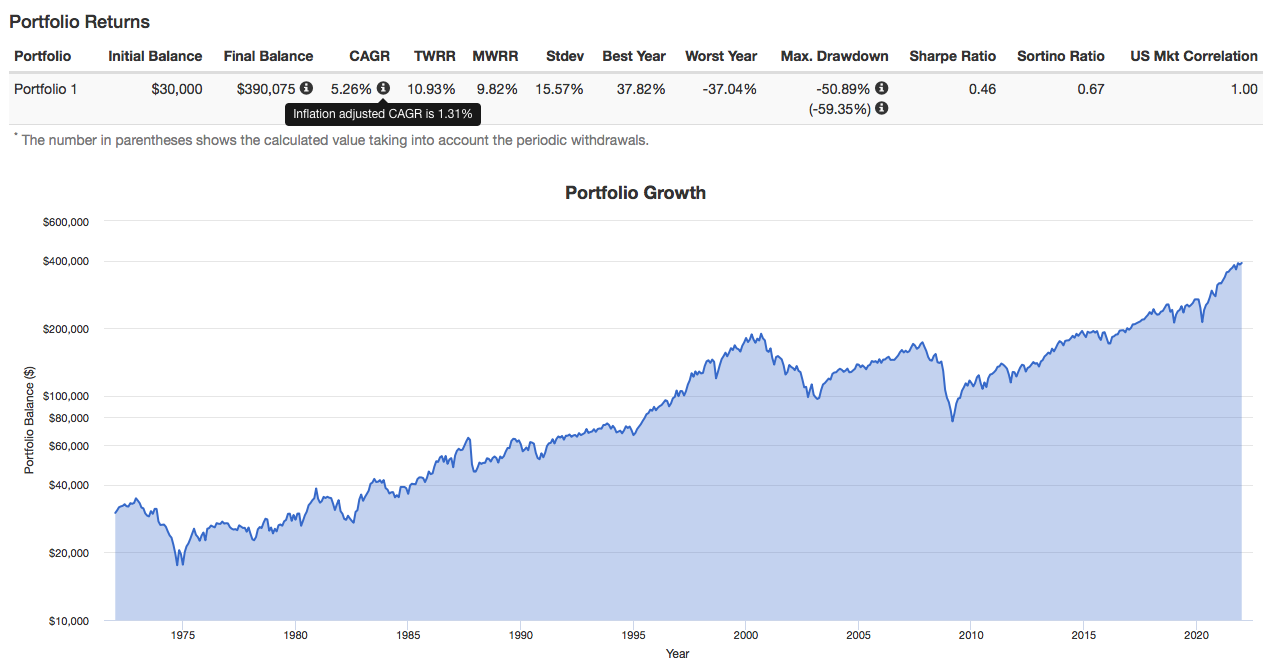
La verdad que a largo plazo los resultados son demoledores y si encima puedes acumular mas capital del estrictamente necesario y tu tasa de extracción se sitúa en el 3%, pues la cosa aun tiene mas “margen de seguridad”. Eso si, te enfrentaras a los vaivenes del mercado y habrás de lidiar con ello durante toda la vida.
Yo creo que lo optimo es usar el 4% anual, valga lo que valga la cartera, de ahí la importancia del colchón de seguridad para cuando tu cartera valga 20.000 en vez de 30.000 euros. Es mas fácil de lo que parece (la teoría)