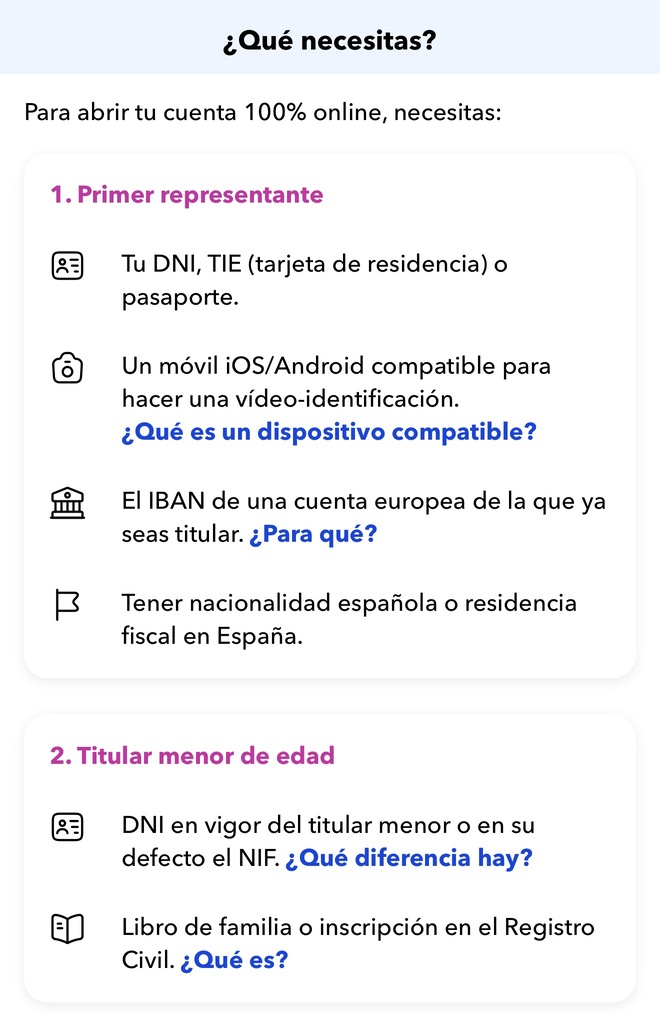
Yo tengo un FI indexado al World donde le meto dinero todos los meses y extra en su cumple.
Eso si, está a mi nombre aunque todos sabemos que va a ser para el. No me gustaría estar en la tesitura de que alcance 18 años y se vea con una buena cifra a su disposición y a tomar por c*lo la bicicleta.
La cosa de educarle para que eso no ocurra ya me la sé, pero también sé que eso reduce las posibilidades de que se lo funda, pero no que lo lleve a 0. Mi idea es darle toda esa pasta en el momento que más falta le haga a él, y creo que no va a ser con 18 años.
En resumen, MyInvestor, el fidelity World y aportaciones periódicas
Estoy en las mismas que tú. Al final lo he dejado todo a mi nombre de momento.
Para empezar ayudas ya no me corresponden de ningún tipo, asique no hay problemas por ahí, y para llegar al impuesto de patrimonio en Madrid pues me falta más o menos una vida y media.
Mi dinero al final va a ser para ellos, pero si está en mis manos prefiero dárselo yo con 25 años porque quiere montar un negocio o dar la entrada a un piso o lo que sea, que lo vea en su cuenta con 18 y se entere de lo que se liga con un barco en Ibiza. Por más que veo, a día de hoy, esa donación que haría llegado el momento a mi hijo no supondría ningún gasto relevante, que desde luego me compensa con administrarlo yo de momento. Llegado el caso, ya le meteré el gustillo y la responsabilidad de la inversión de otro modo, incluso dejando que sea él quien tome las decisiones.
Así lo tengo yo también. Todos hemos pasado, y probablemente sea necesario pasar, por etapas de errores, vivencias, …, y habrá casos en los que sí, pero con 18-25 años la mayoría no tiene todavía la cabeza asentada como para no tener la tentación de dilapidar el ahorro que se encuentre. Dinero que fácil llega, fácil se va.
Muy buenas,..yo tengo una cuenta de reinversión de dividendos,para mis hijas y mi ahijado…en el Santander…
La misma la tienen en BBVA y creo recordar que algo parecido tenían en Iberdrola…funcionan muy bien y si les haces la declaración te devuelven las retenciones de,los,dividendos…
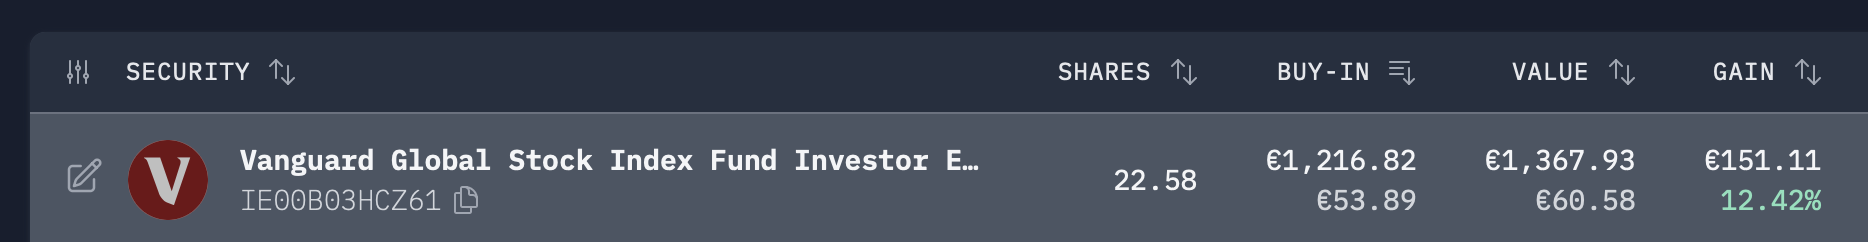
En mi caso, un único fondo indexado al que le metí 1000€ el dia que nacio mi hijo mayor y 50€/mes, ademas de todos los regalitos que nos han ido dando para los niños (desde regalos de bautizo a los clásicos 20€ de la abuela). Cuando nació el segundo, otros 1000€ al mismo fondo y subi las aportaciones de 50 a 200€/mes. El año pasado pusieron la guardería gratis para los de 2 años, así que los 200€/mes que me ahorro se los añadí y subí las aportaciones a 400€mes. Y ahora que han nacido los mellis, contando los ahorros de familia numerosa, abonos anticipados de deducciones fiscales y haciendo un esfuercillo extra, les he subido a 800€/mes desde el mes pasado.
Pues con todo eso, desde el 7 de julio de 2021 van 21k aportados y 8.3k de rentabilidad.
Y de paso, le van dando sopas con honda a mi cartera de acciones en cuanto a rentabilidad.
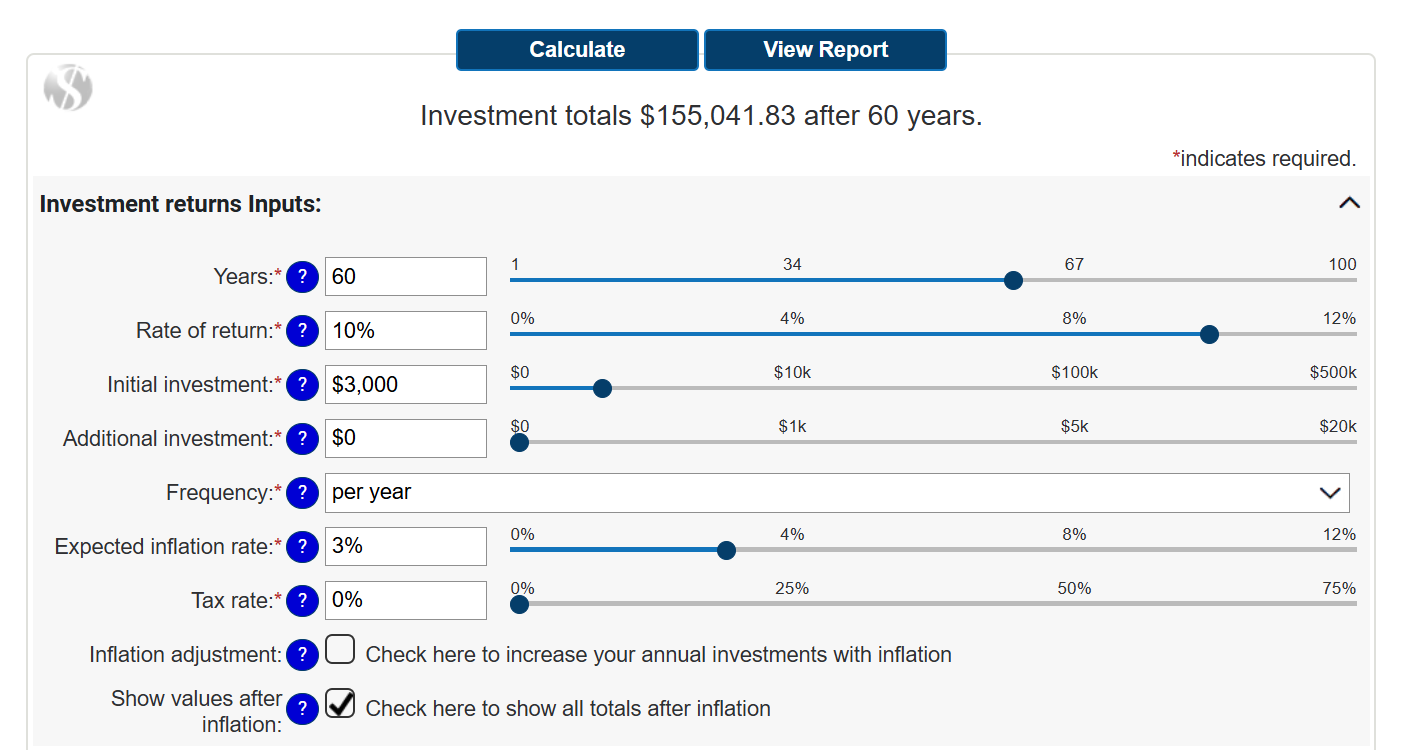
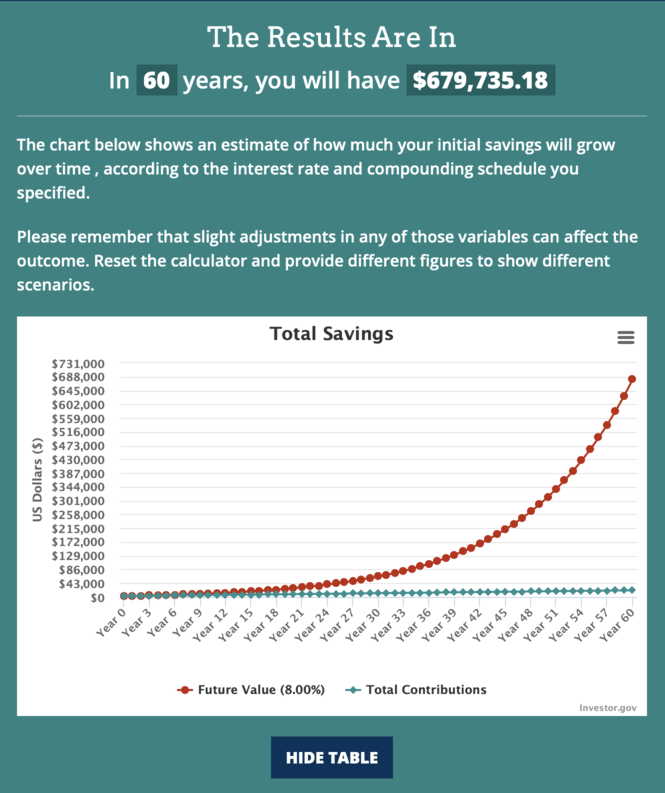
Yo a mis hijas les invertí en el MSCI World 3.000€ a cada una. A los 60 años tendrán 2 millones de €uros si todo va bien. Justo para eso escribí el libro de Capitalismo, ahorro y trabajo duru.
A su nombre y confiar en que durante la crianza vas a hacer click en ellos para que no se compren un iPhone según llegue los 18. A nombre de los padres y donar con la mayoría de edad (y también rezar para que el mensaje haya calado…). No creo que exista la respuesta acertada y única.
En mi caso, a su compra, ambos padres como cotitulares, y a trasladarle el cerebro desde los 0 años.
PD: hoy, al dejar a mí juguete en la puerta del cole, le conté que ahora había quedado con otro padre para vender sus uniformes antiguos porque a ella ya no le valen. En la puerta de clase se ha despedido de mi con un beso y la frase “sácale mucho dinero” jajajajaja (vamos por el buen camino )
A nombre de los niños…contigo de autorizado….cuenta de reinversión de dividendos…por ejemplo… y cuando cumplan 18 te tienen que seguir autorizando ellos a ti…una vez hecho puedes seguir haciendo…de mutuo acuerdo según les hayas enseñado….
A Ellos les interesa hacer la declaración en este caso para que les devuelvan lo retenido…
La única opción es tenerlo a nombre del niño o no tener nada a su nombre.
A nombre de un padre, del otro o de los dos ya es como tienes tu dinero en la actualidad.
O le abres una cuenta a él como único titular o no se la abres, el resto de opciones no tiene ningún sentido, ya son la situación actual.
NOTA: mi hijo lleva unos 4 meses como mayor de edad, aún no se ha fugado ni fumado el dinero. Pero claro, sabe lo que el interés compuesto y el tiempo hacen.
Yo también creo que la cuenta debe ser a su nombre y con los padres de representante/autorizados. Es decir que la titularidad sea de los hijos si no estás como estabas como bien dice @ifrobertocarlos
En mi caso aún no les he abierto cuentas porque para eso necesitan DNI que no todavía no tienen.
Y también elegiría un indexado al MSCI World con aportaciones periódicas y a componer.
También me parece buena opción como decís algunos que siga en tu propio patrimonio y ya llegado el momento que decidas hacer una donación grande. La ventaja es que tú controlas el tiempo y al tener la titularidad tienes la decisión de todo. El precio es pagar el impuesto pero en muchas CCAA es muy reducido de padres a hijos.
En mi caso les he abierto cuenta en Trade Repúblic. Hasta los 18 no pasa a ser suya y con algunos indexados, les devuelven la comisión de gestión.
Los míos ya tienen un mix de indexado mundial -etf de oro y cuenta remunerada.
De momento a sus 9 y 11 años, ya entienden el concepto de inflación y el coste de tener sus ahorros parados, asi que espero que tengan el conocimiento mínimo suficiente para cuando lleguen a su mayoría de edad.
De momento a engordar la vaca , ya me hubiera gustado a mí empezar a tan tierna edad.

 )