LyondellBasell tiene pinta de que va a ganar mucho dinero y que la cotización se va a ir para arriba al tener ventajas claras en costes con respecto a la competencia.
9 Me gusta
Efectivamente, los mejores costes del gas en USA le han permitido absorber con buenos márgenes
- los clientes de plásticos básicos que han tenido que abandonar a Total Energies y a Sabic por culpa de unos precios excesivos del gas en Europa.
- los clientes que compraban plásticos técnicos a Ascend y a Domo también por el mismo motivo.
Aunque su fcf está mejorando a marchas forzadas, ne espero que los dividendos mejoren rápidamente ya que su “casi quiebra” del 2.009 le habrá enseñado prudencia y es fácil que
- hasta por lo menos el verano’27 se dedique a sanear el balance y mantenga el dividendo congelado.
- podría ser que a 1º de 2.028 ( fechas en que es muy probable que el precio del gas se empiece a normalizar por la progresiva entrada en funcionamiento de las nuevas instalaciones de licuefacción de GNL que actualmente están en proceso de instalación ) empezaran a incrementar su dividendo ¿ hasta quizá 1 $ trimestral ?.
- pero no se espera que su dividendo alcance los anteriores 1,37 $ trimestrales hasta los inicios del 2.029.
Entonces yo me pregunto si merece la pena de aguantar sin vender ya, arriesgándome a que se vuelva a invertir el ciclo. Al fin y al cabo, tampoco es que los dividendos esperados sean demasiado jugosos. 
Habrá que empezar a mirar otros sectores que pudieran empezar a estar comprables en el escenario de abundancia de gas prevista para 2.029 como por ejemplo fertilizantes, vidrio, siderurgia, alimentación, cemento,…y que actualmente estén bien penalizados. 
Salu2
4 Me gusta
a lo mejor se planta con un dividendo extraordinario con los beneficios extraordinarios de estos meses de guerra. de hecho, anunciarán dividendo este mes.
a ver si vuelve a llegar a los 85$ de hace unas fechas y ahí le decimos adios
3 Me gusta
¿ Cuál es el escenario que haría caer a LYB ?. ¿ El fin de la guerra y apertura del estrecho de Ormuz ?. Acuerdo va a haber tarde o temprano, en ese sentido desinvertir parece claro.
Por otro lado, los números futuros pintan que serán más sólidos, el dividendo algo más sostenible y sus posibilidades de quiebra son inferiores.
Difícil decisión.
6 Me gusta
Cuando decía yo que
estaba pensando en que el precio del gas también bajaría en Europa.
De la misma forma, el precio del petróleo bajaría ( haciendo más competitivos a la competencia de LYB que había estado fuera de juego porque el gas americano era mucho más barato) debido a que ya estarían en funcionamiento los nuevos pozos que se están abriendo en Brasil, Egipto y otros más.
Mi tesis es que aunque Ormuz continuara cerrado, las nuevas instalaciones de GNL y de petróleo en el resto del mundo abaratarán la energía a partir de 2.028
Salu2
4 Me gusta
Ya solo me queda 1/3 de la posición. Esta última parte la dejaré libre, a ver si vuela bien alto.
Salu2
2 Me gusta
4 Me gusta

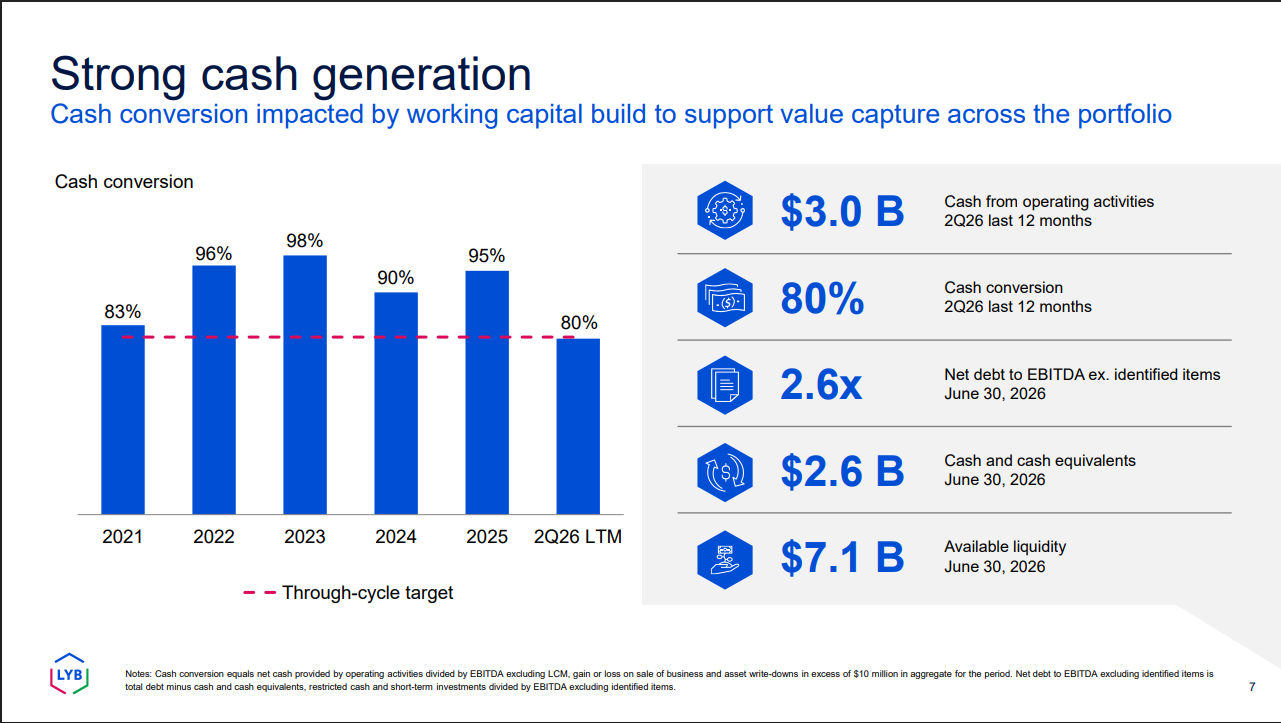
Mejora bastante la solidez del balance con respecto al ejercicio anterior. El ciclo se está dando la vuelta
9 Me gusta
2 Me gusta