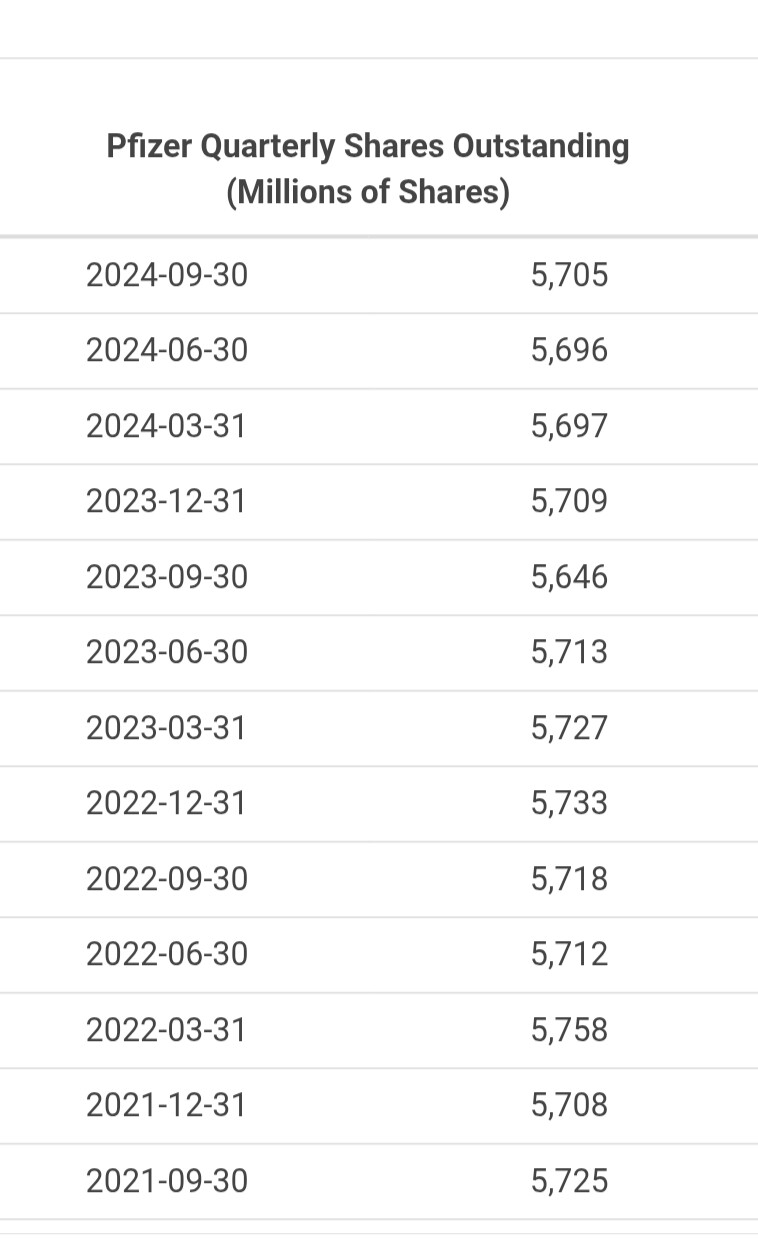
Si emite más de las que recompra mal vamos
PFE | Pfizer
28 de febrero
El presidente del directorio y director ejecutivo ejerció opciones y vendió acciones por valor de US$904.000
El 22 de febrero, Albert Bourla ejerció 238.400 opciones para recibir acciones sin coste, luego vendió 222.000 de ellas a un precio medio de -US$4,08 por acción y se quedó con el resto.
- Durante el año hasta diciembre de 2018, la compensación total de Albert fue de 8% de salario y 92% de otras compensaciones.
- Esto indica que estas ventas podrían representar una parte significativa de sus ingresos del año.
- Albert actualmente posee menos del 1% del total de acciones en circulación.
- Los directivos de la compañía han comprado colectivamente US$2,9 millones más de lo que vendieron, a través de opciones y transacciones en el mercado, en los últimos 12 meses.
6 Me gusta
Y dentro del repaso farmas, aquí la oveja negra de la familia. El tema de digerir la deuda a cuenta de la adquisición de Seagen le está costando un  y parte del otro. Y todo ello con dos lastres en la mochila, uno de castigo, la pésima gestión que su gobierno corporativo ha venido haciendo, desaprovechamiento del pelotazo de la vacuna Covid incluido, y otro de incertidumbre, hasta ver como respira en el cambio de rol de su core hacia el desarrollo de soluciones bilógicas en vez de las de bajo peso molecular. Esto, que es un cambio radical en el núcleo de su negocio, así escrito se lee muy rápido pero lleva su tiempo y tiene una complejidad enorme que no hace sino meterle incertidumbre a saco.
Técnicamente se le empieza a acabar el tiempo, ciertos indicadores están alcanzando lecturas que, en combinación con otros detalles técnicos, indican que si no se decide pronto se nos puede terminar yendo la guano. De momento, importante subrayar ese “de momento”, creo que podría al menos aprovechar la zona y dar un primer paso con el que hacer una declaración de intenciones. Pero le va a costar Dios y ayuda me temo.
Da inicio la hora deliz para los ludópatas, el que quiera apostar la tiene a mano 
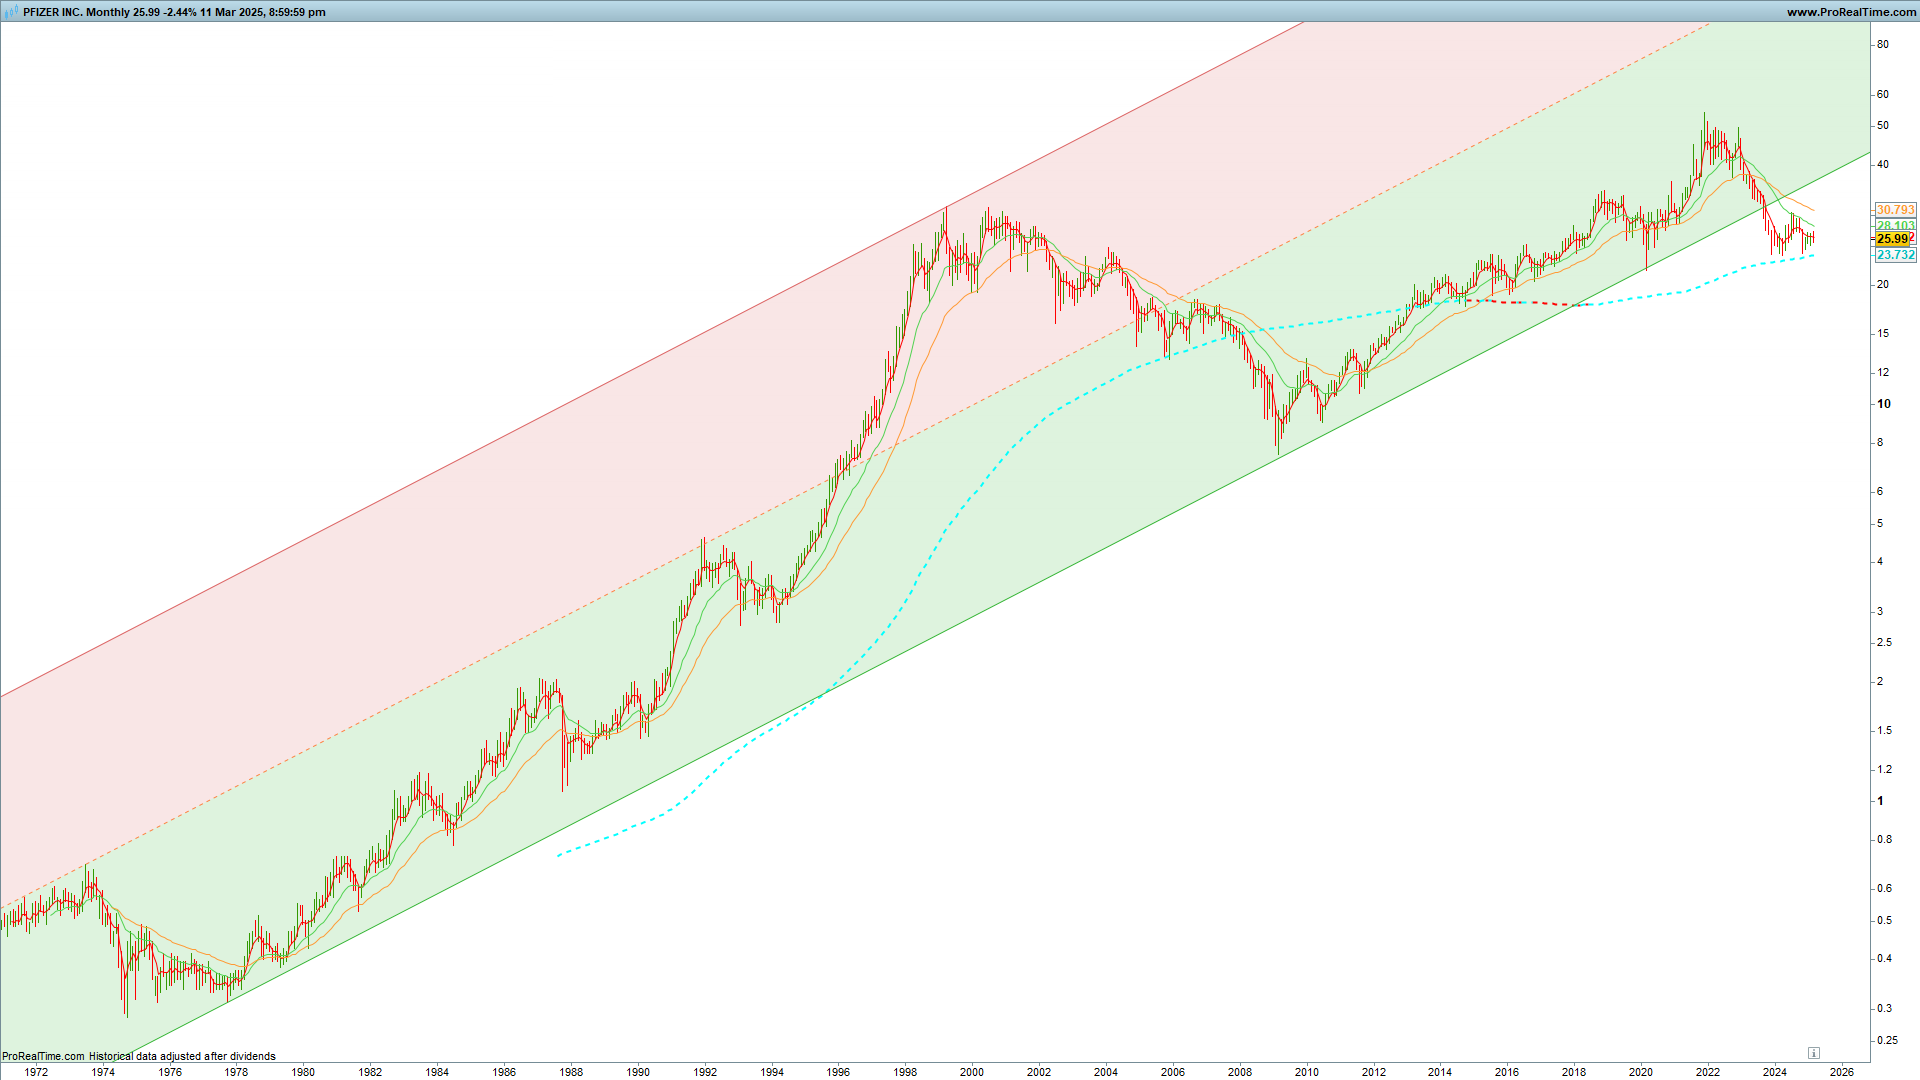
Ya veremos que dijo un ciego.
Un saludo.
18 Me gusta
Hoy ha llegado a precios del año 2013…la verdad es que ahora mismo estoy con un angelito por un lado diciéndome que compre y con un diablillo por otro lado diciéndome que aguante que puede caer más…la verdad es que creo que es buena empresa y remontará
4 Me gusta
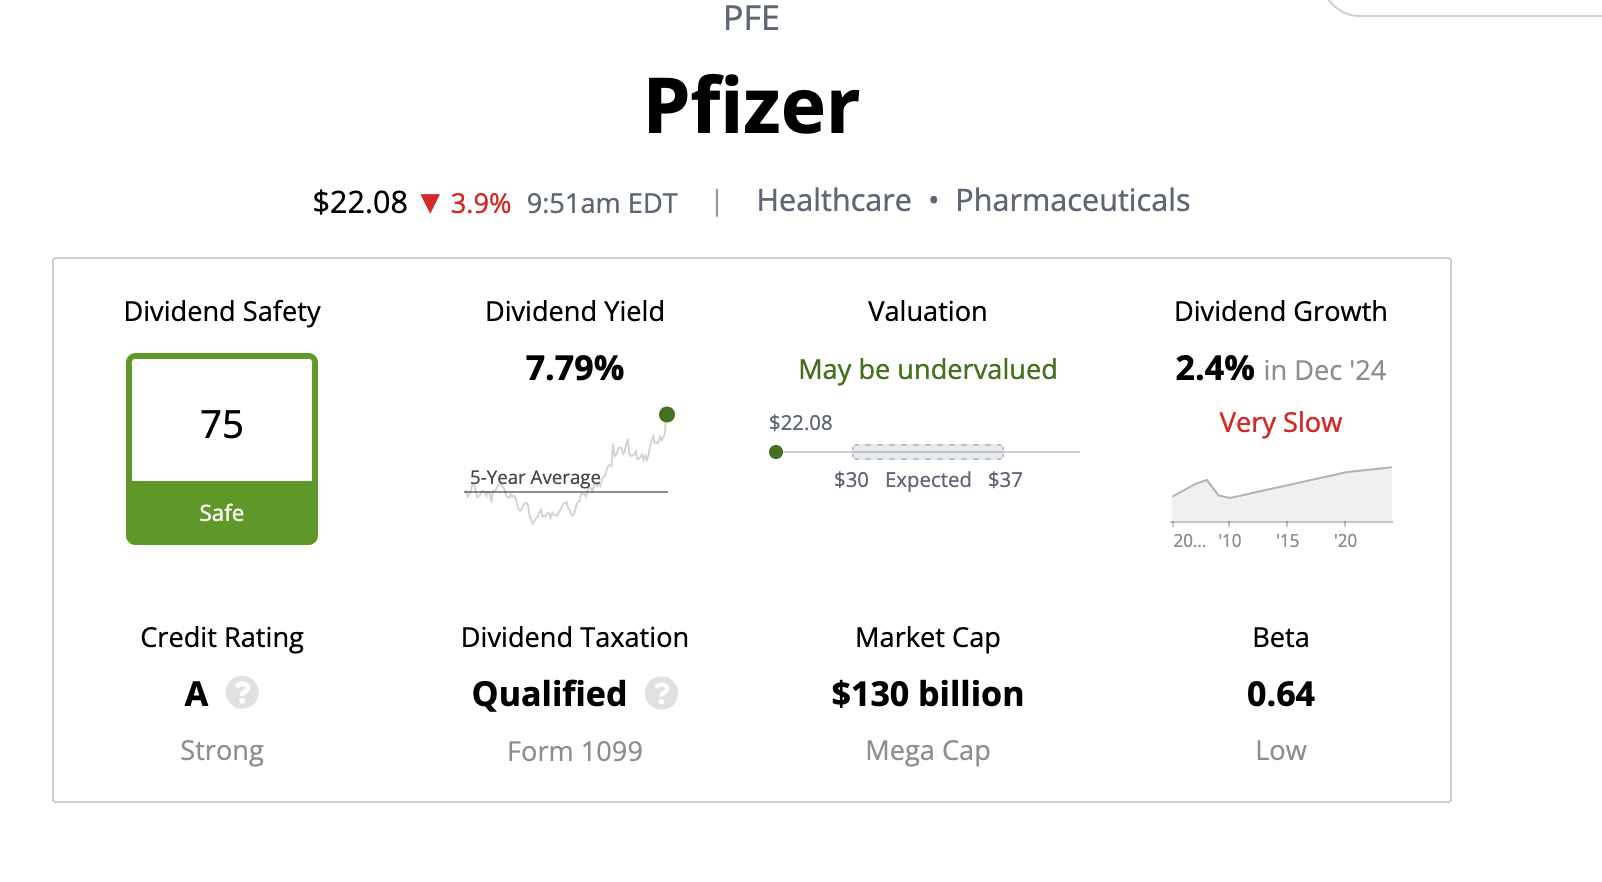
Cuanto mas caerá? Se acerca al 8% de yield. Una locura total… Voy a vender todo lo que tengo en commodities para comprar Pfizer? Tan mal se la ve? quien arroja algo de luz acá por favor? SSF le da “safe”.
8 Me gusta
Estoy mirando el informe anual del 2022 de Bayer y también dijeron que el dividendo iba en línea con “our strong operational performance”
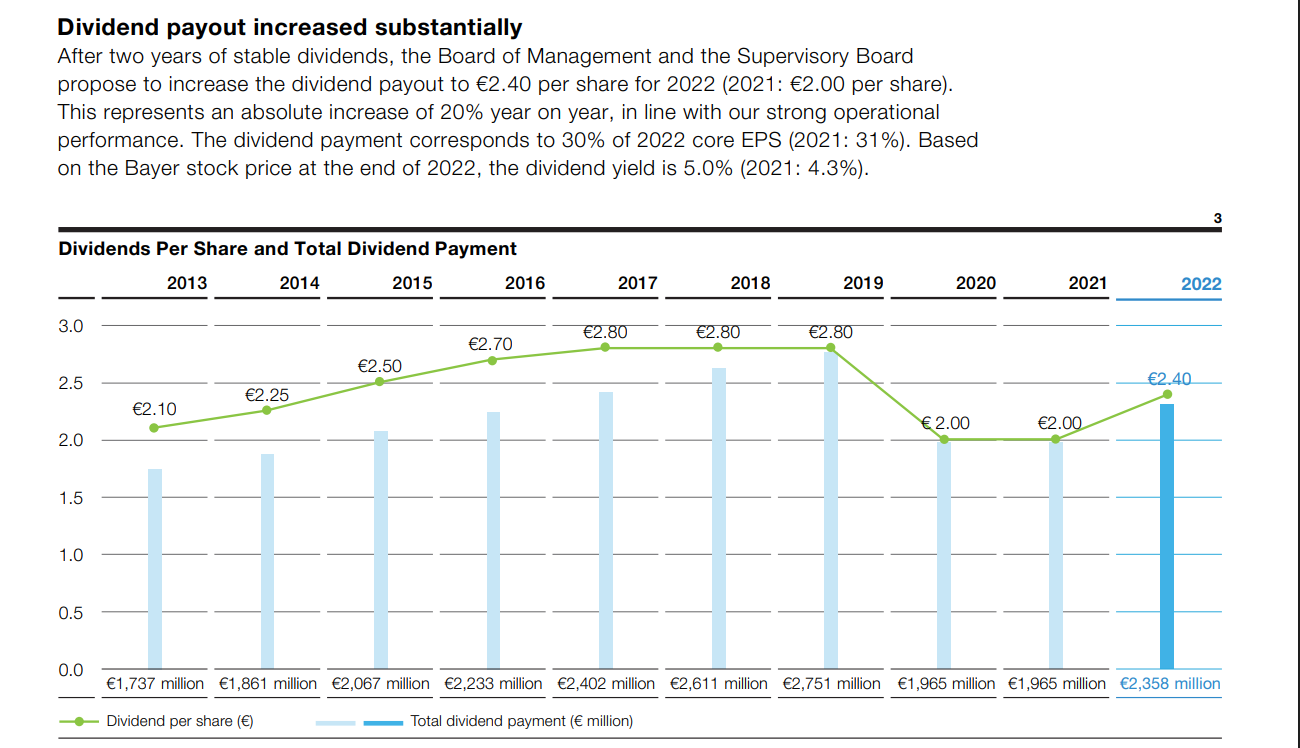
Mirad bien la deuda, que creo que la estaban manejando bien pero es monstruosa, el catálogo de medicinas y todo porque BAYN a 50 también estaba baratísima
4 Me gusta
Pues mira que tengo un buen pellizco en esta…
Todo puede ocurrir pero no la veo con tan mala pinta como a Bayern en su momento o eso quiero pensar.
S2
2 Me gusta
Para farmacéuticas suele dar buen resultado que las IA hagan el trabajo sucio y pesado.
Probad a poner en varias IA (yo suelo usar perplexity, que lo “regala” movistar y Gemini en su versión gratuita, aunque es bastante mas flojillo) promts del tipo:
- analiza todos los medicamentos que comercializa Pfizer , poniendo en una tabla, su nombre, para que se utiliza, la fecha de vencimiento de la patente, los ingresos actuales, el margen actual, los ingresos y margen esperados una vez que finalice la patente
- haz una tabla similar con los medicamentos que tiene en fase 2 y 3, con la fecha prevista de lanzamiento, plazo de la patente esperado, ingresos y margen esperado
En unos minutillos, mezclando un poco la info que da cada una de ellas, llegas a la conclusión de donde tiene sus ingresos cada farmacéutica, cuanto le queda para exprimirlos al máximo y que tiene para reemplazarlos.
Por cierto de Pfizer , la primera conclusión es que varias de sus vacas lecheras Prevnar , Vyndaqel/Vyndamax (tafamidis), Eliquis (apixabán) expiran patentes en 2024-2026 y tienen poco con lo que reponer en fase 3
8 Me gusta
Pues eso, mala cama tiene el perro.
No creo que tarden mucho en sacarnos de dudas. Lo de las estampitas pegadas en la pantalla del pc/movil, rezos varios, velas, ofrendas a los dioses, etc, etc todo suma, no os priveis de nada 
Un saludo.
Mr. Market lleva unos cuantos meses penalizándola por ese motivo. Lo que no sé es si Mr. Market ha utilizado también la IA.
Hasta qué punto el tío Sam está ahora agravando su cotización, me parece que no es interesante en estos mommentos. Sí que es verdad que yo la sigo “monitoreando” por si llegase a estar regalada.
Salu2
3 Me gusta
medicación para el cancer de vejiga
6 Me gusta
Pfizer supera por 0,24$ las previsiones de BPA en el primer trimestre del año
Pfizer obtuvo en el primer trimestre del año un BPA de 0,92$, 0,24$ mejor de lo esperado, pues se preveía un BPA de 0,68$.Los ingresos del trimestre se situaron en 13,72B$, frente a una previsión de 14,09B$.
Proyecciones:
Pfizer espera en el año fiscal 2025 un BPA de 2,80$-3,00$, frente a una previsión del consenso de 2,95$.
Pfizer prevé en el año fiscal 2025 unos ingresos de 61,00B$-64,00B$, frente a la estimación del consenso de analistas de 62,92B$.
10 Me gusta
Desde mediados de marzo que viene estirando la goma y el consumo de tiempo en la zona en la que se movía para mí es deteriorar su situación.
Se terminó cepillando el nivel 23-24 que en mi opinión marcaba el límite del bien y del mal, así que sobre la marcha intenté aprovechar el swing de vuelta a dicho nivel y la semana pasada le pegué puerta a todas, las que traía puestas y las añadidas para el swing de salida.
No digo que no pueda terminar rehaciéndose y bla bla bla pero debido al deterioro que en mi opinión viene sufriendo son ya varias las variables que, tanto en el plano fundamental como en el técnico, me terminan arrojando objetivos que la podrían mandar a la banda de 13-14 y, sinceramente, no me compensa el riesgo de poder verme con un muerto de este tipo en el armario por mucho yield que esté dando.
Espero y deseo que todo quede en una precipitación más de tantas y que los que estáis en ella podáis disfrutar de mejores cifras.
Un saludo.
6 Me gusta
Serían cotizaciones de los años 2.009 y 2.010 …
En el 2.014 mandé a paseo la mitad de mi posición para hacer menos pesada la travesía por el desierto que se nos presentaba.
Si existiera una amplia probabilidad de que las  de @ciguatanejo pudieran estar en lo cierto, habría que vender ahora y luego esperar

Salu2
Perdón, fue en el 2.024
Madre mía, 13-14. Quién la ha visto y quién la ve(ría).
1 me gusta
Si existiera esa alta probabilidad aquí iba a estar el fulano ese escribiendo en un foro 

No, en serio, redordad el disclaimer. El tal Ciguatanejo ese tiene serias taras mentales que pueden afectar seriamente al criterio de sus decisiones y que por lo tanto le pueden llegar a incapacitar para emitir opinión o consideración alguna, sobre todo en lo que a temas de inversión se refiere.
Un saludo.
3 Me gusta
Qué hay unos 10-15 billón para compras (BD) no? Así quedarían 8b.
Trung Huynh- UBS Equities - Analyst
[…]
And then on BD, you’ve mentioned external opportunities. How much is the macro environment impacting your decision in the timing of BD given the volatility and unknowns
And then on the other side of the table, do you think sellers are hesitating given valuations are meaningfully lower than the start of the year?
Albert Bourla - Pfizer Inc - Chairman of the Board, Chief Executive Officer
Dave, why don’t you take the guidance and then Andrew, you can speak to BD a little bit. And I will also comment
David Denton - Pfizer Inc - Executive Vice President, Chief Financial Officer
On the cost side, keep in mind that we’re focused on taking $4.5 billion out by the end of this year, well on track with that. The additional $1.2 billion that we’ve identified, probably modest delivery of that in 2025, most of that in '26 and '27, but maybe a little bit.
I think from an R&D perspective, the $500 million that we’re saving in improving productivity and R&D, largely that will happen this year to be reinvested in R&D late this year or maybe even bleed into next year to some degree.
Albert Bourla - Pfizer Inc - Chairman of the Board, Chief Executive Officer
Thank you. And on BD, Andrew, valuations are low, uncertain though is high, so how you see things?
Andrew Baum - Pfizer Inc - Chief Strategy and Innovation Officer, Executive Vice President
Yeah. I mean I think as you might imagine, we’re very awake to the external environment, but we’re comfortable with the $10 billion to $15 billion budget that Dave effectively forecast or gave at the beginning of this year.
In terms of the question of have sellers Adjusted to the new valuation the market is applying, I think it depends. I think generally, it takes some time in some categories where there is increasing therapeutic density because there’s an ever-expanding array of assets mainly coming from China.
I think there’s an additional force, which is causing companies to become more amenable to lower valuations. But I think it really depends.
Albert Bourla - Pfizer Inc - Chairman of the Board, Chief Executive Officer
And Trung, what I tell my team constantly is never let a good crisis go to waste. And with crisis, there are risks, but also there are tremendous opportunities because things are changing, the status quo change. So you need to be strategic. You need to be smart. You need to be disciplined.
But you need as Warren Buffet said, sell when prices are high and buy when prices are low. And prices are low.
1 me gusta