Duda: ¿las aportaciones al PPE de Indexa siempre se hacen mediante cargo en la cuenta de otra entidad? ¿no te crean una cuenta de efectivo?
Diría que no.
1 me gusta
Creo que la ley es esta:
Cuando dice que “la norma no permite” personalizar la inversión para cada participe, salvo por edad, entiendo que es una interpretación de partes de la ley como la siguiente:
Artículo 60. Régimen de inversiones de los fondos de pensiones de empleo de promoción pública abiertos.
[…] La estrategia de inversión de todos los fondos de pensiones de promoción pública abiertos será común en sus aspectos fundamentales y establecerá, dentro de los límites fijados en esta ley, las directrices relativas a:
b) Los criterios específicos de seguridad, rentabilidad, diversificación, dispersión y congruencia de inversiones, que se ajustarán a los límites señalados por la normativa vigente
e) La relación, en su caso, entre niveles de riesgo asumidos por el fondo de pensiones y las edades alcanzadas por las personas partícipes de los planes integrados en el fondo
Creo que es algo que ya ocurría en los planes de pensiones de empresa anteriores a la esta ley. A mí me dan parte de mi sueldo como aportaciones a uno de esos planes y no puedo elegir en que se invierte, ni traspasar los derechos a otro plan, ni nada, mas que dejarlo ahí muerto hasta que termine mi relación laboral entre otros supuestos.
No, dado que solo puedes aportar a fondos y a PP, o lo tienes invertido o no lo tienes, con lo que los cargos y los abonos te los hacen contra tu propia CC
Ellos, como tales, no son una entidad bancaria, operan como simples comisionistas por que de hecho, al menos el PPa lo firmas con CASER no con ellos, por así entenderlo.
De hecho, riesgo 0 con Indexa, no tocan la pasta, solo las comisiones que les pagan los gestores.
1 me gusta
Bueno, la ventaja de los autónomos es que nos podemos cambiar de plan cuando nos de la gana … no dependemos de lo que decida la empresa…
Acabo de leer que la cuenta de efectivo te la abren si contratas una cartera de fondos indexados e incluso te dan a elegir el banco.
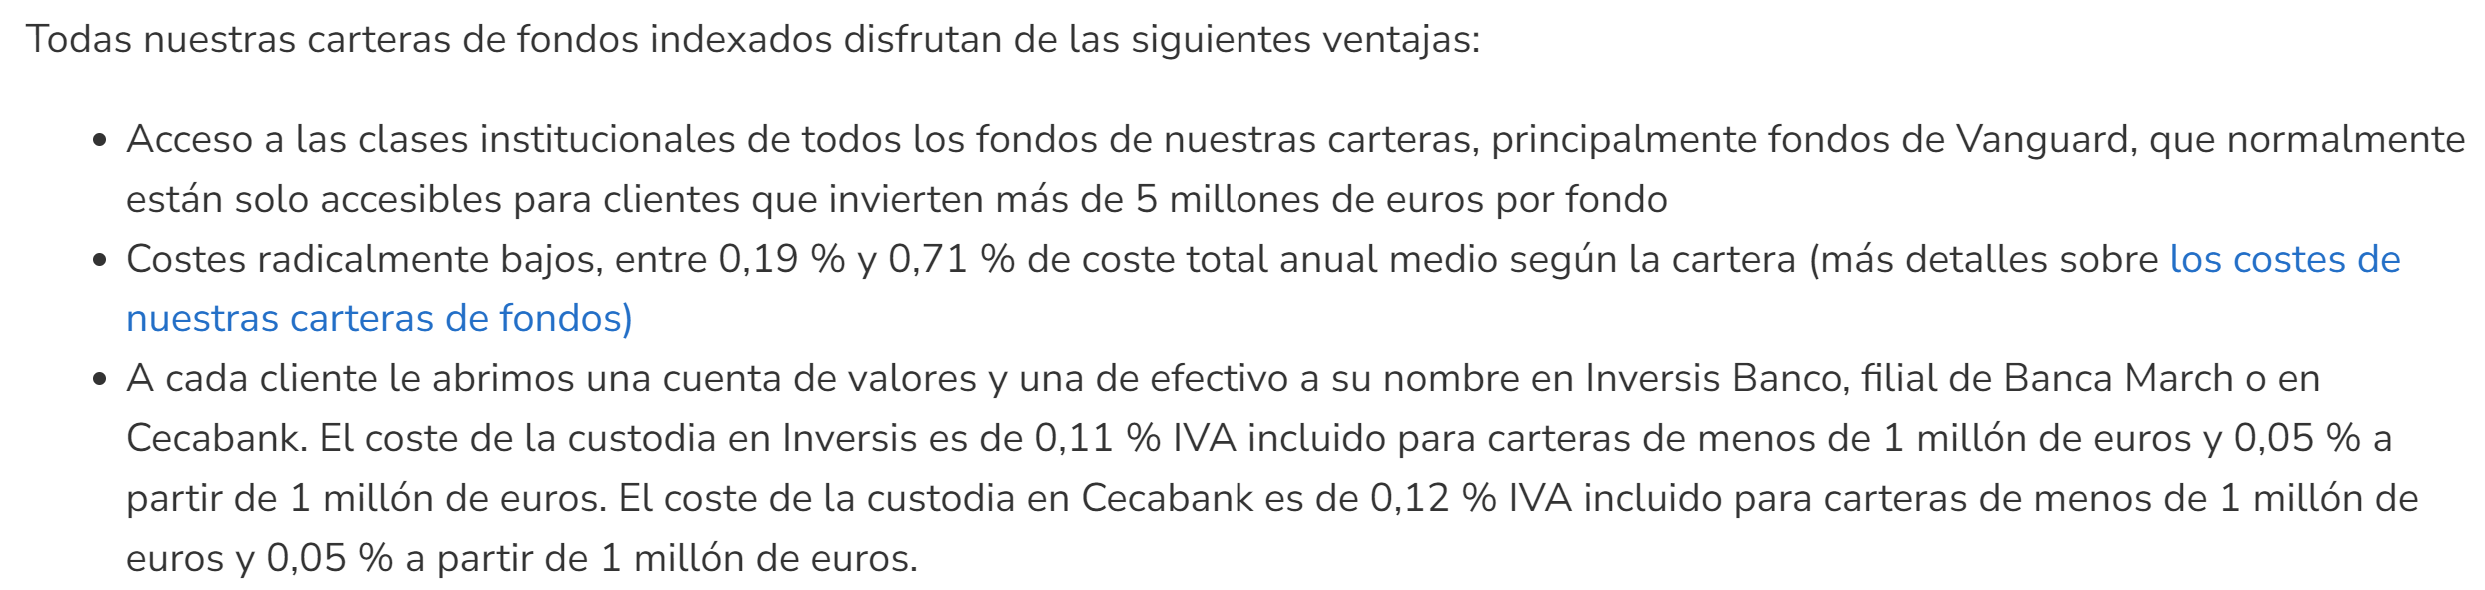
Y de los dos diría que mejor con Inversis, que además de ser ligeramente más barato tienen acuerdo con él para compensar a los clientes lo que se pierde por redondeos en traspasos.
1 me gusta
Quizás se haya mencionado ya pero lo resalto por si a alguien le parece interesante
“Es una inversión complementaria a tu cartera de planes de pensiones individuales, en caso de que tengas una, por lo que aumentarás la cantidad que puedes deducirte hasta un máximo de 5.750 € y traspasarlo a un plan de pensiones individual en caso de que dejes de ser autónomo”
1 me gusta
Hola,
Yo he estado chateando con ellos hace un rato y me han dicho lo mismo, puedo ingresar 1500€ en el individual y el resto hasta los 5750€ en el de autónomos, pero creo que me haré el de autónomos primero, haré la aportación y luego solicitaré el traspaso del individual al PPE. Y con esto y un bizcocho, hasta el año que viene.
1 me gusta
Todo son ventajas para los autónomos y luego se quejan 
¿Eso está realmente permitido? Lo que yo he entendido es que si dejas de ser autónomo puedes traspasar tu PPE a un PPI. Pero no creo que se pueda hacer la operación inversa … o quizás sí 
Y si eres ambos? Autónomo y por cuenta ajena?
Mmmm
Entonces te das de alta pagas la cuota, ingresas al ppe, te das de baja lo mueves al ppi y te desgravas tu porcentaje x los 7 mil pavos?
1 me gusta
Pues es lo que me ha dicho el de Indexa, que puedo hacer primero la aportación al PPE (una vez creado, claro) y luego pasar el PPI al PPE o al revés, traspasar el PPI al PPE y después hacer la aportación.
Very difficult todo esto. 
En los traspasos no desgravas
Solo en la aportación original
Sería todo más fácil si solo hubiese PP 
Esta es la película que me acaban de contar en el chat: “Traspasar un PPI a un PPE es posible, pero nosotros aún no lo ofrecemos. Traspasar un PPE a un PPI es posible siempre que haya finalizado tu relación contractual con la empresa o ya no seas autónomo”
Off-topic: Cobas también se sube al carro
https://www.cobasam.com/productos/pensiones/cobas-empleo-pp-autonomos/
1 me gusta
Pues terminaré de crear el PPE, haré la aportación y luego probaré a hacer el traspaso del PPI al PPE. Si no es posible pues qué remedio, pero preferiría tener solo un PP y no dos…
Prefiero el método KISS.
1 me gusta
A ver yo todos los años aporto el máximo que me permiten.
Tengo un ppi y uno de empresa. Además si me hago autónomo puedo aportar al ppe de autónomos?
Así podría desgravar mi tipo máximo x más de 10 mil?
Bueno, después de consultarlo parece ser que lo del traspaso del PPI al PP-Autónomos no está todavía muy claro, así que de momento he abierto el PPE y he metido los 4250€ y luego he aportado 1500€ al PPI que ya tenía.
Más adelante ya veré si lo puedo unificar todo en el PPE o no, pero viendo que este, por mi edad, me asigna 60/40 RV/RF creo que lo mejor es que mantenga el PPI y aporte esos 1500€ anuales para subir algo más la parte de RV en el global de ambos planes de pensiones.
Un saludo.
3 Me gusta
Buenas, dejo enlace a una entrevista a François Derbaix.
Un saludo
1 me gusta
Hola a todos,
Tengo acciones en Clicktrade e indexados en Myinvestor. Voy a empezar cartera para mi mujer y ampliar la mía, me debato entre Indexa vs. Renta4 (tras leer algunas malas experiencias en Myinvestor, prefiero diversificar también con bancos/brokers). Entiendo que:
- Indexa tiene la ventaja del rebalanceo automático.
- Renta 4 tiene la ventaja (o desventaja) de tener que elegir tú mismo los fondos, un coste menor y olvidarte del perfil de riesgo (inviertes bajo tu cuenta y riesgo).
¿Estoy obviando algo relevante?
Gracias.