De dinero en cantidades siempre mejor no hablar. Sólo en porcentajes. Para mí es una regla de oro que intento inculcar a mis hijos. Siempre se te puede escapar algo por error, que le vamos a hacer.
El problema no es precisamente la gente que hay en este foro sino más bien la gente que te encuentras fuera de él.
Eso supondría que podría haber inversores o fondos activos que superaran a los índices. En teoría suena bien. En la práctica ya sabemos lo que hay: inversores activos que nadie conoce su rentabilidad (nadie conoce la rentabilidad de Gregorio) y una mayoría de fondos activos que palman con el índice.
Eso es lo que yo creía antes. Ya no.
Porque además de grandes ganadoras hay también otras acciones que ganan dinero. Una cosa es que obtengas una rentabilidad inferior a los índices y otra que pierdas dinero.
Digamos que puedes ganar dinero pero menos del que ganarías indexándote. Si nos ponemos finos, sería un resultado subóptimo.
Efectivamente, así es. Para asegurarte las pocas que son muy buenas tienes que comerte todas las que son regulares, malas y muy malas.
Yo creo que realmente es por un atavismo religioso. Los cristianos considerábamos el dinero como algo impuro de lo que no está bien hablar en demasía. El patrimonio sobre todo dinerario algo sobre lo que no está bien hablar, mucho menos presumir. Aquello del rico , el camello y el ojo de la aguja. Para sobetear los doblones ya estaban los judíos y posteriormente los protestantes.
Ya no es así pero algo queda ahí dentro, ¿no? Una especie de pudor moral que no sabemos ni el porqué.
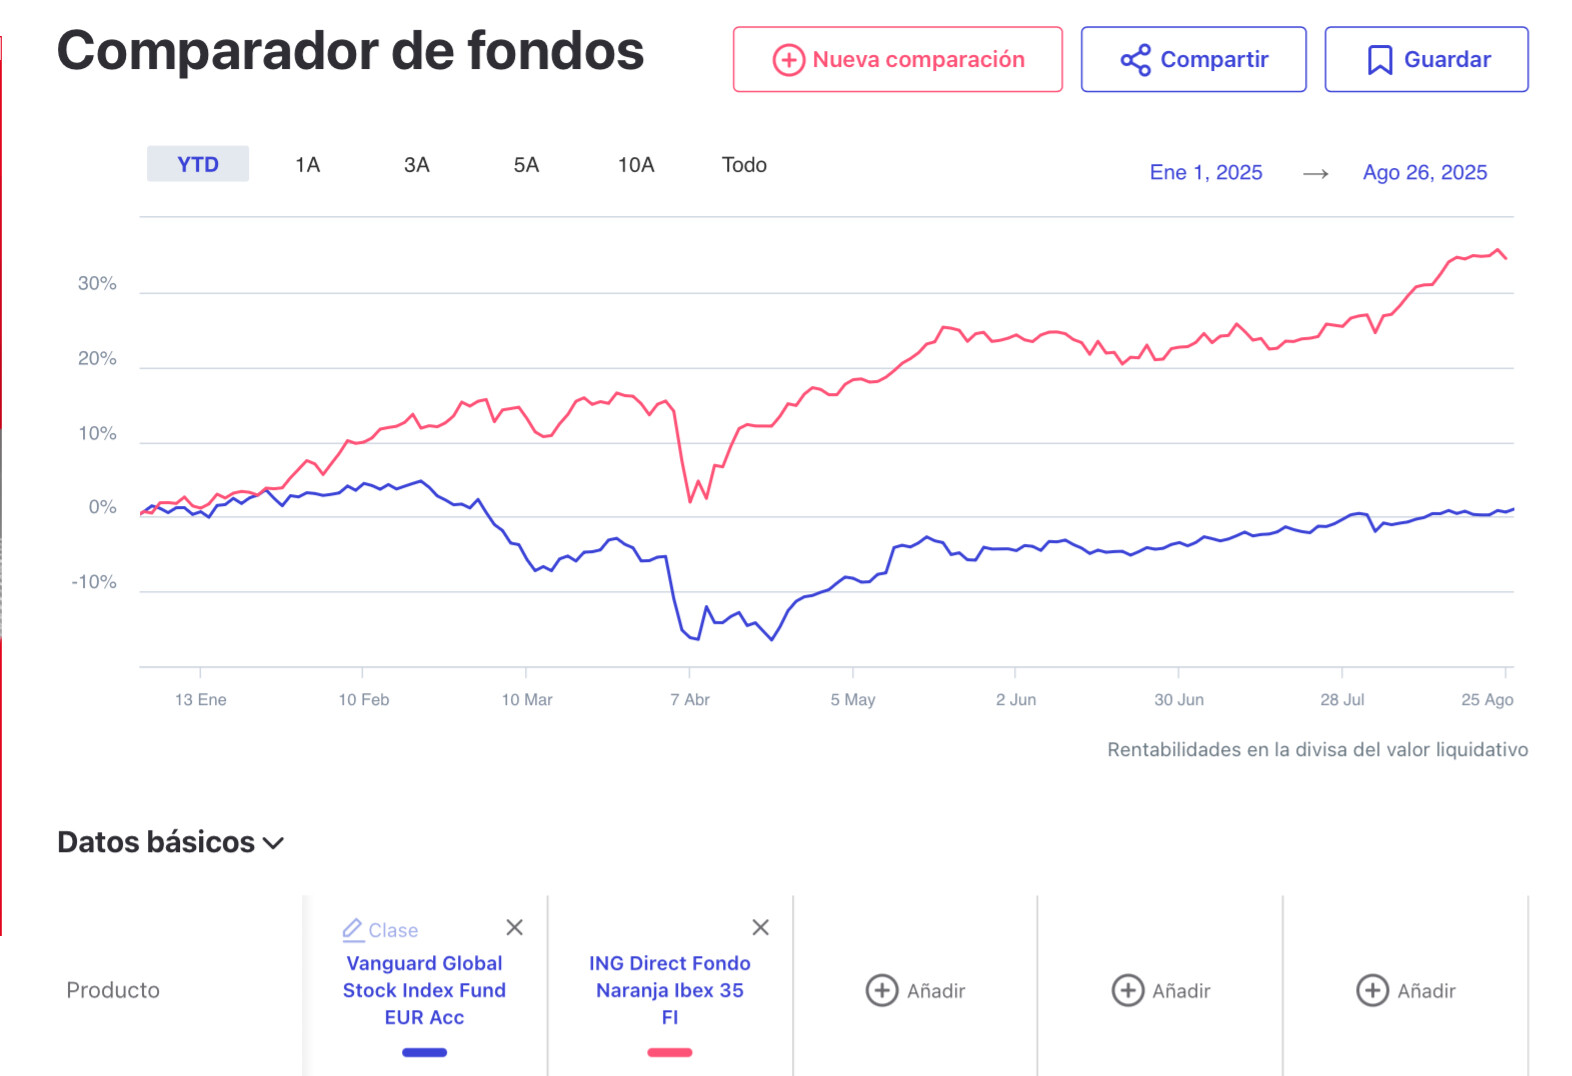
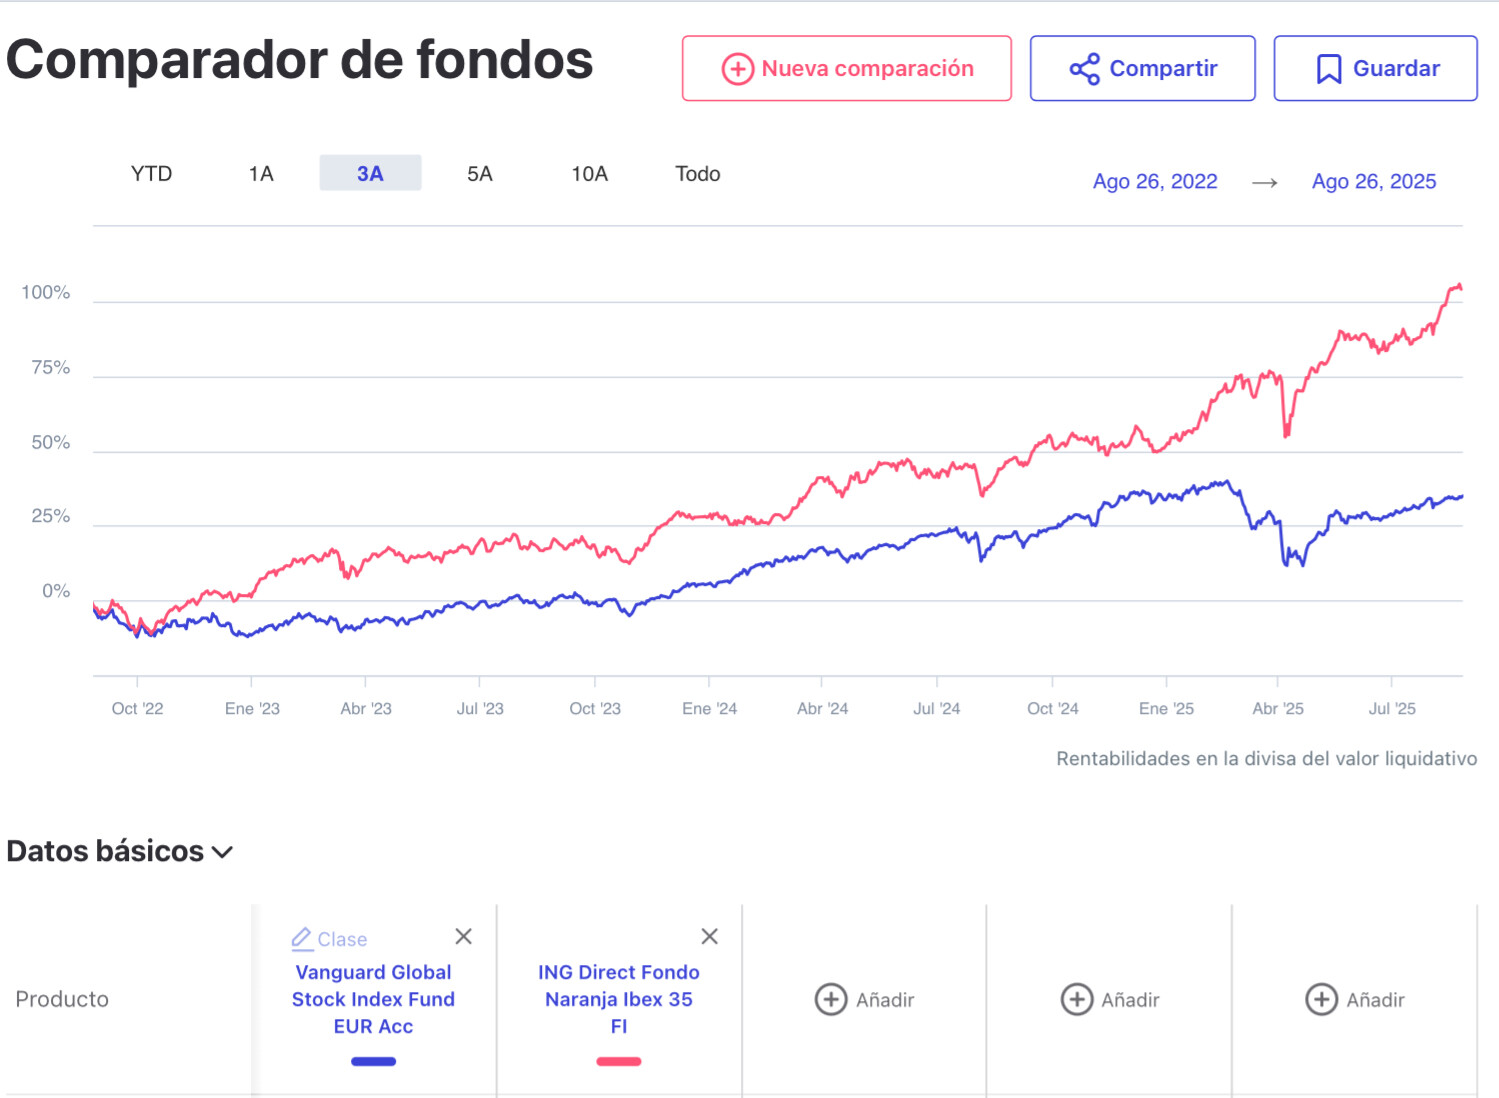
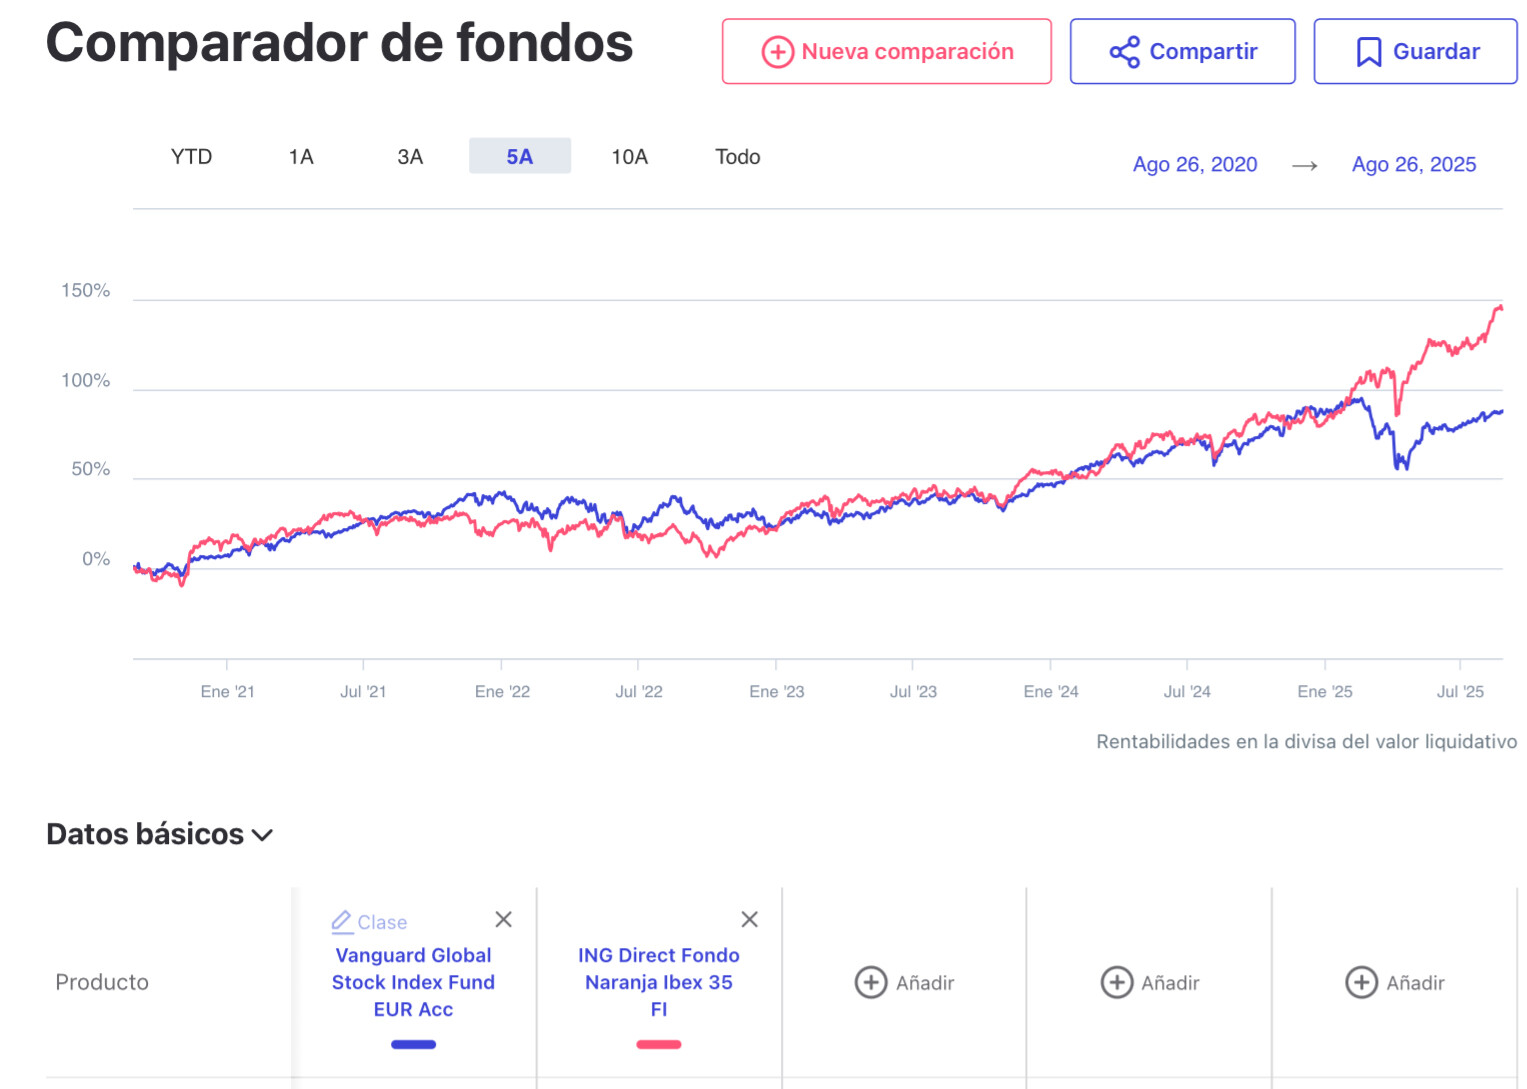
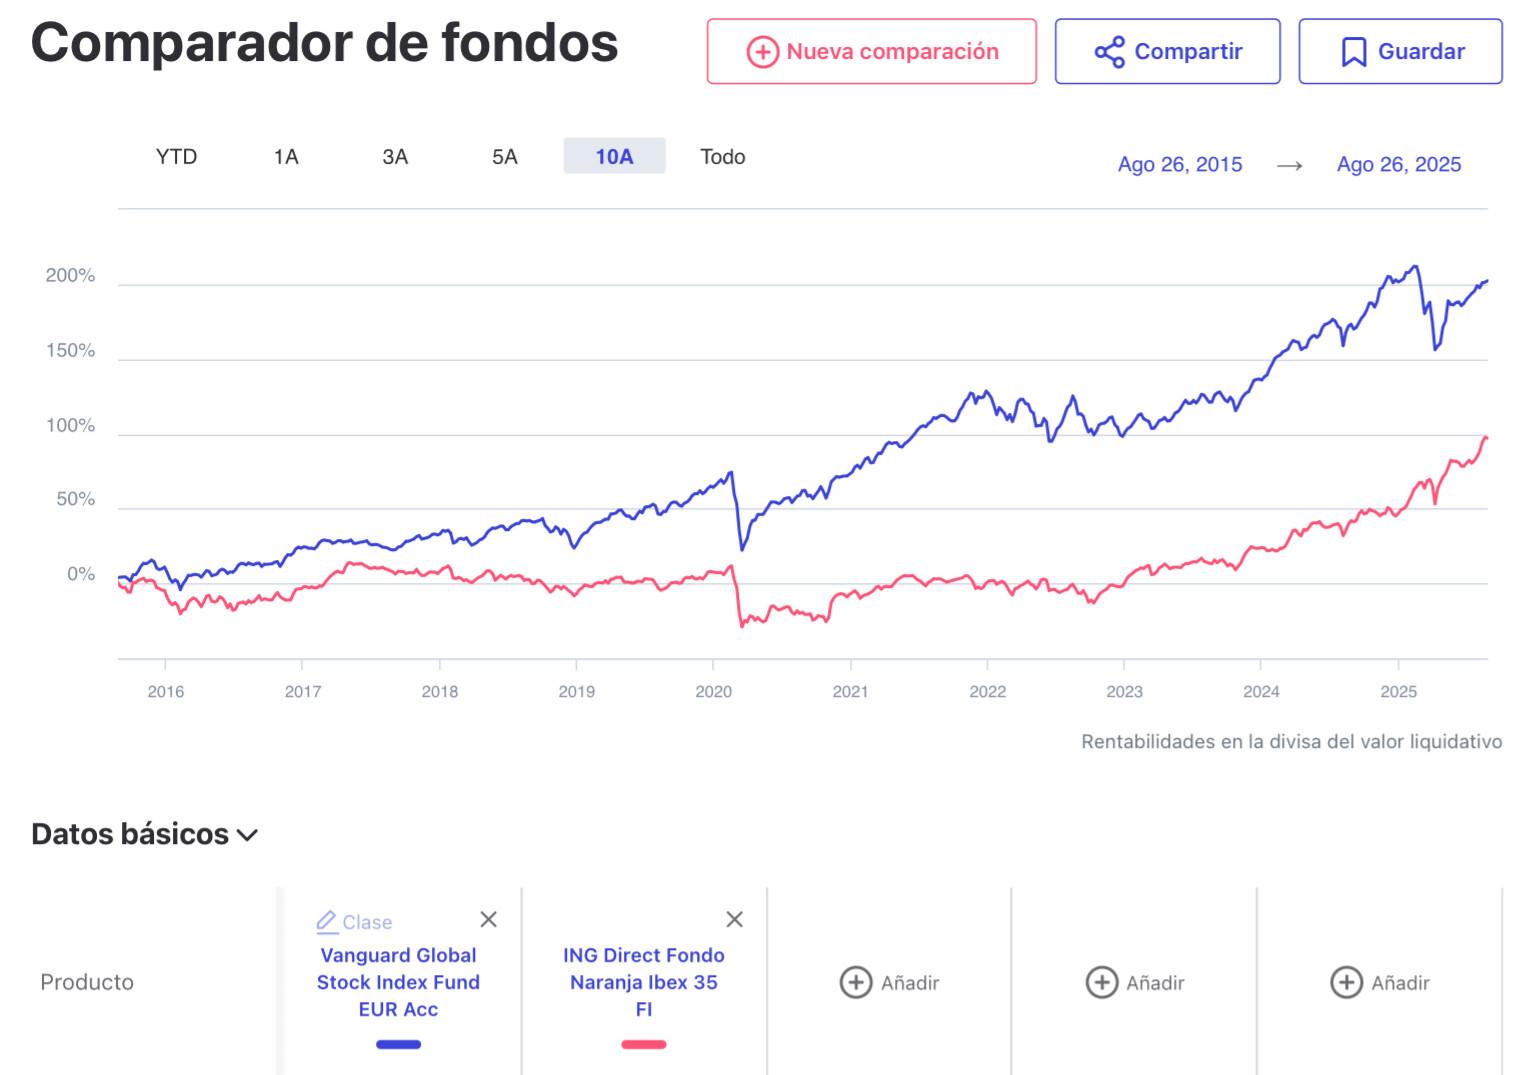
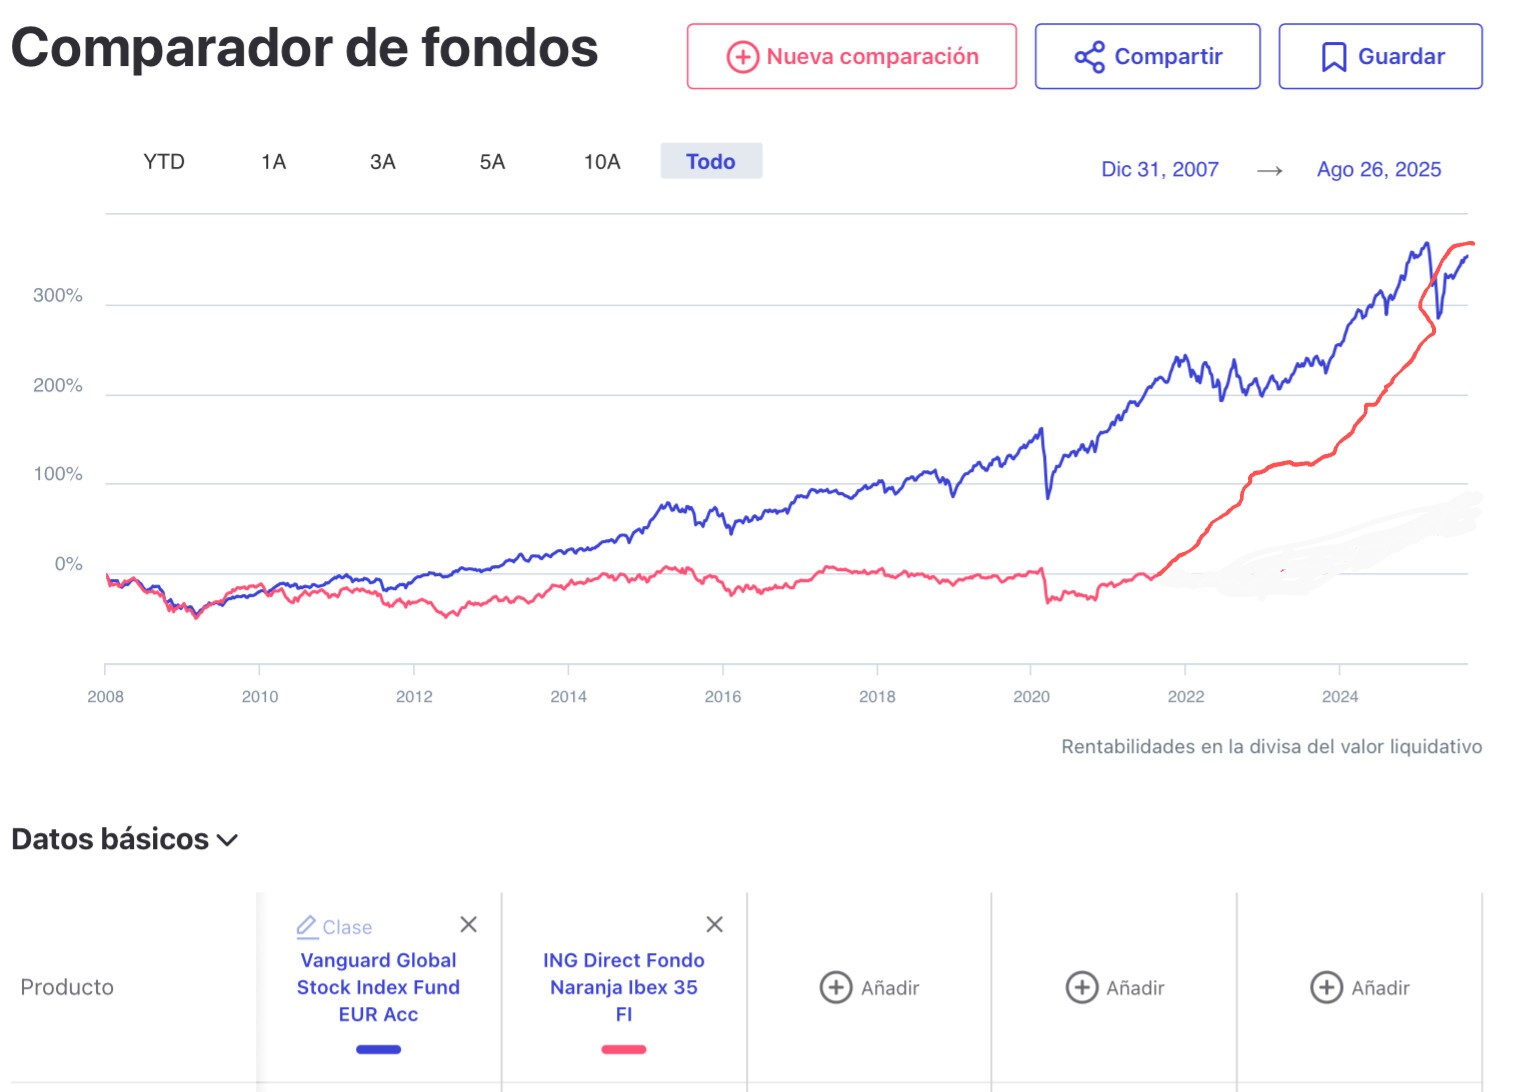
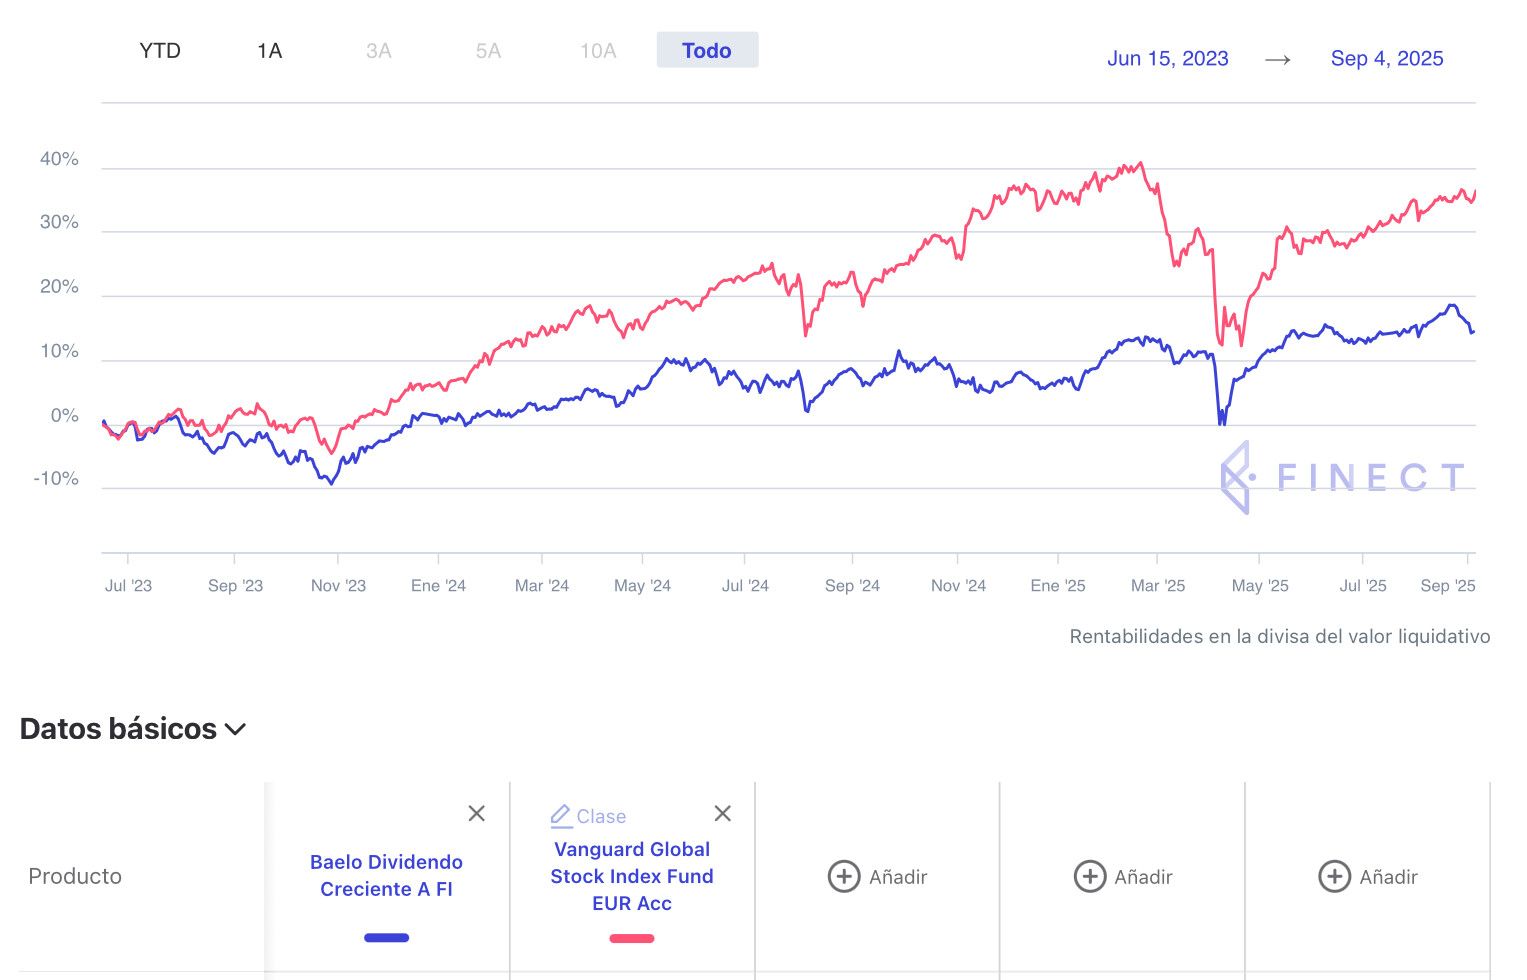
No me sale a mi tampoco, pero te he buscado esta comparativa que es muy parecida. Por un lado el Vanguard Global Stock, por otro el ING Direct Fondo Naranja IBEX 35.
He ordenado las comparativas de menor plazo a mayor plazo:
En mi opinión la comparación más útil siempre es con productos cotizados contratables en España, para así tener en cuenta comisiones, perdidas de retenciones…
No, no, Dios me libre. No invierto en fondos activos. De hecho, solo he tenido un fondo de inversión de gestión activa en mi vida y fue hace más de 20 años.
Porque llevo varios años rescatándolo y quería tener más o menos claro el importe a rescatar y durante cuantos años (ese PP ha sido toda la vida de RV pero lo pasé a RF antes de empezar a rescatarlo).
Además, no soy partidario de tenerlo todo en renta variable. Bueno, no es que no sea partidario, más bien es que no soy capaz .
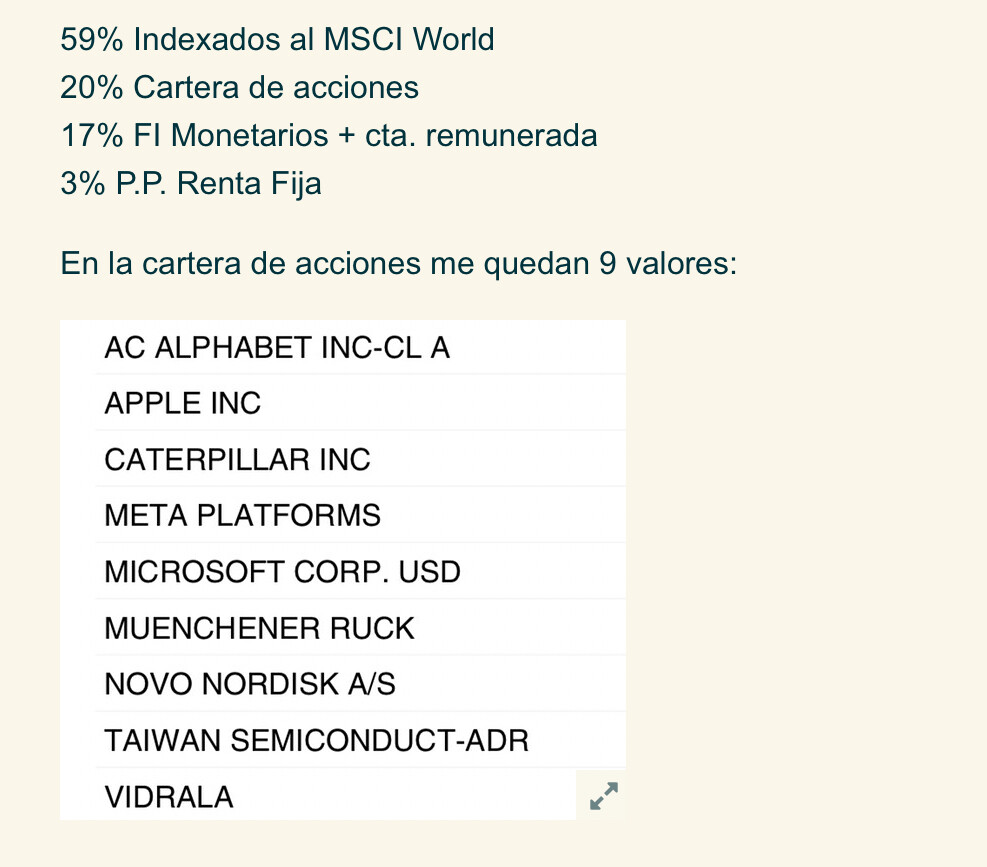
Ahora mismo ando por el 80% en RV en mi cartera. Mi idea es moverme entre el 80% y el 90% en RV pero no más. Debe ser eso que llaman “perfil de riesgo”


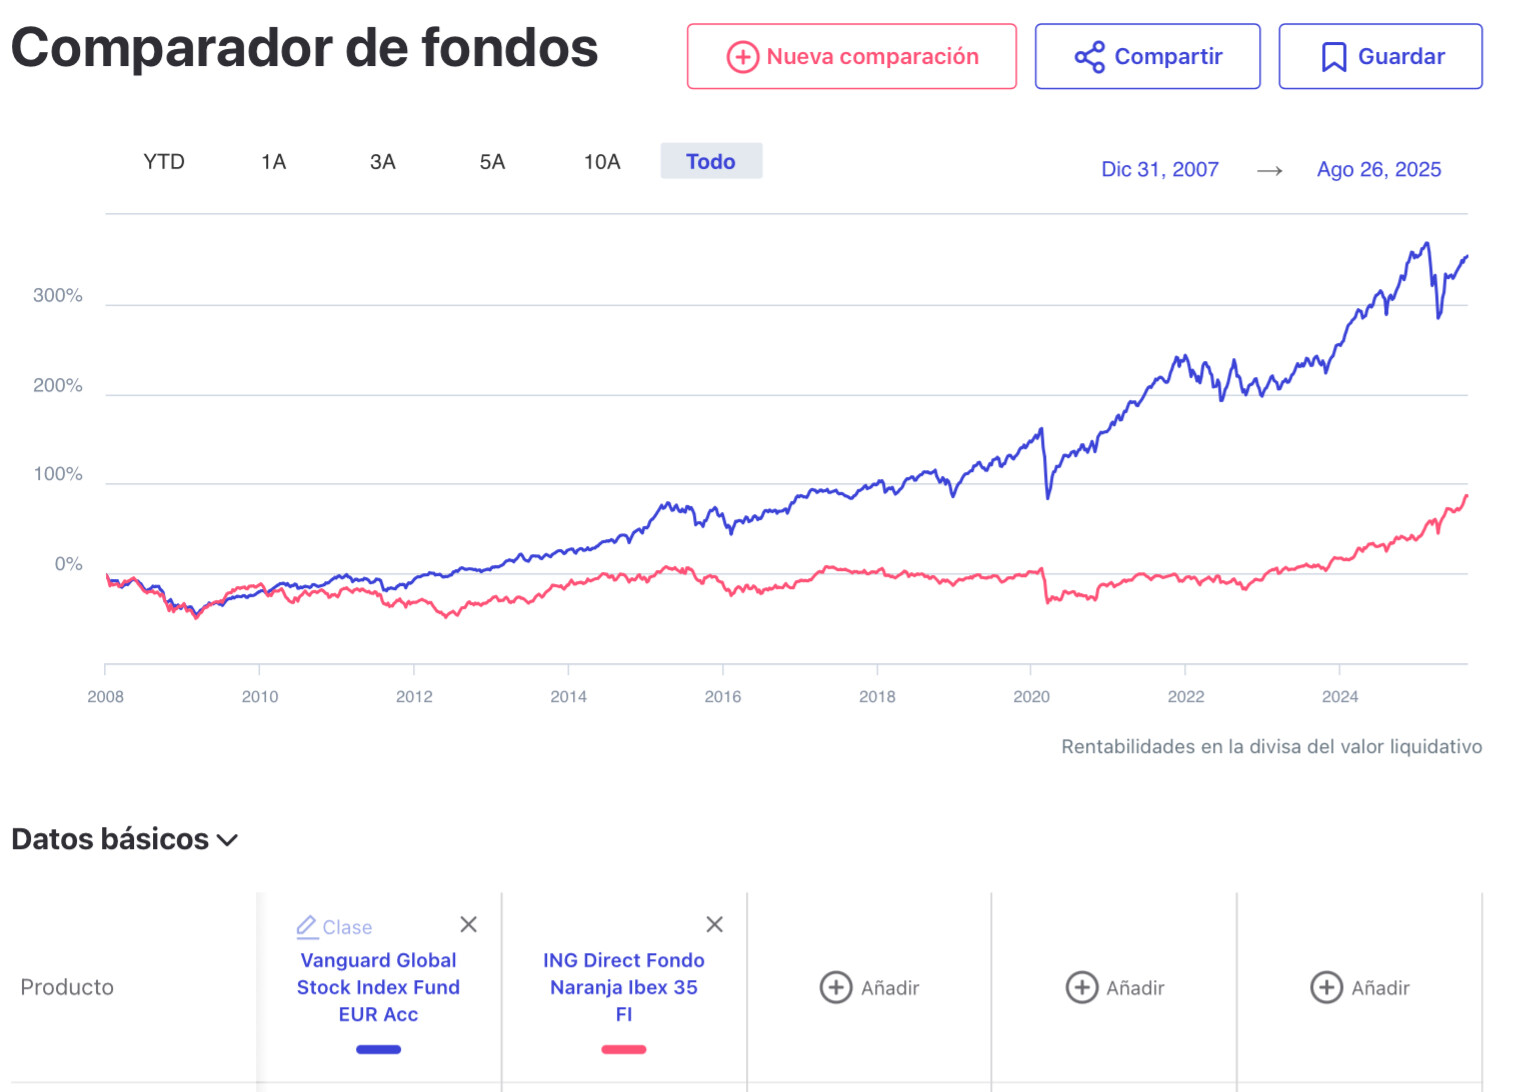
 bueno pero el fondo ING cobra 1% anual… Eso es mucha pasta en largo plazo.
 .

