Buenos días, soy Lola, una chica de 19 años estudiante de Logopedia.
Mi recorrido en este interesante mundo de las inversiones empezó el mes pasado, cuando hice mi primera aportación al fondo de inversión que consideré que más se ajustaba a mi caso.
Nunca me había interesado especialmente por la economía y, seguramente, habría seguido así si no fuera porque un día vi por mi casa un libro titulado “Elige el día de tu jubilación: Haz que tu dinero trabaje para ti” de Raúl Andrés García @rauloffshore, con una llamativa portada. Eso fue suficiente para llamar mi atención.
Este libro fue el que me aportó unas bases fundamentales para lanzarme a invertir un poco de dinero que tenía cogiendo polvo en la cuenta del banco y empezarme a interesar de verdad por estos temas, lo que me trajo a este foro.
Lo que busco a través de las inversiones es una posible tranquilidad financiera futura, que me permita no depender al 100% de un sueldo o de los ahorros que consiga acumular.
Tengo muchas ganas de seguir aprendiendo sobre el mundo de las inversiones y que poco a poco pueda entender algunos hilos que todavía se escapan de mis conocimientos.
Enhorabuena por dar el paso, tienes mucho tiempo por delante para componer en lo económico y en conocimiento. y bienvenida al foro y a este mundillo, aquí seguro que podemos ayudarte a resolver tus dudas
Me alegro de haber sido la persona que ha hecho que te intereses por este mundo. Ya solo por esto ha merecido la pena escribir el libro. Objetivo cumplido, que el libro sirviera para esto. Me hace muy feliz leer tus lineas
Bienvenida al foro, aquí aprenderás mucho solo leyendo, y si tienes alguna duda, preguntala porque los foreros son muy participativos y de muy alto nivel de conocimientos
Usa este hilo para que sea tu diario como inversora, podrás ver tu progreso y tus cambios de ideas respecto a la cartera que quieras formar hoy y la que tengas en el futuro
Un abrazo
PD. Los padres de Lola son amigos míos, pero no me esperaba para nada que Lola se lo leyera y mucho menos su reacción tan positiva hacia la inversion. Ha interiorizado muy bien la idea del libro. Gracias Lola.
Qué bueno! Enhorabuena a los dos y, en tu caso @lolaurbano544 , que tienes dos de las cosas más importantes para que salga bien; haber empezado y todo el tiempo por delante. A seguir formándote y a por ello!
¿Qué fondo has elegido para empezar? ¿Azvalor, Cobas…?
Te recomiendo el hilo de ifrobertocarlos, quien, de alguna forma, ha sido mi referente ya desde que estábamos en otro foro. Con sus publicaciones me di cuenta de que todo esto no es una quimera. Pero sí es cierto que es una carrera de fondo, en la que hay que tener claro cuál es el objetivo además de paciencia, constancia y regularidad. Te podrás dar cuenta viendo el siguiente vídeo:
Podrías hacer como el mecanismo de solidaridad de la Fifa, el que deja hasta un 5% del traspaso de los jugadores repartido entre los clubes que los formaron.
O resumido de otro modo. Cuando Lola sea rica, que te caiga un aguinaldo a tí o a tus hijos
Hola, gracias por los consejos, los tendré muy en cuenta para seguir mi formación.
He empezado con el Fondo NARANJA de ING indexado al MSCI World, ya que es el que más confianza me transmitió y me pareció una opción sencilla, tanto para empezar a invertir como para entender lo qué está pasando con mi dinero.
Me pongo a revisar los recursos recomendados. GRACIAS!!
Pues ya solo tienes que meter en ese fodo todo el dinero que te vaya sobrando los próximos 20 años (intenta que te sobre bastante) y con 40 años te habrás pasado el videojuego o como poco estarás en la pantalla final.
Mientras tanto tienes que seguir aprendiendo todo lo que puedas, para acabar concluyendo que la indexación era la mejor opción con tu edad.
Mi yo de hace algunos años hubiera agradecido el consejo
Pues ya estás posicionada para batirnos en rentabilidad a la mayoría de foreros. Si a eso añadimos que también te quedan muchos más años para componer…
En inversión, como en tantas otras cosas, lo más complejo no implica ser mejor.
Un comienzo magnífico.
Una bondad de indexarse en un fondo msci world es que no tienes que dedicar tanto tiempo y energía a estudiar y seguir acciones individuales y temas fiscales. Por lo general, y sobre todo a tu edad, es mejor dedicar ese tiempo y energía a tus estudios/carrera profesional y otros.
Mucha suerte.
Bienvenida,
Cualquier duda pregunta. Piensa que cada persona tiene su estrategia y su camino que mas se adapta, por gustos, mentalidad etc, no hay una buena y una mala en general así que si lees los hilos de la gente veras que hay gente que invierte de manera completamente distinta, léelos aprende y vete quedando con lo que mas se adapta a ti. Tienes lo primero mas importante el tiempo (yo empecé con 23) y lo segundo mas importante será el ahorro cuando empieces a trabajar full time.
Ahora mismo no es relevante, si vas a invertir con fondos el MSCI World es una buena opción y entiendo que lo has cogido con ING porque ya tendrías cuenta con ellos y es mas cómodo así, pero tienen una comisión del 1,1% mientras que sin buscar mucho el Fidelity MSCI World la comisión es del 0,12%
Índice de referencia: Ambos replican el mismo índice global de mercados desarrollados, el MSCI World (~1.300 empresas de 23 países). [1]
Comisión de gestión (TER): El Fidelity MSCI World Index Fund P-ACC-EUR tiene un coste muy competitivo de solo el 0,12% anual. Por el contrario, los fondos indexados propios de ING (Fondo Naranja) suelen tener comisiones de gestión y custodia totales sensiblemente superiores, restando rentabilidad a largo plazo. [1, 2]
Tipo de réplica: Ambos emplean réplica física (compra directa de las acciones del índice), lo que minimiza el riesgo de contraparte. [1]
Política de dividendos: Los dos son de acumulación (Acc), lo que significa que reinvierten automáticamente los dividendos obtenidos sin pasar por el gravamen fiscal inmediato. [1, 2]
Accesibilidad y plataforma: El fondo de Fidelity se puede contratar a través de diversos supermercados de fondos independientes y brokers especializados en arquitectura abierta (como MyInvestor, Renta 4 o Indexa), mientras que el Fondo Naranja está ligado principalmente a la entidad de ING.
Bien, ¿esto que significa? que si tienes 1000€ invertidos al cabo de un año ING te cobrará 11 € y Fidelity 1,2€. No es mucha la diferencia pero cuando llegues a 100k€ (que llegaras) será 1100€ vs 120€ todos los años por exactamente el mismo producto.
Ahí ya pica más.
Mi consejo, sigue con el de ING, es cómodo para empezar y llegado el momento si decides seguir con fondos (una decisión muy buena) te abres una cuenta en un banco especializado como Renta 4 o MyInvestor y traspasas el fondo (que no tiene carga fiscal actualmente) y listo.
Lo hablé con Lola. Ella pensaba empezar con ETFs en ING pero por su capacidad de ahorro las comisiones de compra del ETF y la obligación de una compra trimestral con su correspondiente comisión y si no compras, unos gastos de 5 euros cada trimestre sin comprar… vimos que mientras sea estudiante lo más cómodo y sencillo era aportar a un fondo indexado (ella fue la que decidió el MSCI) que no tiene comisión de compra ni custodia, solo los gastos del propio fondo y puedes hacer aportaciones desde un euro sin preocuparte de nada más.
Asi puede hacer aportaciones según vaya ahorrando de la cantidad que sea y sin tener que esperar a 1000 euros o lo que sea para que la compensen las comisiones de compra. Ya tendrá más tiempo y dinero para optimizar las comisiones
Cuando ya trabaje, podrá traspasar el dinero de ese fondo a otro más barato en otro banco y empezar a comprar ETFs porque tendrá mayor capacidad de ahorro
Lola ha hecho lo más importante, empezar y hacerlo muy joven. Y como dice @iguerrero … con esa edad con no meter mucho la pata lo tiene hecho
Sii, al principio las comisiones me preocuparon un poco.
Tengo pensado en un futuro traspasar el fondo a uno con menos comisión. Ahora mismo, en mi situación, me siento cómoda con la aplicación y las facilidades que me da ING, aunque soy consciente de que cuando mi inversión crezca tendré que replantearlo.
Por cierto, hoy me compré un nuevo libro sobre economía llamado “La psicología del dinero” de Morgan Housel ya que lo vi muy recomendado. ¿Qué opináis vosotros de este libro? ¿Alguna otra recomendación?
Lo que hubiésemos dado más de uno por aquí por empezar con un ETF a los 19 años …
Mis consejos (no solicitados) serían:
Tómatelo en serio pero no mucho. El dinero es importante pero la juventud también. Hay un punto medio entre el lonchafinismo y el carpe diem de … y si mañana me atropella un coche?
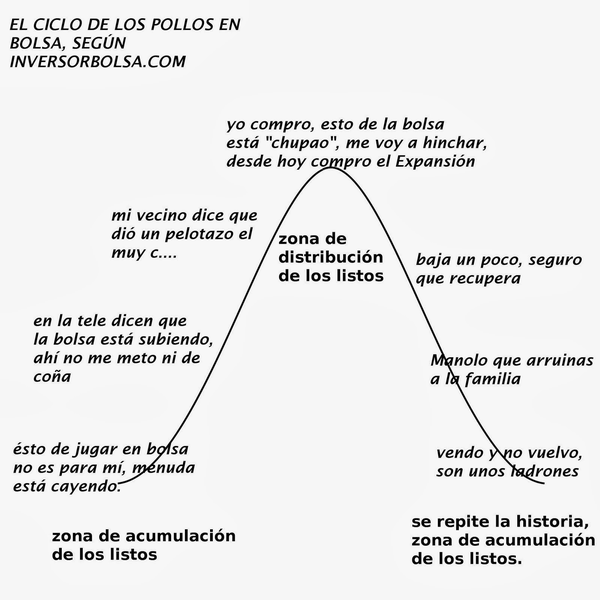
En tu vida vas a ver varios crash bursátiles. Todos serán el peor de la historia de las finanzas modernas (desde 1929). Los “comentaristas de bolsa” son muy poco originales en sus comentarios … Ármate de paciencia con el primero. No desistas. Tu sigue aportando. 2-3 años después ya no hablará de bolsa nadie en las calles. 3-5 años después, sentirás el fomo en tu entorno. Ármate de paciencia y no te creas la más lista del grupo y te pongas a hacer market timing. Encontrarás comentaristas con argumentos muy convincentes sobre que existe una burbuja. No vendas. Sigue aportando.
A menos que te vayas a comprar tu vivienda, no vendas hasta que empieces a vivir total o parcialmente de tu cartera. No dejes de comprar hasta que empieces a vivir total o parcialmente de tu cartera.
No busques atajos. Apalancamiento (como préstamos lombardos), nuevos activos (como bitcoin), nuevos modelos de inversión (como venta de opciones) … Algunos irán bien y otros no. Si vas mal, tirarás años de ahorro a la basura. Si van bien, lo mismo aceleras un poco la bola de nieve. Qui va piano va lontano. Paciencia y a vivir.
Parece muy fácil. Pero esto es como Ulises con los cantos de sirena. Búscate tu mástil al que atarte para seguir el camino que te has trazado. Los primeros años serán divertidos mientras afinas tu sistema. Luego esto es muy aburrido. La vida está ahí fuera del mundo de la inversión. Si la inversión es divertida, algo estás haciendo mal. Apostar es divertido, invertir es aburrido.
Por último, cuando llegues a una cifra invertida que para ti sea importante (no sé, 20 veces tu salario?), lo importante no será acelerar sino no meter la pata. Lo único que habrá que hacer es no cagarla (perdón por la expresión). Como dijo Munger “sólo hay que hacerse rico una vez”.
Como bonus una reflexión de vida … no sé qué daría por saber lo que hoy sé cuando tenía 19 años. Y no me refiero a las finanzas … Lo bonito no es llegar a darle la vuelta al jamón con mucho conocimiento de la vida sino el camino de aprendizaje. Lo bonito no es llegar a darle la vuelta al jamón con un buen patrimonio sino el viaje que ha supuesto. Los errores y tropiezos forman parte de ese camino tanto como los aciertos.