…cargar o cagar? Esa “r” de mas es una errata?
1 me gusta
Ahora toca entonces “reversión a la media” que dicen los que saben de esto de la bolsa.
2 Me gusta
Gracias por la reflexion.
Desde luego con el sector tabaco siempre hay sentimientos encontrados.

Hombre, a 8 % de dividendos anuales entre Altria, imperial y Bats, en 9 años recupero el capital invertido. Si se piensa que esas empresas van a desaparecer o ver su valor reducido a 0 para el 2030, entonces sí, es arriesgado. Si no, no.
Yo pienso que mejor o peor, seguirán existiendo dentro de 9 años, y a partir de entonces cualquier valor residual o incrementado que tengan sera ganancia.
Y eso contando que ni el tabaco calentado estilo IQOS ni el cigarrillo electrónico ni la inversión en marihuana triunfen, que si lo hacen, entonces comprando ahora me llevo todo eso gratis, que dirían los de Cobas…
Yo ante los posibles vientos de cara que se avecinan me estoy refugiando en el tabaco…
8 Me gusta
A ver, para evitar confusiones, yo fumo en pipa. Llevo MO, PM, BATS e IMB.
Y a día de hoy, si la ocasión se da, y si en ese momento me lo puedo permitir, añado algo.
Con lo cual yo no creo que vayan a desaparecer. Podrá haber bajas y damnificados, pero creo que tienen suficiente potencia como para lograr salir de la coyuntura actual por la que atraviesan.
Ahora bien, hay muchas cosas que parecen “impensables e imposibles” y lo son hasta que dejan de serlo.
En cuanto a esto:
No te voy a discutir los números, pero vuelvo a eso que ya he comentado varias veces. Cuando hablamos de un high yield hay que tener claro que no lo es por nada y que si el mercado así lo valora por algo será. Cierto es que hay modas que van y vienen y que por ello hay empresas/sectores que se pueden comer daños colaterales y verse arrastrados al fango por esas corrientes de ideología/pensamiento/estrategia/ o como se quieran llamar.
Pero también hay que tener claro que sí al final resulta que la abuela fumaba y el castigo tenía fundamento no se va estar la empresa yendo al garete y te va a seguir pagando un high yield porque tú lo vales (expresión sin más, forma de hablar coloquialmente, no porque esté personalizando en tu caso concreto ni refiriéndome a ti con ella  )
Si la cosa se tuerce, al castigo que el precio va a llevar encima sí o sí por adelantado en esas situaciones, el palo en el dividendo va a venir detrás también sí o sí.
Y entonces las cuentas de la lechera ya no salen.
Esperemos lo mejor y preparémonos para lo peor.
Un saludo.
12 Me gusta
Sí, desde luego, no hay nada totalmente seguro, y parte del precio actual de las acciones de tabaco a bien seguro que refleja también los riesgos existentes, regulatorios y también de cambio de hábitos sociales…
Pero si llevan tantos años pagando el dividendo, y teniendo en cuenta sus cifras actuales de negocio, beneficios y margenes, en el contexto actual me parecen de lo menos arriesgado que hay en caso de crack bursátil.
Un cordial saludo y feliz Navidad.
5 Me gusta
Algo parece que si que lleva cambiando los ultimos años
Parece que les cuesta más seguir aumentando beneficios
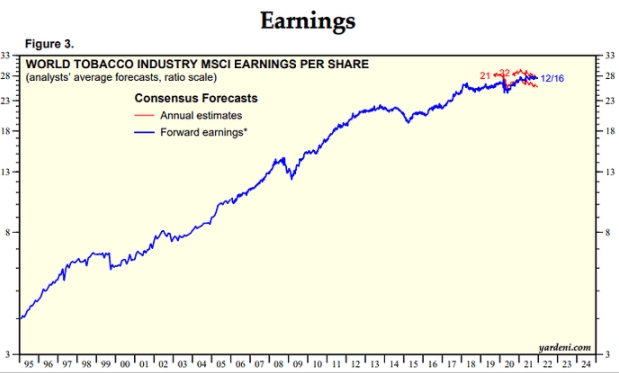
Esperemos que la grafica siga siendo alcista
10 Me gusta
Para eso el sr. Sortino y el sr. Sharpe inventaron sus índices de rentabilidad en función del riesgo.
1 me gusta
Pero tanto el ratio de sharpe como el ratio de Sortino, que es un ratio de Sharpe ajustado al considerar solo la volatilidad negativa, la de las bajadas, para obtener la desviación estándar que hará de denominador en los cálculos del mismo, son variables calculadas a toro pasado.
Es decir, se ejecuta una estrategia y una vez está en marcha atendiendo a los datos de rentabilidad de la misma, menos la obtenida en un activo muestra sin riesgo y dividido por esa desviación estándar antes mencionada se obtienen dichos ratios. Que nos van a decir como se estaría comportando nuestra cartera/estrategia en base al riesgo siempre referenciado al activo de muestra.
En fondos puede encontrar su máxima utilidad, ya que atendiendo al comportamiento histórico de estos podemos ver cuál son sus ratios de Sharpe o de Sortino y de este modo poder tener una primera referencia de si dicho fondo se podría ajustar o no a lo que nosotros buscamos en cuanto a nivel de riesgo se refiere.
Sin embargo, si hablamos de la gestión de nuestra cartera, lo que en teoría se debería de intentar aplicar es la gestión de riesgo “preventiva”, o de anticipación. Es decir, una vez nuestra cartera echa a andar, poder estimar el tamaño de las posiciones y/o entradas en base a los resultados que nuestro “sistema” va generando. De modo que el objetivo final de dicha gestión sería el intentar evitar una descapitalización derivada de una mala gestión y poder llegar como resultado de la misma a un game over nunca deseado.
Para ello lo normal, al inicio de una estrategia, y ante la ausencia de datos previos, es iniciar con un riesgo fijo, para posteriormente poder continuar con método incremental y finalmente, cuando ya se tiene una muestra de datos suficientes, pasar al método de gestión de riesgo por cada uno seleccionado … ya sea una F Óptima, una F de Kelly, o una dilución de alguna de ellas si el sistema lo permite.
En definitiva de lo que se trata es de saber de antemano cuanto se puede arriesgar en una entrada/posición antes de hacer esta, de modo que se llega al escenario de entrada con las magnitudes definidas en función de los parámetros de riesgo asumidos por el sistema.
No obstante, todo esto, como comenté en el msj anterior, mantiene mucho mas sentido en un sistema mas orientado a un trading mas de corto-medio plazo en el que la finalidad última no pretende ser el mantenimiento “permanente” de dichas posiciones buscando los resultados vía rendimientos periódicos derivados de estos, sino los alcanzados con la gestión de los mismos en su compara venta.
Pero aun siendo así, en una estrategia de largo plazo, mas enfocada a esa obtención de rendimientos o a gestiones de activo en plazos mucho mas largos, tampoco habría que dejar de lado el intentar mantener una gestión del riesgo, por mínima que esta fuera, que de algún modo pueda mantener la cartera lo mas alejada posible de ese nunca deseado game over.
Un saludo.
6 Me gusta
Como te has quedado @Juanmanuel ?
Yo aún tengo la boca abierta
3 Me gusta
Muy de acuerdo @ciguatanejo
Echaba en falta en el foro el tema de la gestión del riesgo y por ello hice un “copia y pega” de unos artículos en los que se explicaba muy bien ambos indices.
1 me gusta
A mí me ocurre a menudo con nuestro querido @ciguatanejo
5 Me gusta
Por si acaso alguien estuviera interesado, los puse el día 20 de Diciembre en el hilo “El rincón de los fondos de inversión”
3 Me gusta
Como ya he explicado en el foro en repetidas ocasiones, mi formación es de ingeniería industrial por lo que, en los temas de inversión, me causáis una sana envidia los que tenéis formación en economía.
Mi gestión de riesgo “preventiva” consiste en puntuar negativamente los siguientes aspectos en las empresas que voy escogiendo :
- Una Beta y una volatilidad superiores al promedio de su sector.
- Un EV y una deúda-neta en relación a su ebitda, superiores al promedio de su sector.
- Un test ácido y un ratio de solvencia superiores al promedio de su sector.
Tampoco me gusta nada que la empresa objeto de mi estudio, durante los últimos 5 años :
- Haya incrementado sus dividendos a un ritmo muy superior al de su FCF
- Haya pagado dividendos superiores a lo que ha conseguido de FCF.
Así es que me reconforta mucho ver “a posteriori” que mis índices de Sharpe y de Sortino van confirmando que estoy haciendo las cosas +/- bien
6 Me gusta
Para la gestión del riesgo de los DGI no sería suficiente el rating simply safe dividend + credit rating + comprar con margen de seguridad?
Incluiría deuda + payout FCF que también miro pero esos ratios que comentáis no los manejo, a lo mejor debería empezar a utilizarlos, por eso pregunto
La clave para las tabacaleras va a ser su expansión en países en desarrollo en las próximas décadas, véase America Latina, Africa y Asía. Clases medias crecientes ávidas de disfrutar y pasarlo bien. Muchos de estos países tienen prácticamente la mitad de la población por debajo de 18 años. Toca adaptarse y salir fuera. Lo comento porque lo veo con mis propios ojos.
En Europa van a prohibir hasta tirarse pedos. Así nos va.
20 Me gusta
Ha sido una sorpresa agradable encontrar un tan claro ejemplo de apologia del tabaco como este. Se narra sabiamente su intrahistoria por una de las personas que mas sabe sobre las drogas en el mundo (y sobre el comunismo): Antonio Escohotado, recientemente fallecido.
9 Me gusta


17 Me gusta